この記事の結論
- 相続した土地を売るには、まず相続登記(名義変更)を済ませることが法律上の義務です。
- 売却益には譲渡所得税がかかりますが、空き家特例や取得費加算など節税できる特例があります。
- 売れない土地は相続土地国庫帰属制度で国に引き取ってもらう選択肢もあります。
親や祖父母から土地を相続したとき、「どこから手をつければいいのか」と途方に暮れる方は少なくありません。名義変更、税金、測量、売却の手順と、やるべきことが次々と出てきて、何が正しい順番なのかもわからなくなりがちです。この記事では、相続した土地を売却するまでの流れを、手続き・費用・税金の3つの軸で整理します。特例を使えば税負担を大きく減らせる場合もあるため、売却を急ぐ前にぜひ一度確認してみてください。
まず確認したいこと:あなたはどのケースですか
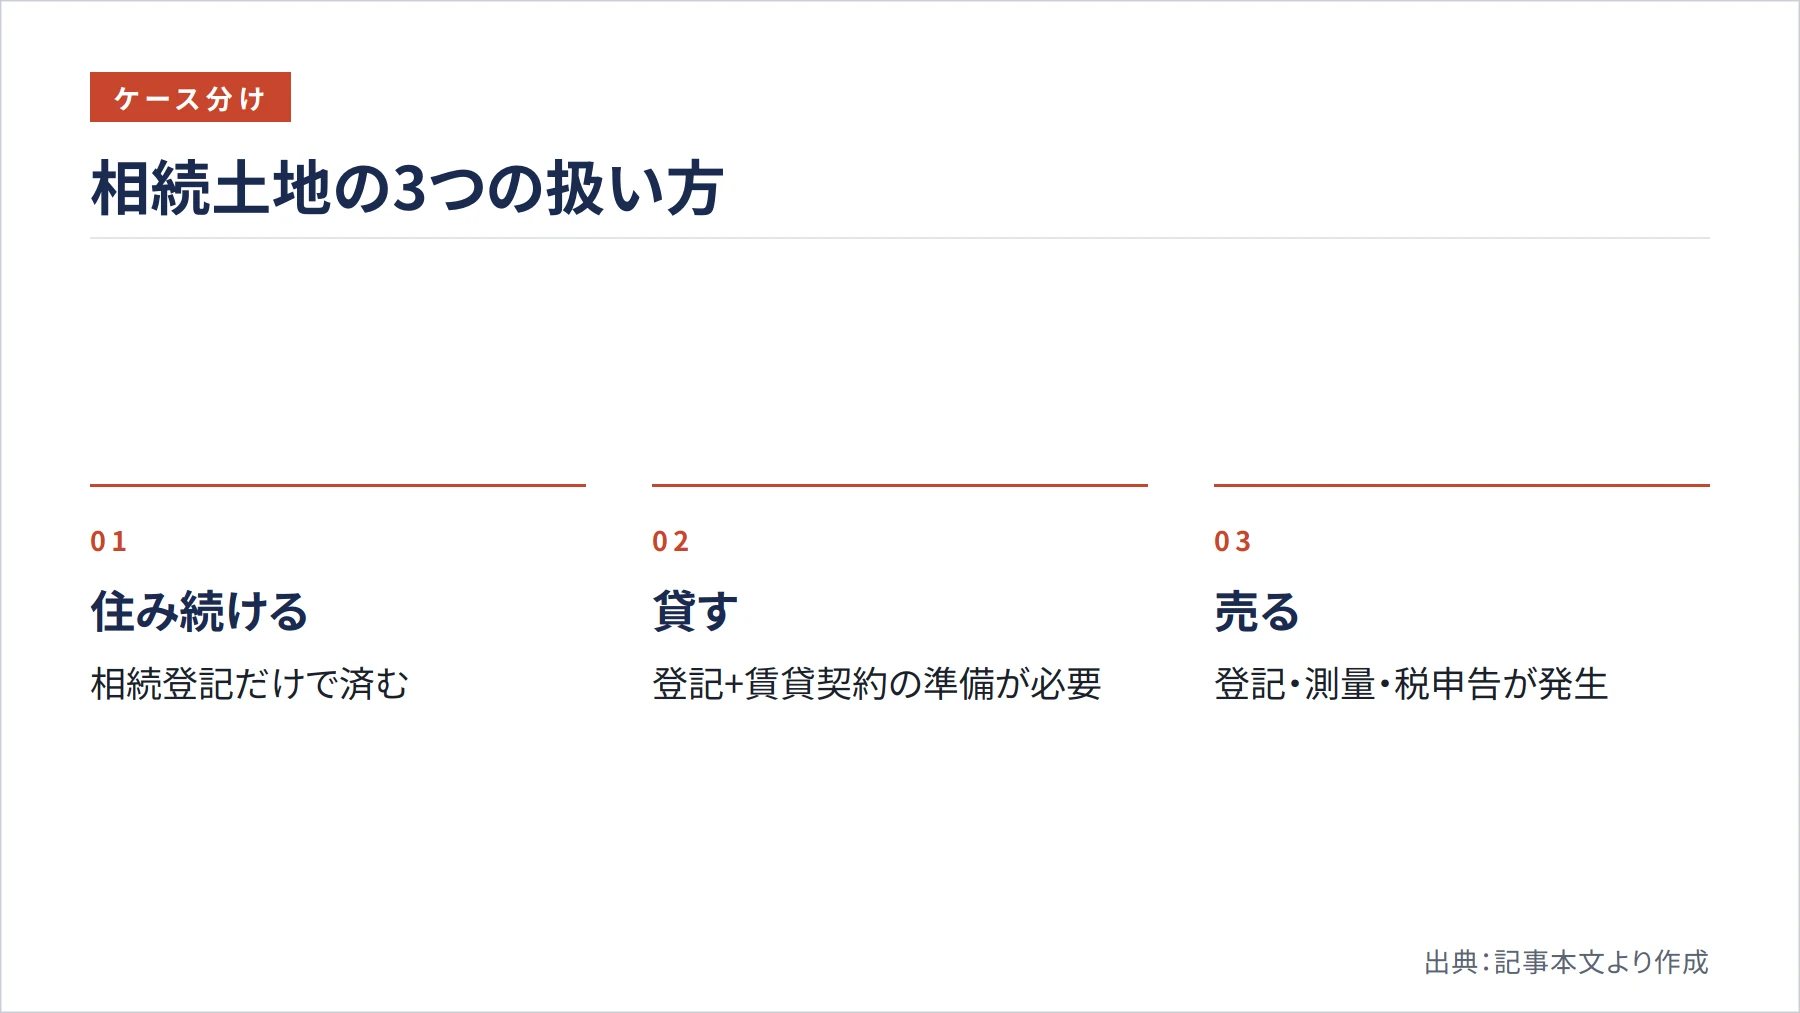
相続した土地をどう扱うかは、大きく3つに分かれます。自分がどのケースかを先に把握しておくと、必要な手続きが絞り込めます。
「住み続ける」場合は、名義変更(相続登記)だけ済ませれば当面は動く必要がありません。「貸す」場合は登記に加えて賃貸契約の準備が必要です。そして「売る」場合は、登記・測量・税金の申告まで一連の手続きが発生します。この記事では「売る」ことを選んだ方に向けて、順を追って説明していきます。
なお、相続人が複数いる場合は注意が必要です。遺産分割(誰が何を受け取るかの話し合い)が終わっていない土地は、相続人全員が法定相続分の割合で共有している状態になります(法務省)。共有状態の土地を売るには、他の共有者全員の同意が必要です(民法第251条 / e-Gov法令検索)。まず話し合いをまとめることが、売却への第一歩になります。
ここまでのまとめ: 売却を進めるには、遺産分割の合意と相続登記が先決です。
お持ちのマンションは、いま売るといくらか 無料のAI査定で確かめる
相続登記は義務化されています
相続登記とは、亡くなった方(被相続人)の名義になっている土地を、相続人の名義に書き換える手続きです。法務局(登記所)で行います。
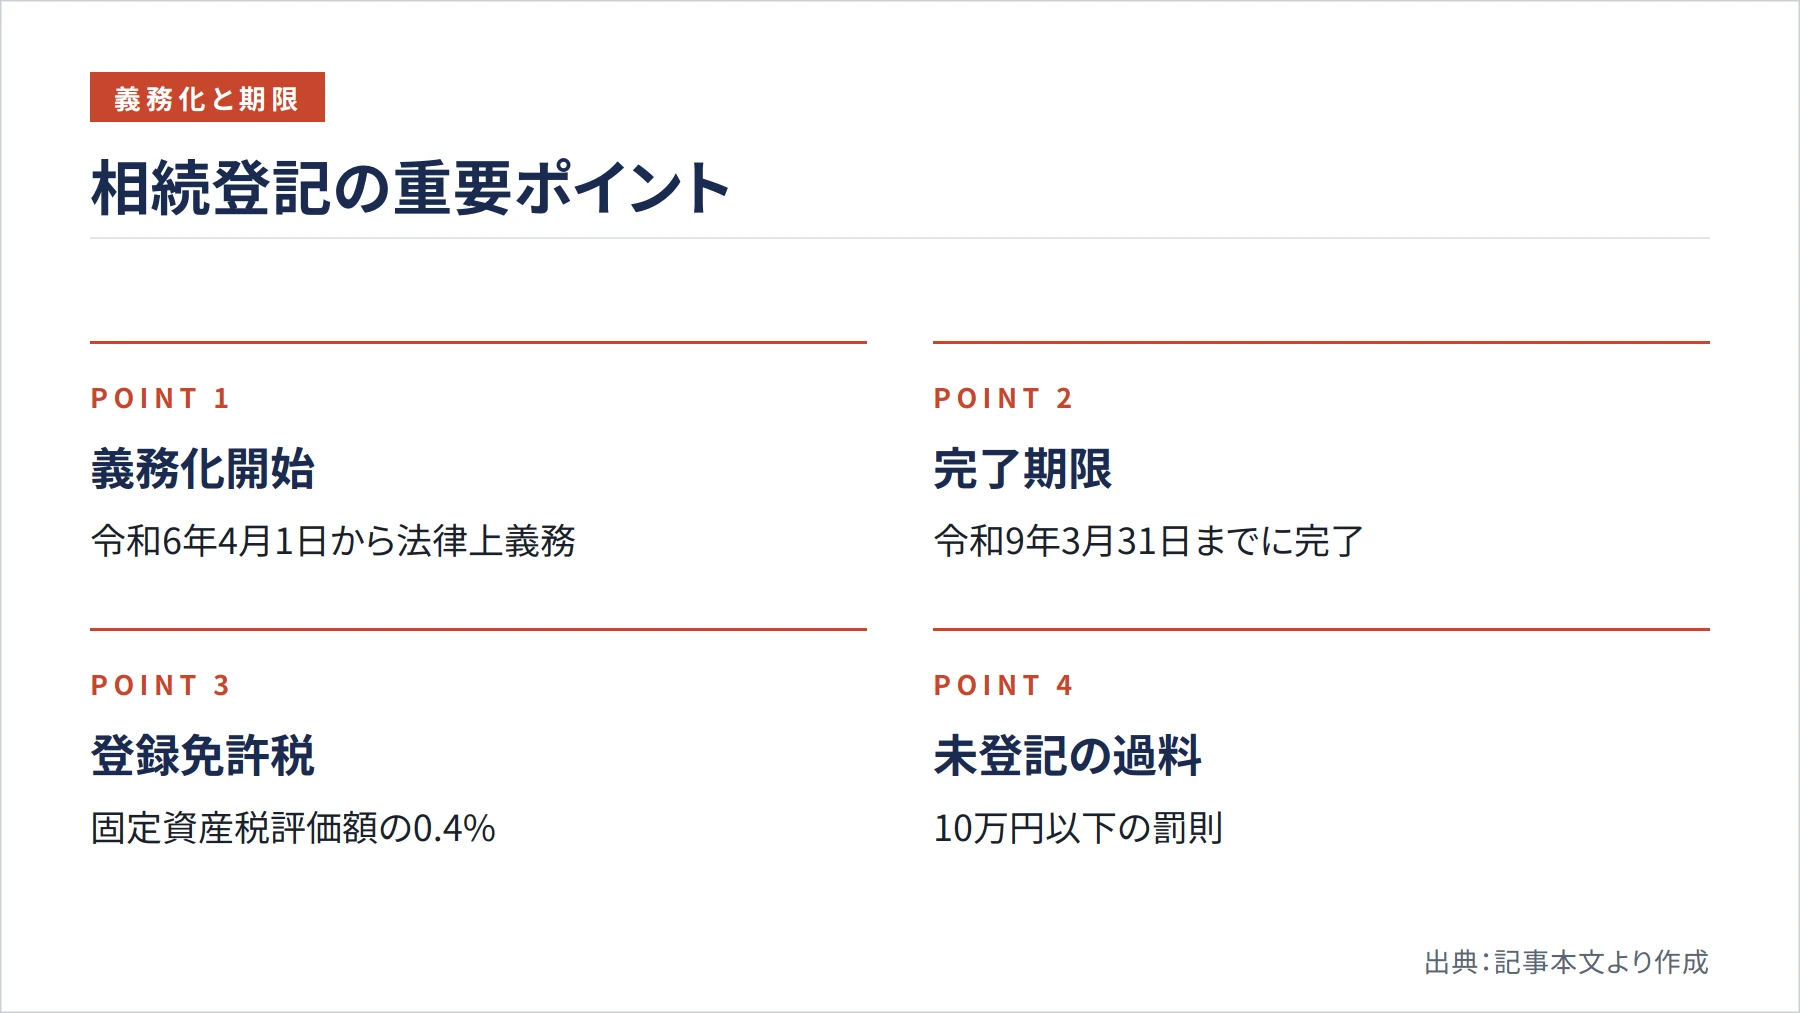
令和6年4月1日から、この相続登記が法律上の義務になりました(法務省)。それ以前に相続が始まっていた未登記の土地も対象で、令和9年3月31日までに手続きを済ませる必要があります。正当な理由なく登記を怠ると、10万円以下の過料の対象になります(法務省)。
相続した土地を売却するには、この相続登記が完了していることが前提です。登記が済んでいなければ、売買契約を結んでも所有権を買主に移すことができません(法務省)。
登記に必要な主な書類は、被相続人の出生から死亡までの戸籍・除籍謄本、相続人の住民票、遺産分割協議書(相続人全員で話し合って決めた場合)などです(法務局)。書類集めが大変に感じる場合は、「法定相続情報証明制度」を使うと便利です。法務局に戸籍謄本の束と相続関係一覧図を提出すると、認証文付きの一覧図の写しを無料で受け取れます(法務局)。この写しを使えば、複数の手続きで戸籍謄本を何度も取り直す手間が省けます。
登記の際にかかる登録免許税(国に納める税金)は、土地の固定資産税評価額の0.4%です(国税庁)。ただし一定の土地については、令和9年3月31日までに相続による所有権移転登記を受ける場合、この登録免許税が免税になる場合があります(国税庁)。詳細は国税庁の公式サイトでご確認ください。
ここまでのまとめ: 相続登記は義務であり、売却前に必ず完了させる必要があります。
売却時にかかる税金と節税できる特例
相続した土地を売ると、売却益(譲渡所得)に対して税金がかかります。仕組みを知っておくと、特例を使って税負担を抑えられる場合があります。
課税される譲渡所得は「売却価格 −(取得費+売却にかかった費用)」で計算します(国税庁)。売却にかかった費用には、不動産会社への仲介手数料や測量費、建物の取り壊し費用なども含まれます。また、相続した土地の所有期間は、被相続人が取得した時点から引き継がれます(国税庁)。つまり、親が30年前に買った土地を相続してすぐ売っても、所有期間は30年として計算されます。
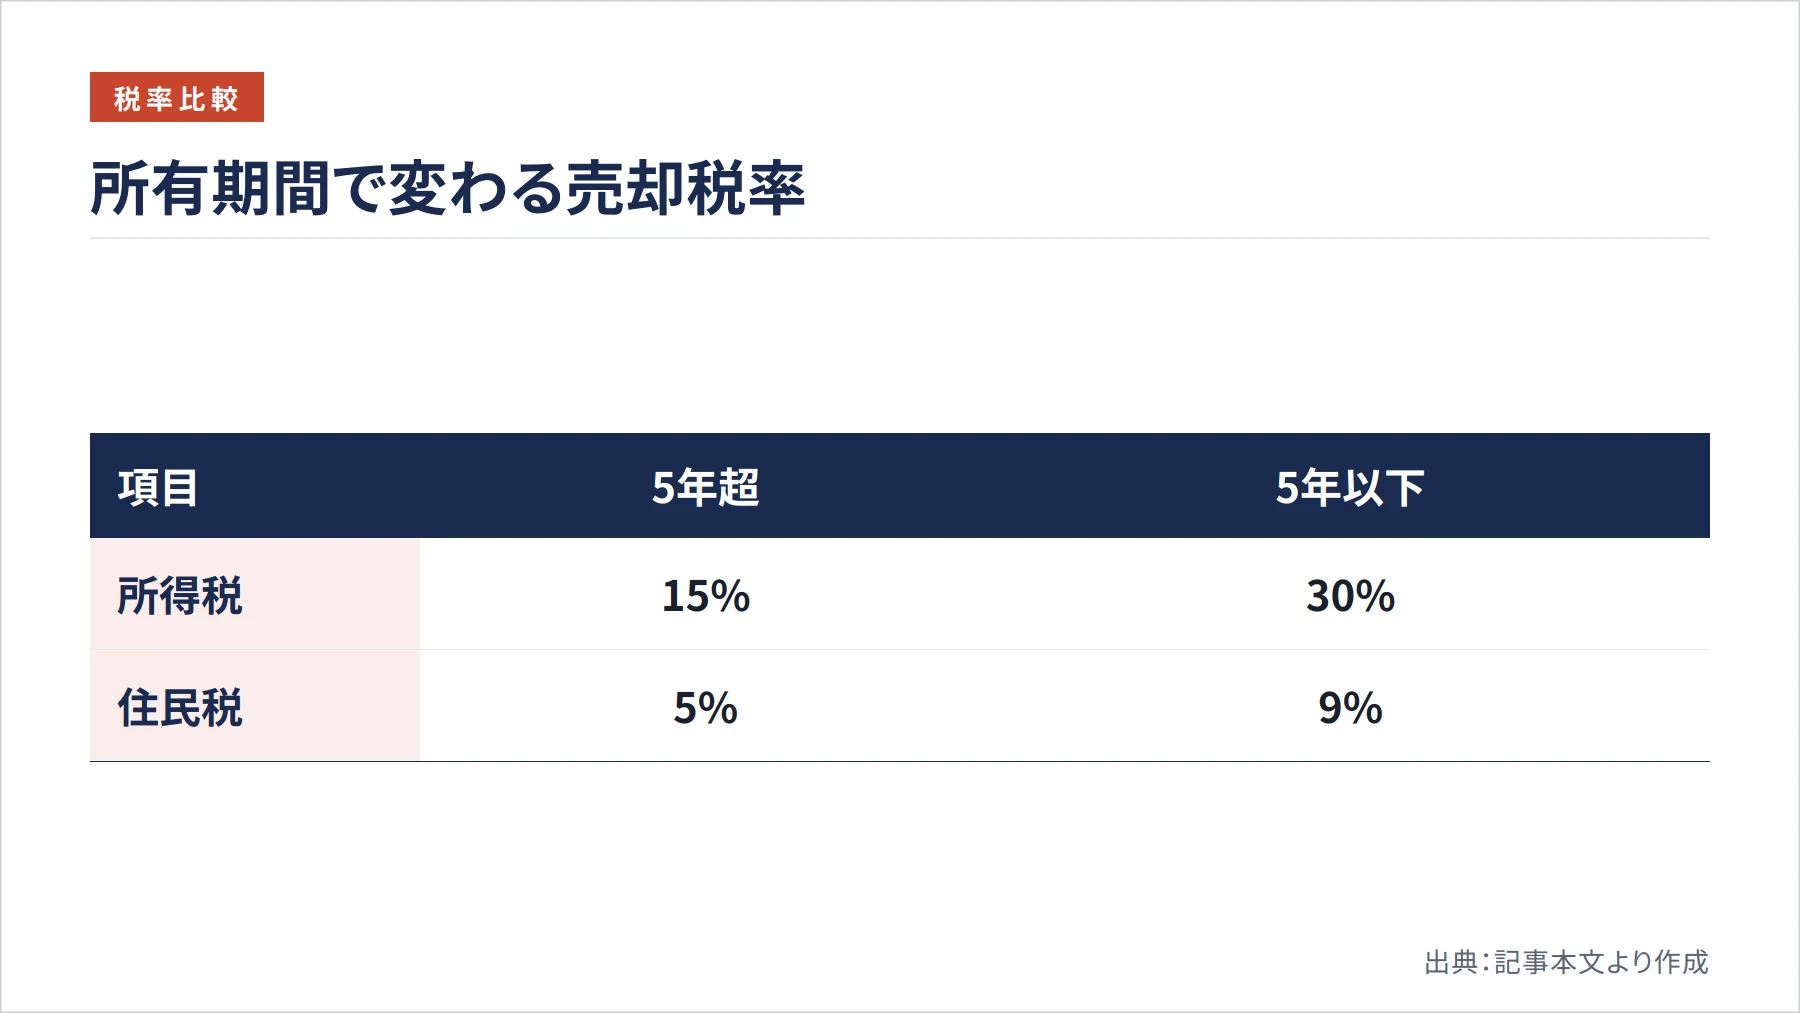
税率は所有期間によって大きく変わります。売った年の1月1日時点で所有期間が5年を超えていれば「長期譲渡所得」として所得税15%・住民税5%、5年以下なら「短期譲渡所得」として所得税30%・住民税9%です(国税庁)。相続した土地は被相続人の取得時期を引き継ぐため、多くの場合は長期譲渡所得の扱いになります。
取得費(もともといくらで買ったか)の資料が見つからない場合は、売却価格の5%を取得費として使うことができます(国税庁)。ただし、これだと課税される利益が大きくなりやすいため、古い売買契約書や通帳の記録を探してみることをお勧めします。
節税に使える特例として、まず「取得費加算の特例」があります。相続税を支払った場合、その相続税額の一部を取得費に上乗せできる制度です。相続開始の翌日から相続税の申告期限の翌日以後3年を経過する日までに売却することが条件の一つです(国税庁)。次に「空き家の3,000万円特別控除」があります。被相続人が住んでいた家屋とその敷地を一定の要件のもとで売った場合、譲渡所得から最高3,000万円を控除できます。ただし、令和6年1月1日以後の譲渡で相続人が3人以上いる場合は上限が2,000万円になります(国税庁)。また、この空き家特例と取得費加算の特例は、原則として重ねて使うことができません(国税庁)。どちらが有利かは個別の状況によるため、税理士に相談することをお勧めします。
ここまでのまとめ: 特例を使えば税負担を大幅に減らせる場合があるため、売却前に必ず確認しましょう。
売却の流れと費用の目安
実際に売却を進める際の大まかな流れを把握しておきましょう。手続きの全体像が見えると、焦らずに動けます。
まず不動産会社に査定を依頼します。複数社に依頼して比較するのが一般的です。次に媒介契約(売却を依頼する契約)を結び、買主を探します。買主が見つかったら売買契約を締結し、引き渡しと同時に残代金を受け取ります。売却が完了したら、翌年の確定申告で譲渡所得を申告します。
費用面では、不動産会社への仲介手数料が主な出費になります。仲介手数料の上限は法律で定められていますが、具体的な金額は物件の売却価格や条件によって異なります。また、土地の境界が不明確な場合は測量費用が別途かかることがあります。固定資産税については、1月1日時点の所有者が年間の納税義務者になります(大津市)。年度途中で売却しても法律上の納税義務者は変わりませんが、売買契約の中で日割り精算する商習慣があります。
相続人が複数いて遺産分割の話し合いがまとまらない場合は、家庭裁判所の遺産分割調停や審判を利用できます(裁判所)。また、被相続人がどこに不動産を持っていたかわからない場合は、「所有不動産記録証明制度」を使うと法務局で一覧的な証明を請求できます(法務省)。
ここまでのまとめ: 査定→媒介契約→売買契約→引き渡し→確定申告の順で進めます。
売れない土地は国に引き取ってもらう方法もある
立地や形状によっては、買い手がなかなか見つからない土地もあります。そのような場合の選択肢として、「相続土地国庫帰属制度」があります。
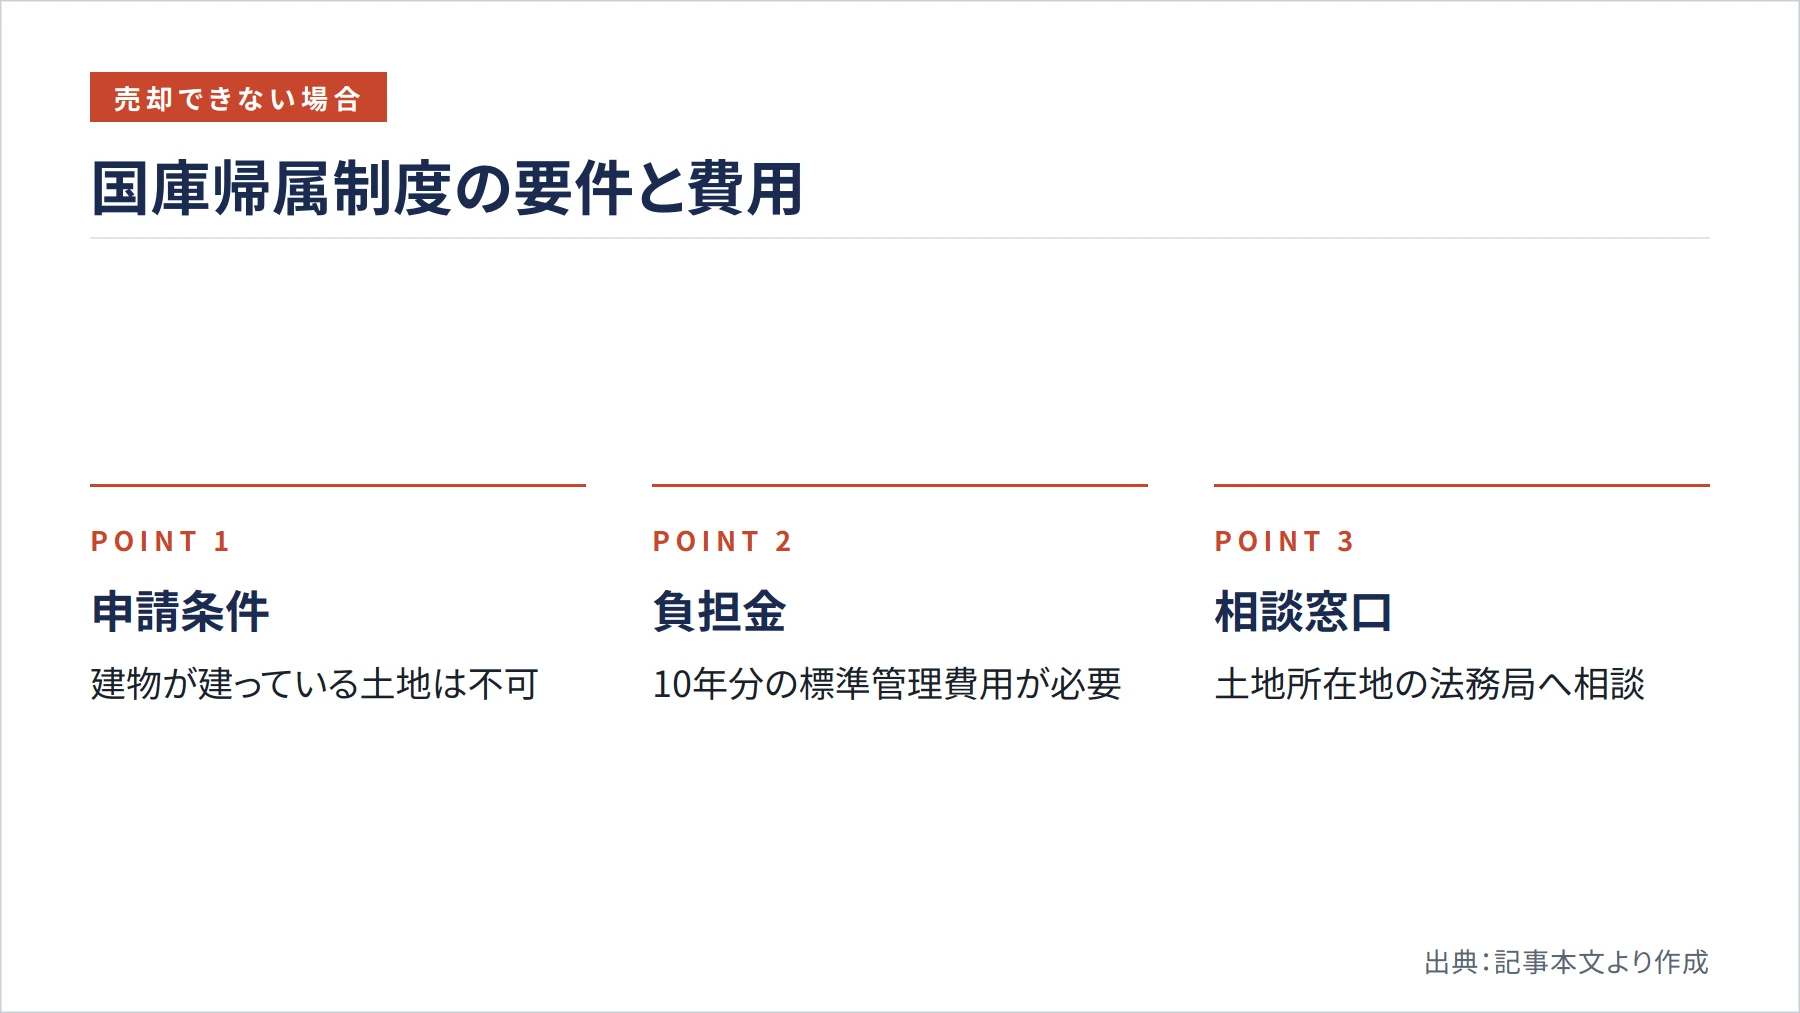
これは、相続した土地を国に引き取ってもらえる制度です。相談先は、土地が所在する都道府県の法務局・地方法務局本局の不動産登記部門です(法務省)。相談は事前予約制で、令和6年10月15日からウェブ相談も利用できるようになっています(法務省)。
ただし、この制度にはいくつかの制限があります。まず、建物が建っている土地は申請できません(法務省)。建物を先に取り壊す必要があります。また、国が引き取ってくれるからといって完全に無償ではありません。承認された場合でも、10年分の標準的な管理費用を考慮した負担金を納付する必要があります(法務省)。負担金の額は土地の種目によって異なるため、事前に法務局に確認することをお勧めします。
売却が難しい土地を抱えて困っている場合は、まず法務局に相談してみることが一つの手です。売却と国庫帰属のどちらが現実的かを比較したうえで判断するとよいでしょう。
ここまでのまとめ: 売れない土地は国庫帰属制度という選択肢がありますが、費用と条件の確認が必要です。
まとめ
相続した土地を売却するには、相続登記の完了・譲渡所得税の計算・特例の確認という3つのステップが欠かせません。登記は令和6年4月から義務化されており、怠ると過料の対象になります。税金面では所有期間や特例の適用可否によって手取り額が大きく変わるため、売却前に税理士や不動産会社に相談することが重要です。売れない土地については、相続土地国庫帰属制度という選択肢もあります。一つひとつの手続きは複雑に見えますが、順番を守って進めれば必ず解決できます。焦らず、まず登記の状況と税金の試算から始めてみてください。
ご自身の土地が実際にいくらで売れるかは、現在の成約データをもとにした査定で確かめるのが最も確実な方法です。
参考文献・出典
- 法務省:相続登記の申請義務化について — https://www.moj.go.jp/MINJI/minji05_00599.html
- 法務省:相続登記の申請義務化に関するQ&A — https://www.moj.go.jp/MINJI/minji05_00565.html
- 法務省:不動産を相続した方へ ~相続登記・遺産分割を進めましょう~ — https://www.moj.go.jp/MINJI/minji05_00435
- 民法 | e-Gov 法令検索 — https://laws.e-gov.go.jp/law/129AC0000000089
- 法務省:所有不動産記録証明制度について — https://www.moj.go.jp/MINJI/minji05_00740.html
- 法務局:相続登記に必要なもの — https://houmukyoku.moj.go.jp/kagoshima/content/001427179.pdf
- 法務局:「法定相続情報証明制度」について — https://houmukyoku.moj.go.jp/sapporo/page000236.html
- 国税庁:No.7191 登録免許税の税額表 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7191.htm
- 国税庁:土地や建物を売ったとき — https://www.nta.go.jp/publication/pamph/koho/kurashi/html/05_3.htm
- 国税庁:No.3270 相続や贈与によって取得した土地・建物の取得費と取得の時期 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3270.htm
- 国税庁:No.3258 取得費が分からないとき — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3258.htm
- 国税庁:No.3267 相続財産を譲渡した場合の取得費の特例 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3267.htm
- 国税庁:No.3306 被相続人の居住用財産(空き家)を売ったときの特例 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3306.htm
- 裁判所:遺産分割調停 — https://www.courts.go.jp/saiban/syurui/syurui_kazi/kazi_07_12/index.html
- 法務省:相続土地国庫帰属制度に関するQ&A — https://www.moj.go.jp/MINJI/minji05_00459.html
- 法務省:相続土地国庫帰属制度において引き取ることができない土地の要件 — https://www.moj.go.jp/MINJI/minji05_00461.html
- 法務省:相続土地国庫帰属制度の負担金 — https://www.moj.go.jp/MINJI/minji05_00471.html
- 法務省:相続土地国庫帰属制度の相談対応について — https://www.moj.go.jp/MINJI/minji05_00498.html
- 東京都主税局:不動産取得税 — https://www.tax.metro.tokyo.lg.jp/shitsumon/real_estate/f
- 大津市:納税通知に関するよくある質問Q&A — https://www.city.otsu.lg.jp/soshiki/005/1216/g/shisan/48170.html