この記事の結論
- 相続した空き家は、相続開始から3年を経過する日の属する年の12月31日までに売ると最高3,000万円の控除が受けられます。
- 相続人が複数の場合、控除上限が変わることがあります。詳細は国税庁の公式サイトでご確認ください。
- 特例を使うには市区町村で確認書を取得し、税務署で確定申告する手続きが必要です。
親から実家を相続したものの、誰も住む予定がなくて困っている方は多いと思います。「売ろうとは思っているけれど、いつまでに動けばいいのか」「税金がどれくらいかかるのか」と不安を感じている方もいるでしょう。実は、相続した空き家を一定の期間内に売ると、税金の負担を大きく減らせる制度があります。この記事では、その「3年以内に売る」という期限の意味と、使える控除の仕組み、手続きの流れをわかりやすく説明します。難しい言葉はできるだけ日常の言葉に置き換えますので、不動産の知識がなくても安心して読み進めてください。
「3年以内」とはいつまでのことか
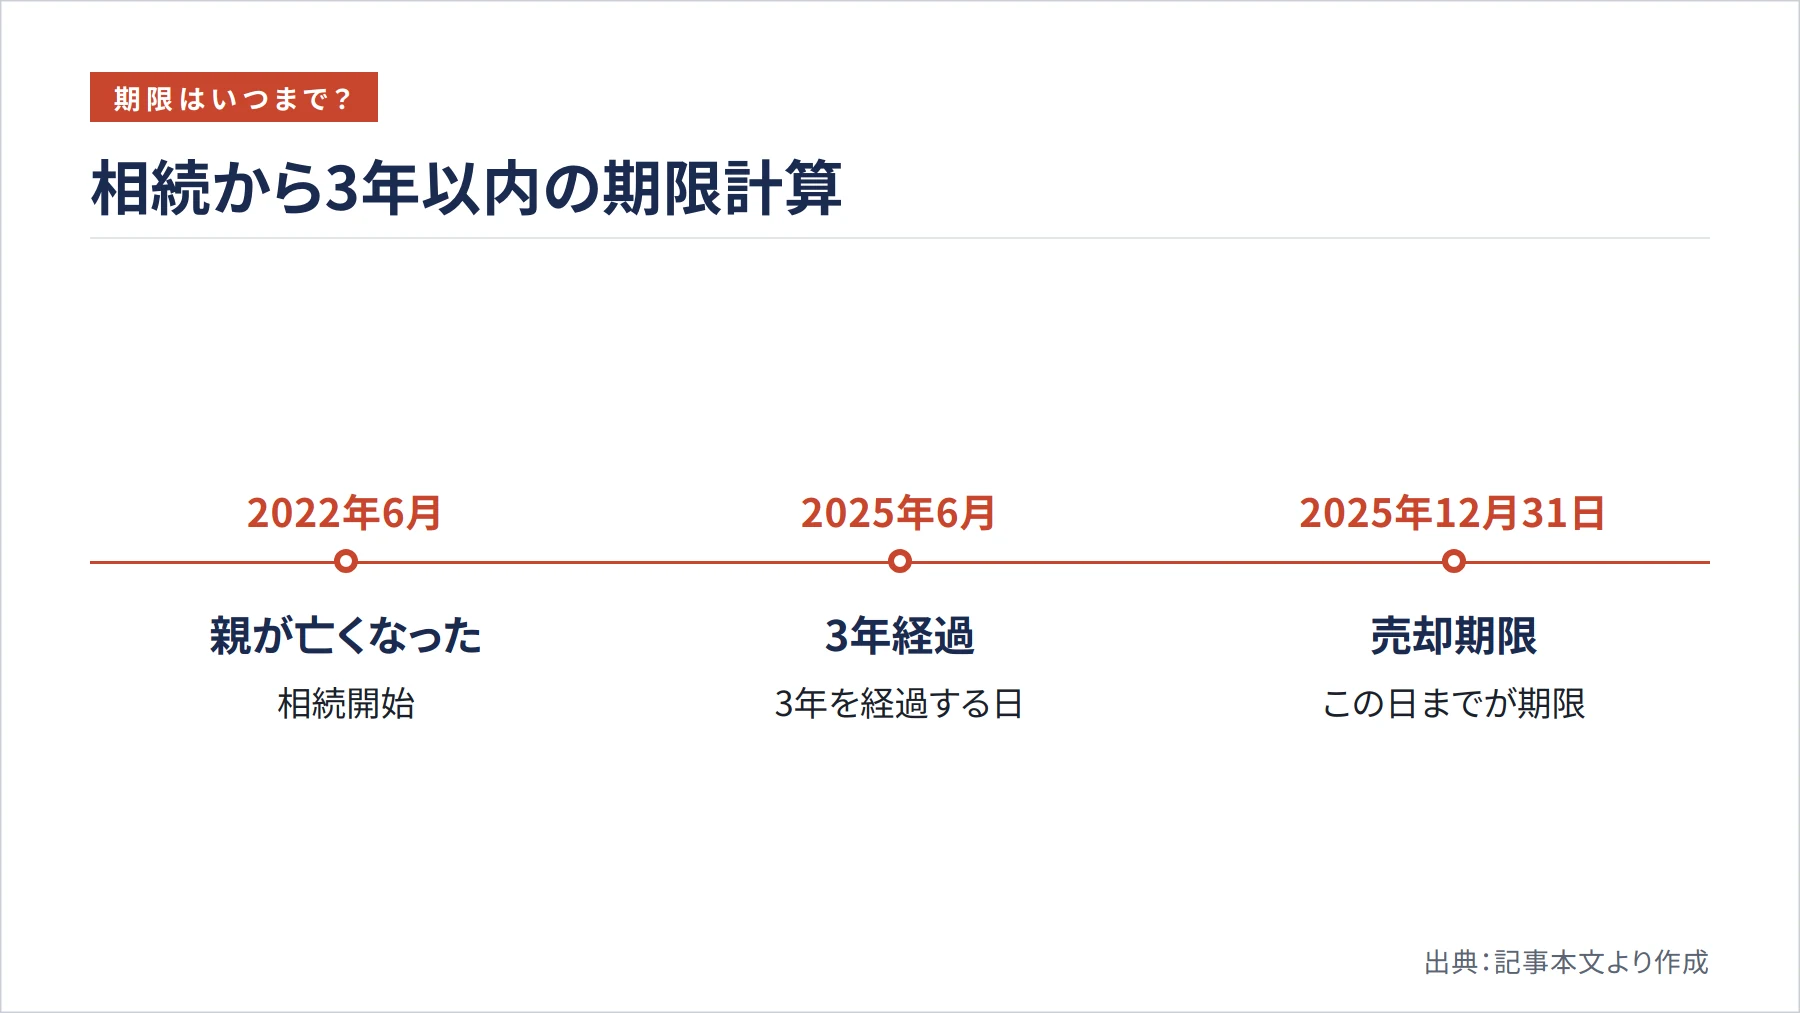
まず押さえておきたいのは、「3年以内」という期限の正確な意味です。一般的に「相続から3年」と聞くと、亡くなった日からちょうど3年後の同じ日を思い浮かべる方が多いのですが、税法上の計算は少し違います。
正確には、「相続が始まった日(被相続人が亡くなった日)から3年を経過する日の属する年の12月31日まで」が期限です(横浜市・長岡京市公式サイト)。少しわかりにくいので、具体例で考えてみましょう。たとえば2022年6月に親が亡くなった場合、3年を経過する日は2025年6月になります。その年の12月31日、つまり2025年12月31日までに売却を完了させれば、期限内とみなされます。
つまり、亡くなった月によっては、実質的に3年半近い猶予がある場合もあります。一方で、年末ぎりぎりに売却しようとすると、買い手探しや書類の準備が間に合わないリスクもあります。余裕を持って動き始めることが大切です。
ここまでのまとめ: 期限は「相続開始から3年を経過する日の属する年の12月31日」なので、亡くなった年によっては3年半近い猶予があります。
お持ちのマンションは、いま売るといくらか 無料のAI査定で確かめる
3,000万円控除とはどんな制度か
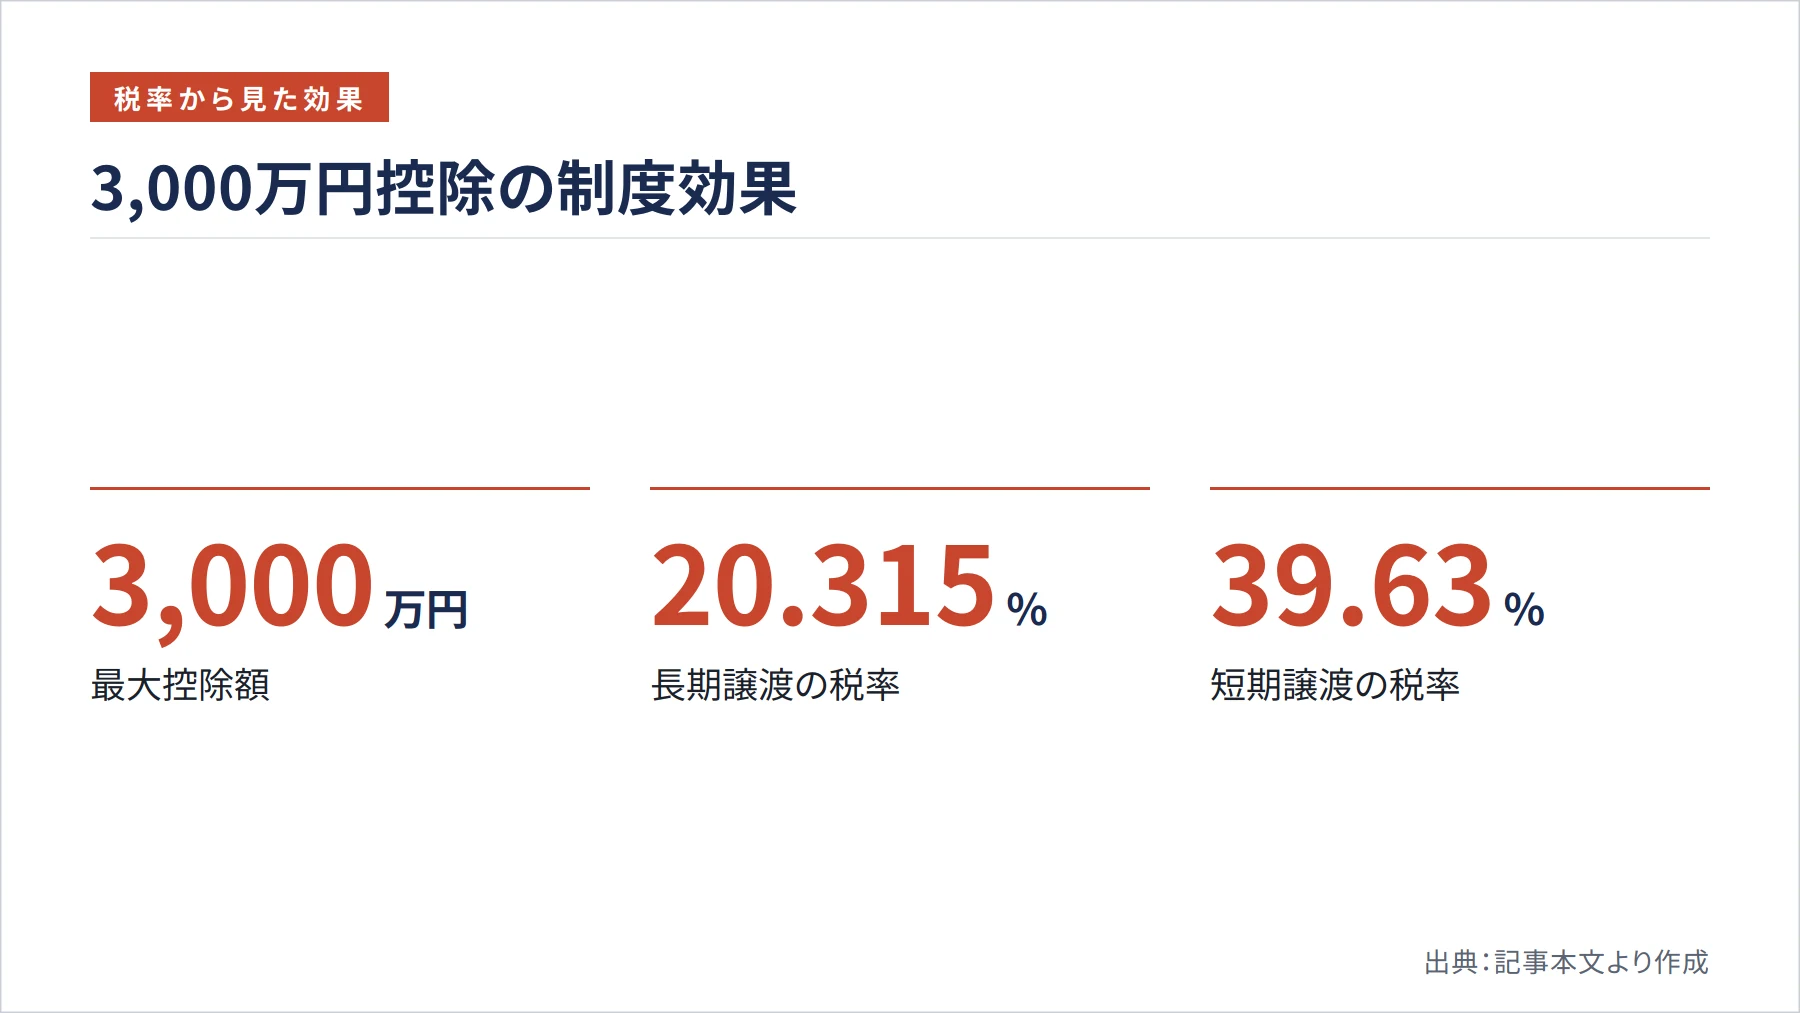
この制度の正式名称は「被相続人の居住用財産(空き家)を売ったときの特例」といいます。相続または遺贈(いぞう:遺言によって財産を受け取ること)で取得した空き家やその土地を売ったとき、一定の要件を満たすと、売却で得た利益(譲渡所得)から最高3,000万円を差し引いて税金を計算できる制度です(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3306.htm)。
譲渡所得とは、売れた金額から取得費(もともとの購入価格など)と売却にかかった費用を引いた「もうけ」のことです。たとえば2,500万円で売れて、もうけが2,500万円だったとしても、この特例を使えば課税対象がゼロになります。国税庁によると、不動産売却益は、所有期間5年超の長期譲渡は所得税・住民税あわせて原則20.315%、5年以下の短期譲渡は39.63%です。特例適用の有無で税率は変わるため、数百万円単位で税負担が変わる可能性があります。
ただし、2024年(令和6年)1月1日以降に売却する場合で、相続人が複数いるときは控除の上限が変わることがあります。詳細は国税庁の公式サイトでご確認ください(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3306.htm)。兄弟姉妹で相続した場合などは、自分が何人目の相続人かを確認しておく必要があります。
また、売却代金の合計が1億円を超えた場合は、特例を使った後でも修正申告と納税が必要になることがあります(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3306.htm)。高額な物件を売る方は、税理士に相談することをおすすめします。
ここまでのまとめ: 最高3,000万円の控除で、売却益にかかる税金を大幅に減らせる制度です。
特例を使うための主な要件
重要なのは、この特例には細かい条件があるという点です。すべての空き家が対象になるわけではありません。主な要件を確認しておきましょう。
まず、売る家は「被相続人(亡くなった方)が生前に一人で住んでいた家」であることが基本です。相続が始まる直前まで、その家に被相続人が住んでいた必要があります。また、相続してから売るまでの間、その家を事業用や賃貸用に使っていないことも条件の一つです。
建物の状態についても条件があります。売却時点で、家が一定の耐震基準(建物の揺れへの強さの基準)を満たしているか、または取り壊して更地(さらち:建物がない土地)にして売ることが求められます。ただし、近年の制度改正により、売買契約に基づいて買主が取り壊しや耐震リフォームを行った場合も特例の対象になりました(横浜市公式サイト https://www.city.yokohama.lg.jp/kurashi/sumai-kurashi/jutaku/sien/akiya/zeikoujo.html)。これにより、売主が解体費用を負担しなくても特例を使いやすくなっています。
さらに、売却する相手が親族や特別な関係にある人ではないことも条件です。家族間での売買は対象外になります。要件は複数あり、個別の事情によって判断が変わることもあるため、詳細は国税庁の公式サイトや税理士にご確認ください。
ここまでのまとめ: 被相続人が一人で住んでいた家で、賃貸や事業に使っておらず、耐震基準を満たすか更地にして売ることが主な条件です。
手続きの流れと必要な書類
実は、この特例は自動的に適用されるものではありません。自分で手続きをしなければ、控除は受けられません。大きく分けると「市区町村での書類取得」と「税務署での確定申告」の2ステップがあります。
まず、物件がある市区町村の窓口で「被相続人居住用家屋等確認書」という書類を発行してもらいます(横浜市・長岡京市公式サイト)。これは「この家は確かに被相続人が住んでいた家です」と行政が証明する書類です。取得に必要な書類は市区町村によって異なるため、事前に問い合わせておくとスムーズです。
次に、売却した翌年の確定申告(毎年2月16日〜3月15日ごろ)で、この特例を使う旨を申告します。確定申告では、確認書のほかに売買契約書や登記事項証明書(登記簿謄本)なども必要になります。普段、確定申告をしていない会社員の方でも、不動産を売った年は申告が必要になりますので注意してください。
手続きに不安がある場合は、税理士や不動産会社に相談するのが安心です。書類の準備や申告の代行を依頼できます。費用はかかりますが、控除額の大きさを考えると十分に元が取れることが多いでしょう。
ここまでのまとめ: 市区町村で確認書を取得し、売却翌年の確定申告で申請する2ステップが必要です。
早めに売ることが大切な理由
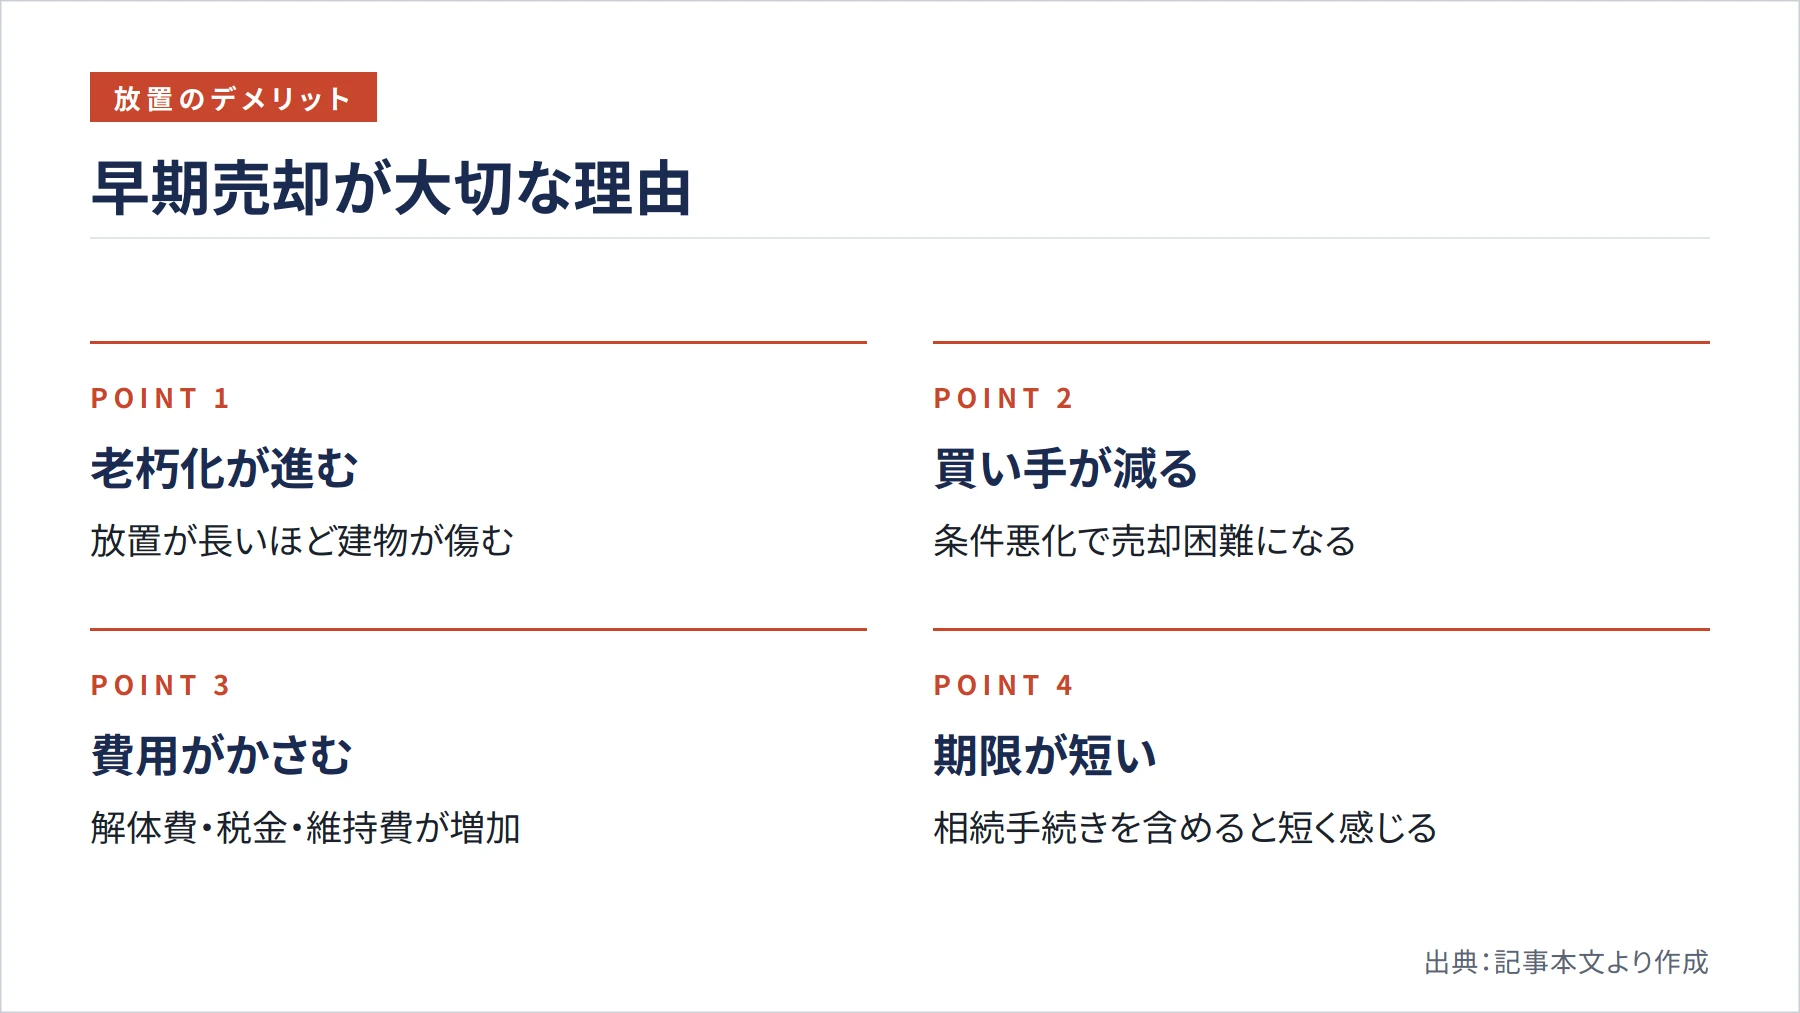
期限内に売ることが大切なのは、税制上の理由だけではありません。政府広報オンラインによると、空き家は放置される期間が長くなるほど老朽化や損傷が進み、売買や賃貸が難しくなってしまいます(政府広報オンライン https://www.gov-online.go.jp/article/202403/entry-5949.html)。建物が傷んでくると、買い手がつきにくくなるだけでなく、解体費用がかさんで手元に残るお金が減ってしまうこともあります。
また、空き家の管理には固定資産税や維持費がかかり続けます。誰も住んでいない家でも、税金や草刈り・清掃などの費用は毎年発生します。売却を先延ばしにするほど、費用だけがかさんでいくという現実があります。
売却先を探す方法としては、不動産会社への仲介依頼のほか、国土交通省が運営する「全国版空き家・空き地バンク」を活用する方法もあります。これは各自治体が持つ空き家情報を横断して検索できる仕組みで、平成30年4月から本格運営されています(国土交通省 https://www.mlit.go.jp/totikensangyo/const/sosei_const_tk3_000131.html)。地方の物件でも買い手が見つかりやすくなる可能性があります。
3年という期限は長いようで、相続の手続きや家の片付け、書類の準備などを考えると意外と短く感じるものです。「まだ時間がある」と思っているうちに期限が近づいてしまうケースも少なくありません。早めに動き始めることが、結果として税金も維持費も節約することにつながります。
ここまでのまとめ: 空き家は放置するほど価値が下がり費用もかさむため、3年の期限を待たずに早めに動き始めることが得策です。
まとめ
相続した空き家を売るなら、「相続開始から3年を経過する日の属する年の12月31日まで」という期限を意識することが最初の一歩です。この期限内に一定の要件を満たして売却すれば、最高3,000万円の控除が受けられ、税負担を大きく抑えられます。特例を使うには市区町村での確認書取得と確定申告が必要なので、売却が決まったら早めに準備を始めましょう。
空き家を放置すると建物の傷みが進み、売りにくくなるだけでなく、維持費もかかり続けます。「いつか売ろう」と思っているなら、今すぐ動き始めることが、最終的に手元に残るお金を最大化する近道です。税金や手続きに不安がある場合は、税理士や不動産会社に相談しながら進めることをおすすめします。
ご自身の物件がいくらになるかは、実際の成約データで見るのが早道です。
参考文献・出典
- 国税庁 – No.3306 被相続人の居住用財産(空き家)を売ったときの特例 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3306.htm
- 横浜市 – 空き家の発生を抑制するための特例措置(空き家の譲渡所得の3,000万円特別控除) — https://www.city.yokohama.lg.jp/kurashi/sumai-kurashi/jutaku/sien/akiya/zeikoujo.html
- 長岡京市公式ホームページ – 空き家の発生を抑制するための特例措置(空き家の譲渡所得の3,000万円特別控除)について — https://www.city.nagaokakyo.lg.jp/0000006586.html
- 国土交通省 – 建設産業・不動産業:空き家・空き地バンク総合情報ページ — https://www.mlit.go.jp/totikensangyo/const/sosei_const_tk3_000131.html
- 政府広報オンライン – 空き家の活用や適切な管理などに向けた対策が強化。トラブルになる前に対応を! — https://www.gov-online.go.jp/article/202403/entry-5949.html
- 国税庁 – No.3314 過去に居住していたマイホームを売ったとき — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3314.htm
一橋大学大学院MBA修了。大手デベロッパー法人部門、買取再販会社を経て現職。区分リノベ再販・都心事業用物件の買取再販を手がけ、業界7年の知見で記事を監修。
プロフィール詳細 →