
この記事の結論
- 借換え時の諸費用は借入金額の一定割合が目安で、3,000万円なら約60〜90万円以上かかります。
- 金利差が1%以上あれば費用回収は約4〜5年、0.5%差では約9〜10年かかります。
- 相談先は複数の金融機関と借換え専門サービスを比較するのが費用を抑えるコツです。
不動産投資ローンの借換えを検討しているものの、「手数料がいくらかかるのか」「本当に得になるのか」と悩んでいる方は多いのではないでしょうか。借換えは金利を下げる有効な手段ですが、手続きにかかる諸費用を見落とすと、思ったほど節約できなかったという結果になりかねません。この記事では、借換えにかかる手数料の内訳と相場、損益分岐点の考え方、そして相談先の選び方まで、初心者にもわかりやすく解説します。
借換えにかかる手数料の内訳と相場
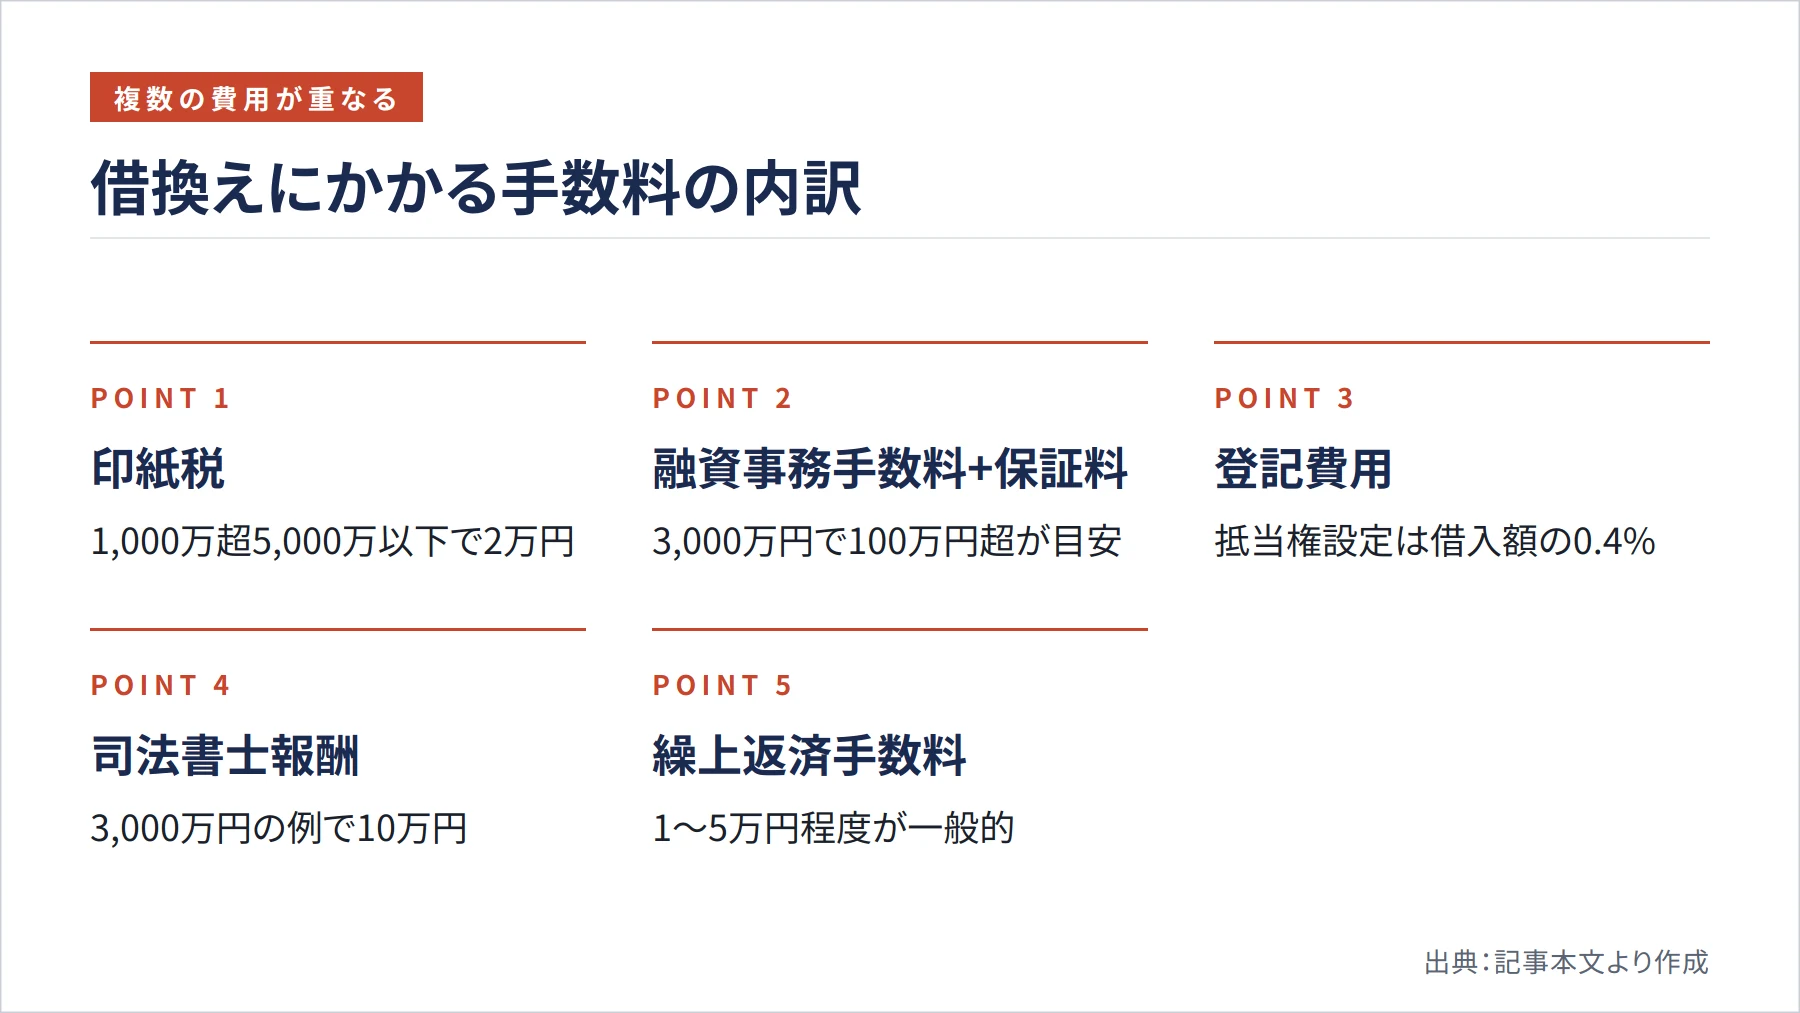
まず押さえておきたいのは、借換えには複数の費用が重なって発生するという点です。「金利が下がる」という一点だけに注目して動き出すと、諸費用の合計額に驚くことになります。費用の種類と相場を事前に把握しておくことが、冷静な判断につながります。
借換えで必ず発生する費用の一つが、新しいローン契約を結ぶ際の金銭消費貸借契約書に貼る印紙税です。国税庁の「印紙税の手引(令和7年5月)」によると、契約金額が1,000万円超5,000万円以下の場合、印紙税額は2万円とされています(国税庁 https://www.nta.go.jp/publication/pamph/inshi/pdf/1504.pdf)。金額としては小さく見えますが、これはあくまで費用の一部に過ぎません。
次に大きな割合を占めるのが、融資事務手数料と保証料です。融資事務手数料は定額型と定率型に分かれるケースが見られます(manabu不動産投資)。保証料については、一括前払い方式と金利上乗せ方式という説明が見られます。3,000万円の借換えであれば、手数料と保証料だけで合計100万円を超えることも珍しくありません。
さらに、登記費用も見逃せないコストです。登録免許税法に基づくと、新たに設定する抵当権の登録免許税は債権金額又は極度金額の0.4%です。既存の抵当権を抹消する登録免許税は、法務省によると原則として不動産1個につき1,000円と定められています(登録免許税法 https://laws.e-gov.go.jp/document?lawid=342AC0000000035_20250401_505AC0000000022)。加えて、これらの手続きを代行する司法書士への報酬も発生します。アットホームの試算例では、3,000万円の借換えで抵当権設定費用12万円・司法書士報酬10万円が例示されており、登記関連だけで20万円超になることがわかります。
また、現在の金融機関への全額繰上返済手数料も必要です。一般的には1万〜5万円程度が多いとされていますが、金融機関によって大きく異なります。たとえばスルガ銀行の投資用不動産ローンでは、融資実行日から5年以内の全額繰上返済は繰上返済額の2.0%という手数料が設定されており(スルガ銀行 https://www.surugabank.co.jp/surugabank/prod/pdf/real_estate.pdf)、残高が大きい場合は無視できない金額になります。
お持ちのマンションは、いま売るといくらか 無料のAI査定で確かめる
借換え費用の総額はいくらになるか
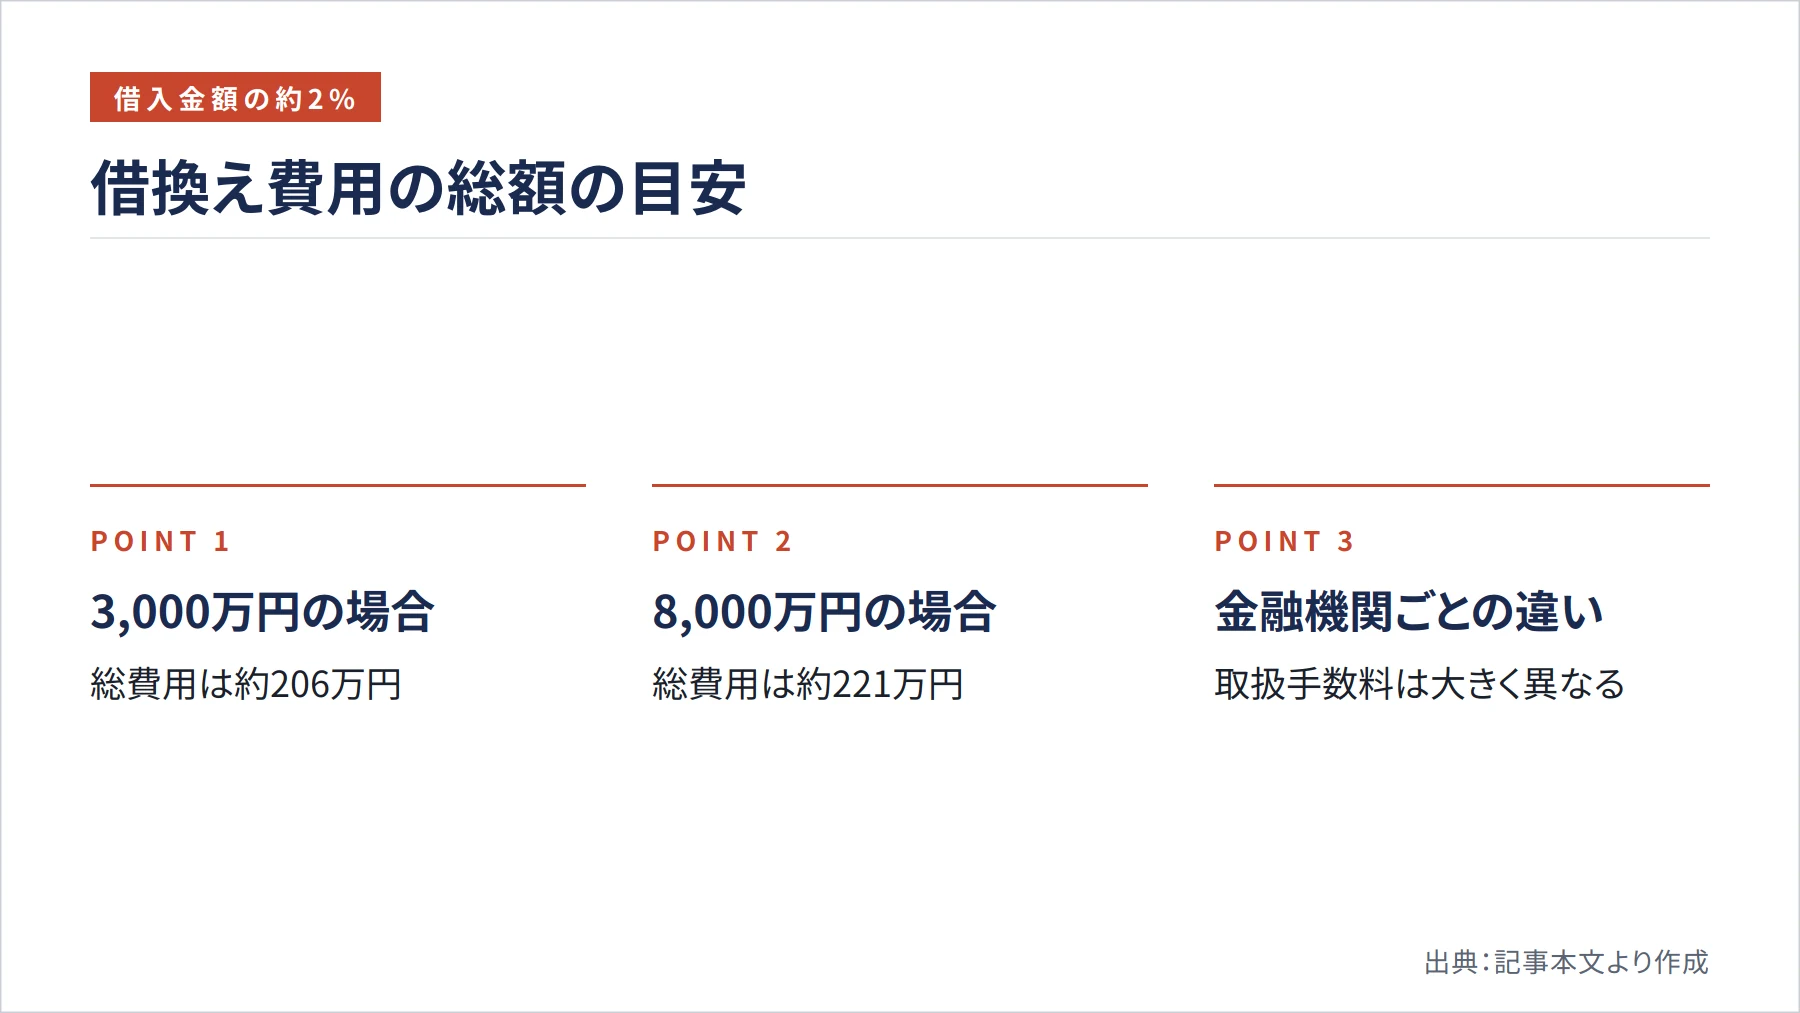
借換え費用の総額は、借入金額の一定割合が目安です。アットホームの試算例では、借入金額3,000万円で各費用を2%と仮定した場合、総費用は約206万円という数字が示されています。内訳は印紙税2万円、融資事務手数料60万円、保証料60万円、抵当権設定費用12万円、司法書士報酬10万円などです。
借入金額が大きくなればなるほど、費用の絶対額も膨らみます。TLLの試算によると、残高8,000万円のローンを借り換える場合、違約金1%・事務手数料1.1%・抵当権設定の登録免許税(借入額の0.4%)などを合計すると、諸費用は約221万円になるとされています。この金額を「金利が下がることで生まれる年間の節約額」で割り算することで、費用を回収するまでの年数が見えてきます。
費用の内訳は金融機関によって大きく異なるため、複数の機関から見積もりを取ることが重要です。たとえば三井住友信託銀行のアパートローンでは取扱手数料が77,000円(三井住友信託銀行 https://www.smtb.jp/personal/loan/charge/)、七十七銀行では融資金額×0.55%(最低165,000円)という設定になっています(七十七銀行 https://www.77bank.co.jp/tesuryo/)。定額型か定率型かによって、借入金額が大きいほど差が開くため、単純に金利だけで比較するのは危険です。
借換えが「得」になる条件とは
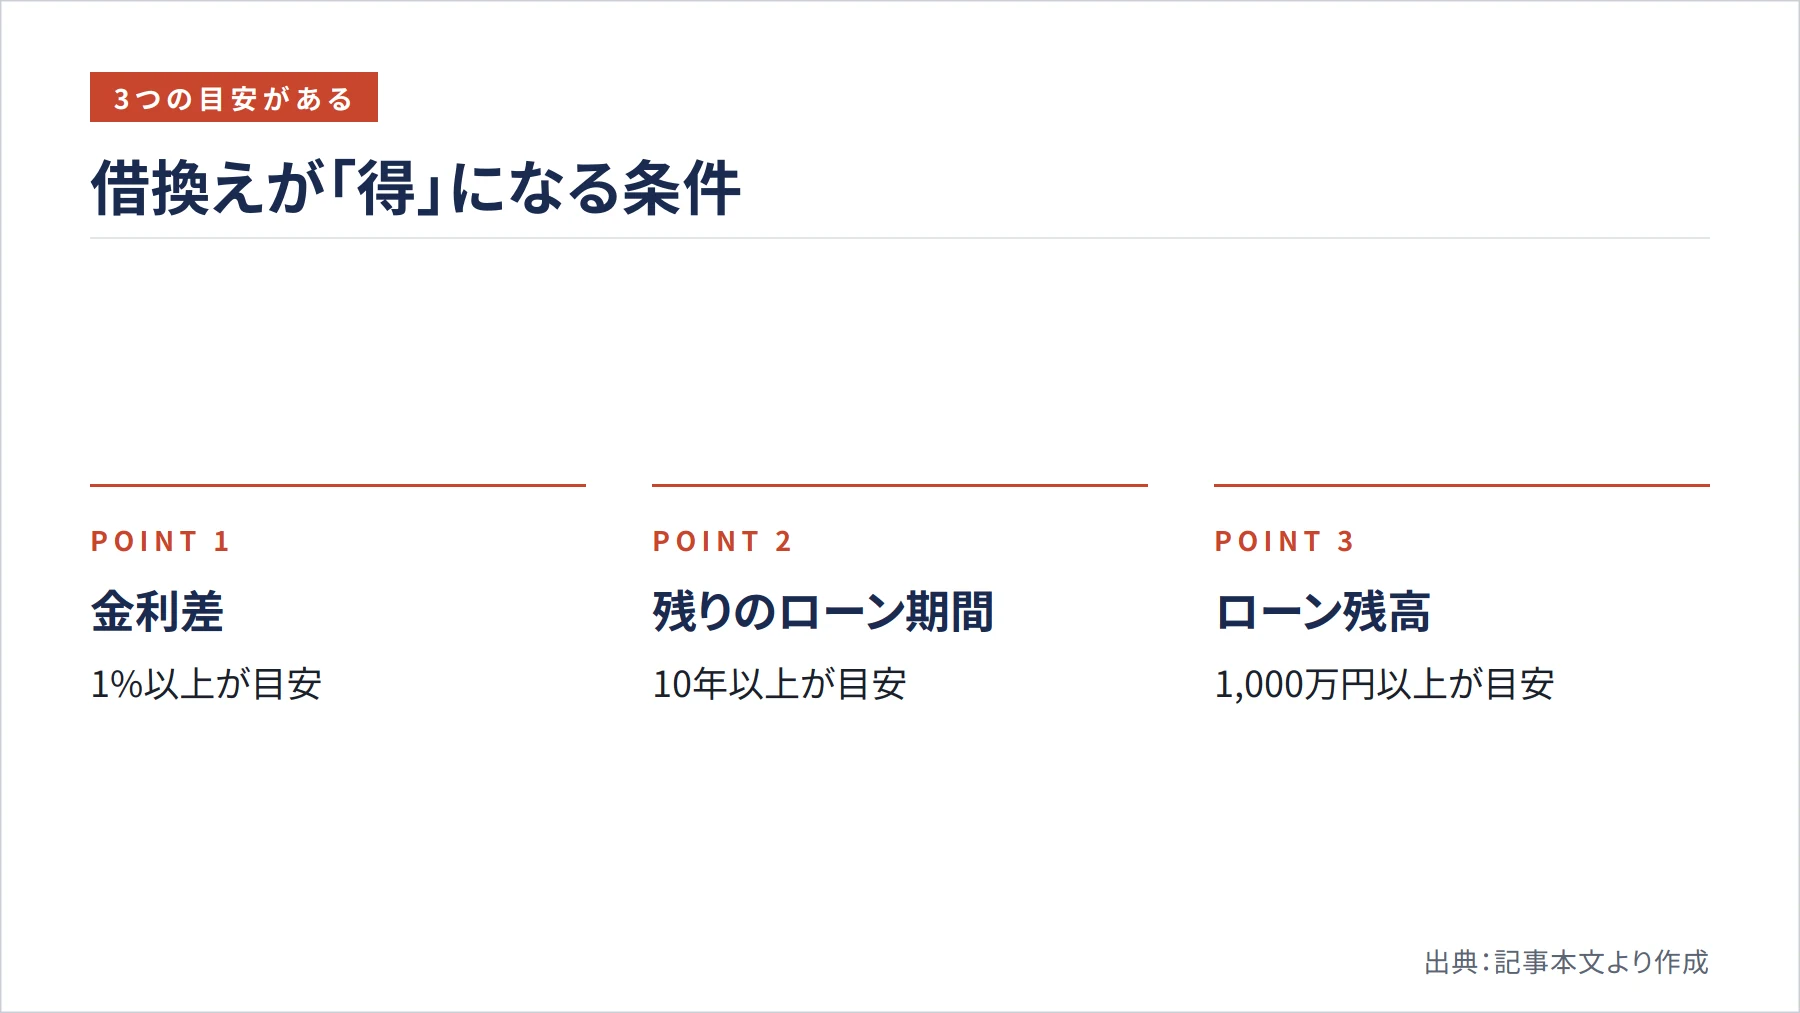
借換えで本当に得をするためには、諸費用を回収できるかどうかが判断の核心です。金利が下がっても、費用を回収する前に物件を売却したり、ローンを完済したりしてしまえば、借換えの恩恵を十分に受けられません。
TLLの試算では、金利差が大きい場合と小さい場合で、費用回収に要する期間が異なるとされています。残りのローン期間と照らし合わせて、費用回収が現実的かどうかを必ず確認してください。
一般的に、借換えを検討する目安として「金利差が1%以上」「残りのローン期間が10年以上」「残高が1,000万円以上」という3つの条件がよく挙げられます。ただしこれはあくまで一般論であり、実際には物件の収益状況や金融機関の審査条件、繰上返済手数料の有無など、個別の事情によって判断が変わります。自分のケースに当てはめた具体的なシミュレーションを行うことが不可欠です。
また、借換え先の金融機関の条件も慎重に確認する必要があります。Wealth Agentの2026年11月時点の比較情報によると、主要行の変動金利は横浜銀行1.7〜2.3%、スルガ銀行2.25〜2.5%、auじぶん銀行2.4%、オリックス銀行2.6〜2.8%などと幅があります(Wealth Agent https://www.agent-hp.com/real-estate-investment-loan-comparison/)。ただし、これらの金利は属性・物件所在地・積算評価などによって大きく変動するため、「誰でもこの金利で借りられる」とは限りません。あくまで参考値として捉えてください。
借換えの手順と注意点
借換えの流れは大きく「現状把握→金融機関の選定→仮審査→本審査→契約・実行」という順番で進みます。まず現在のローンの残高・金利・残存期間・繰上返済手数料を正確に把握することが出発点です。これらの数字が揃って初めて、借換えによる効果を正確に計算できます。
次に、借換え先の候補となる金融機関を複数リストアップして比較します。金利だけでなく、手数料・保証料・繰上返済条件を含めた「総コスト」で比較することが大切です。たとえば三井住友信託銀行のアパートローンでは、固定金利コースの特約期間中は原則として繰上返済ができず、認められる場合でも繰上返済元金の2.0%が違約金として発生します(三井住友信託銀行 https://www.smtb.jp/personal/loan/charge/)。将来の繰上返済や売却の可能性を考えると、こうした条件の違いは非常に重要です。
借換えには審査が伴うため、現在の物件の収益状況や自身の信用情報が審査結果に影響します。また、七十七銀行のように中古物件・借換えの場合は「構造別最長融資期間から築後年数を差し引いた年数以内」という融資期間の制約がある金融機関もあります(七十七銀行 https://www.77bank.co.jp/houjinloan/apart.html)。築年数が経過した物件では、借換え後の融資期間が短くなり、月々の返済額が増えるリスクも考慮が必要です。
借換えの相談先と専門サービスの活用
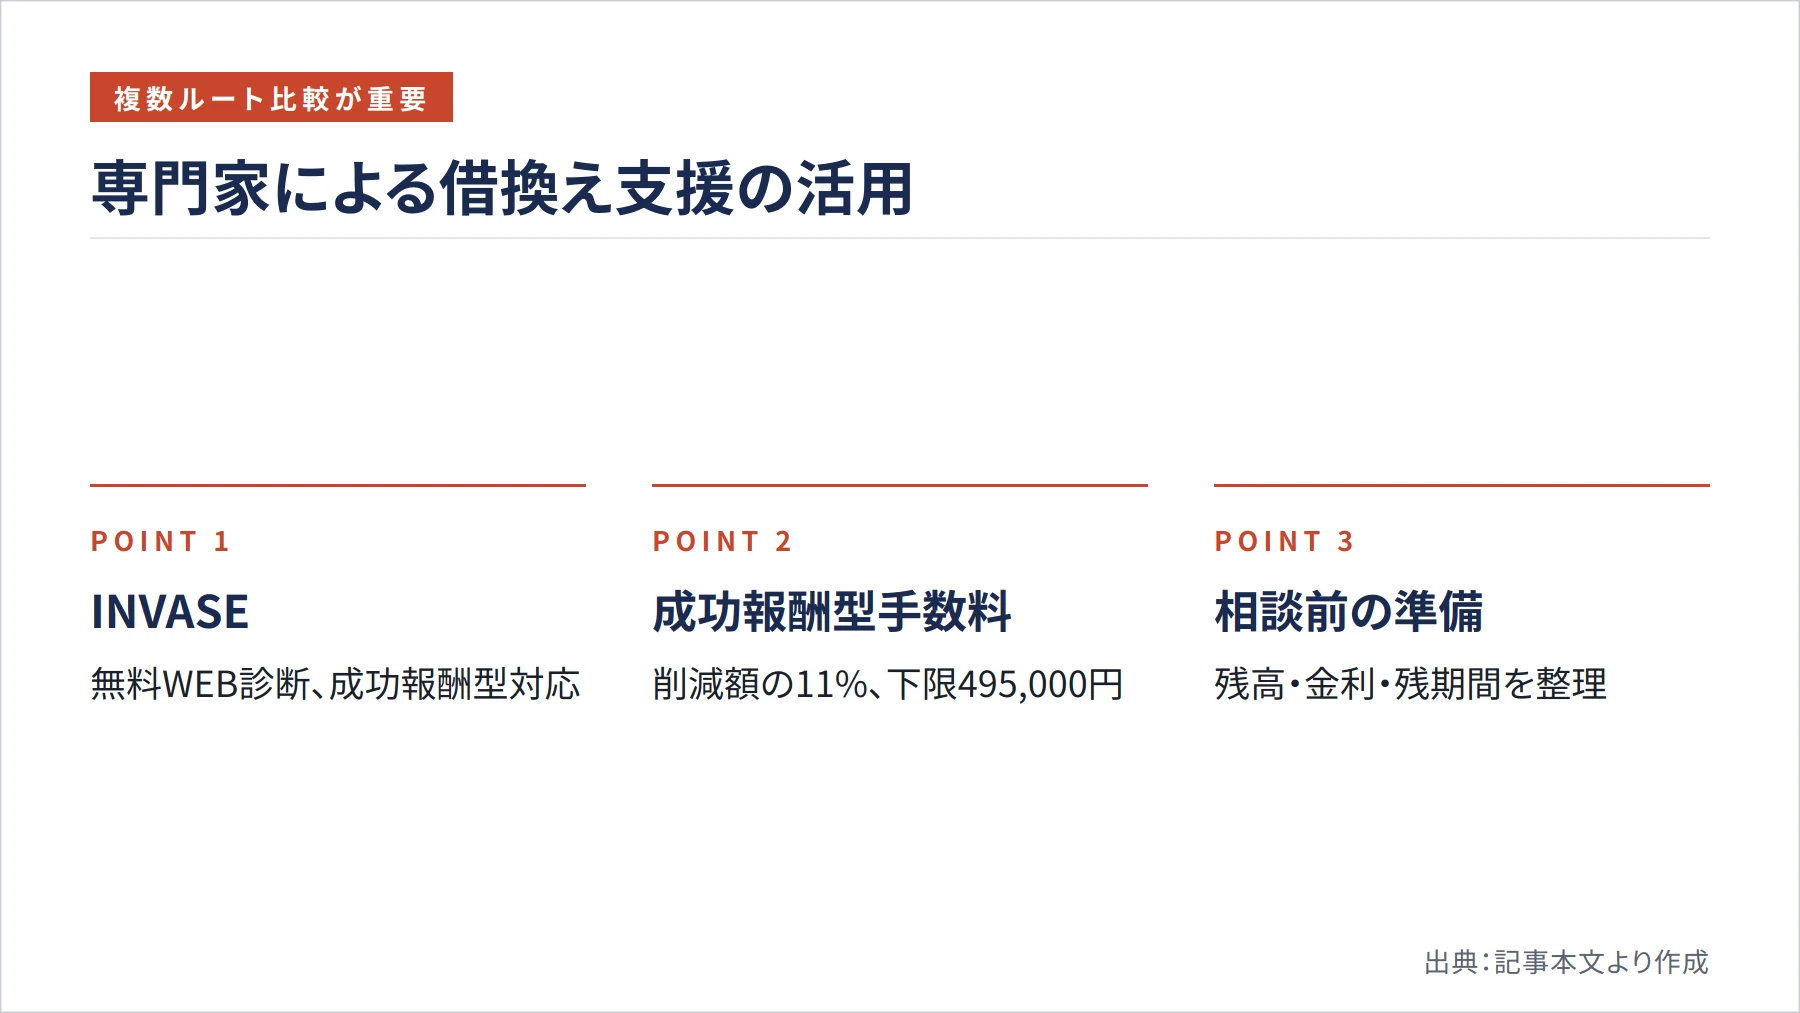
借換えを検討する際は、自分一人で判断しようとせず、専門家や専門サービスに相談することを強くおすすめします。金融機関ごとに審査基準や費用体系が異なるため、複数の窓口に当たることで、より有利な条件を引き出せる可能性が高まります。
借換え専門のサービスとしては、INVASEのような相談窓口があります。INVASEでは無料のWEB診断を提供しており、本審査に進まない場合や審査が通らなかった場合には手数料が発生しない仕組みになっています。成功報酬型の場合は、削減できた金額の11%(税込)が手数料となり、下限は495,000円(税込)と設定されています(INVASE https://invase.jp/refinance)。費用対効果を考えると、自力で交渉するよりも専門家を活用したほうが、結果的に有利な条件を引き出せるケースもあります。
相談の際は「現在のローン残高・金利・残存期間・物件の収益状況」を事前に整理しておくと、スムーズに話が進みます。また、相談先が特定の金融機関と提携している場合は、紹介先が偏る可能性もあるため、複数のルートから情報を集めることが賢明です。最終的な判断は、シミュレーション結果と自身の投資計画を照らし合わせて行うようにしましょう。
まとめ
不動産投資ローンの借換えは、金利を下げて収益を改善する有効な手段ですが、諸費用の総額を正確に把握しなければ「得をしたつもりが損をしていた」という結果になりかねません。借換え費用は借入金額の一定割合が目安であり、3,000万円なら約206万円、8,000万円なら約221万円という試算例があります。費用を回収できるかどうかは金利差と残存期間によって大きく変わります。残りのローン期間と照らし合わせて、費用回収が現実的かどうかを必ず確認してください。まずは現在のローン条件を整理し、複数の金融機関や専門サービスに相談しながら、総コストで比較検討することが成功への近道です。焦らず丁寧に情報を集めることで、長期的に安定した不動産投資の実現につながります。
参考文献・出典
- 国税庁「印紙税の手引(令和7年5月)」— https://www.nta.go.jp/publication/pamph/inshi/pdf/1504.pdf
- 登録免許税法— https://laws.e-gov.go.jp/document?lawid=342AC0000000035_20250401_505AC0000000022
- アットホーム「アパートローンを借り換えるメリットは?タイミングや事前にチェックすべきポイントも解説」— https://www.athome.co.jp/contents/for-owners/owners-cost/apartment-loan-refinance/
- manabu不動産投資「住宅・不動産投資ローンの借り換え費用はいくら?相場や手順を紹介」— https://manabu.orixbank.co.jp/archives/359
- TLL「不動産投資ローンの借り換え|メリットが出る条件と費用・進め方」— https://www.tll.jp/ja/blog/real-estate-investment-loan-refinance
- スルガ銀行「投資用不動産ローン 商品概要説明書」— https://www.surugabank.co.jp/surugabank/prod/pdf/real_estate.pdf
- 三井住友信託銀行「アパートローン」— https://www.smtb.jp/personal/loan/apartment/
- 三井住友信託銀行「ローン手数料一覧」— https://www.smtb.jp/personal/loan/charge/
- 七十七銀行「<七十七>アパートローン」— https://www.77bank.co.jp/houjinloan/apart.html
- 七十七銀行「手数料一覧」— https://www.77bank.co.jp/tesuryo/
- Wealth Agent「主要14銀行の不動産投資ローン比較」— https://www.agent-hp.com/real-estate-investment-loan-comparison/
- INVASE「不動産投資ローン借り換え」— https://invase.jp/refinance
