
この記事の結論
- 相続した空き家は、相続開始から3年を経過する年の12月31日までに売ると最大3,000万円の譲渡所得控除が使える。
- 相続人が3人以上の場合は控除上限が2,000万円になるため、人数の確認が先決。
- 親子・夫婦など特別の関係がある人への売却はこの特例の対象外なので注意が必要。
相続した実家が空き家になっていて、「このまま放置していいのだろうか」「売るなら早いほうがいいと聞いたけど、なぜ?」と悩んでいる方は多いと思います。実は、相続した空き家を一定の期間内に売ると、税金が大きく減る制度があります。この記事では、その「3年以内に売る」という期限の意味と、使える税の特例、注意すべき条件を、できるだけわかりやすく説明します。手続きの流れや落とし穴もあわせて解説しますので、最後まで読んでいただくと、自分がどのケースに当てはまるかが整理できるはずです。
まず「自分はどのケースか」を確認する
空き家になった実家をどうするか、大きく3つの選択肢があります。「このまま管理しながら保有する」「誰かに貸す」「売る」の3つです。この記事は「売る」を選んだ方、または売ることを検討している方に向けた内容です。
相続した空き家を売る場合、税金の面で大きく2つの特例が関係してきます。一つは「被相続人の居住用財産(空き家)を売ったときの特例」、もう一つは「マイホームを売ったときの特例(3,000万円特別控除)」です。どちらも「3年以内」という期限が絡んでいますが、起算点(いつから数えるか)が異なります。まずここを整理しておくことが大切です。
ここまでのまとめ: 売る前に「どの特例が使えるか」を確認することが、税負担を減らす第一歩です。
お持ちのマンションは、いま売るといくらか 無料のAI査定で確かめる
空き家の3,000万円特別控除とは何か

譲渡所得(ゆずりわたしによって得た利益)とは、売った金額から取得費や諸費用を引いた「もうけ」のことです。この譲渡所得に対して税金がかかりますが、一定の要件を満たすと最大3,000万円を差し引いてから税額を計算できます。これが「3,000万円特別控除」です。
国土交通省および国税庁の情報によると、相続開始の日から3年を経過する日の属する年の12月31日までに売却することが条件です(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3306.htm)。少しわかりにくい表現ですが、たとえば2024年5月に相続が始まった場合、「3年を経過する日」は2027年5月です。その年の12月31日、つまり2027年12月31日が期限になります。また、この特例が適用される売却期間は令和9年(2027年)12月31日までとされています(国土交通省 https://www.mlit.go.jp/jutakukentiku/house/akiya-taisaku/articles/2024032003.html)。
さらに重要なのは、相続人が3人以上いる場合は控除の上限が2,000万円に下がるという点です(令和6年1月1日以後の譲渡が対象、国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3306.htm)。兄弟姉妹が多い家庭では、この違いが税額に直接影響します。相続人の人数は早めに確認しておきましょう。
ここまでのまとめ: 控除額は最大3,000万円ですが、相続人が3人以上なら2,000万円が上限になります。
特例を使うための主な条件
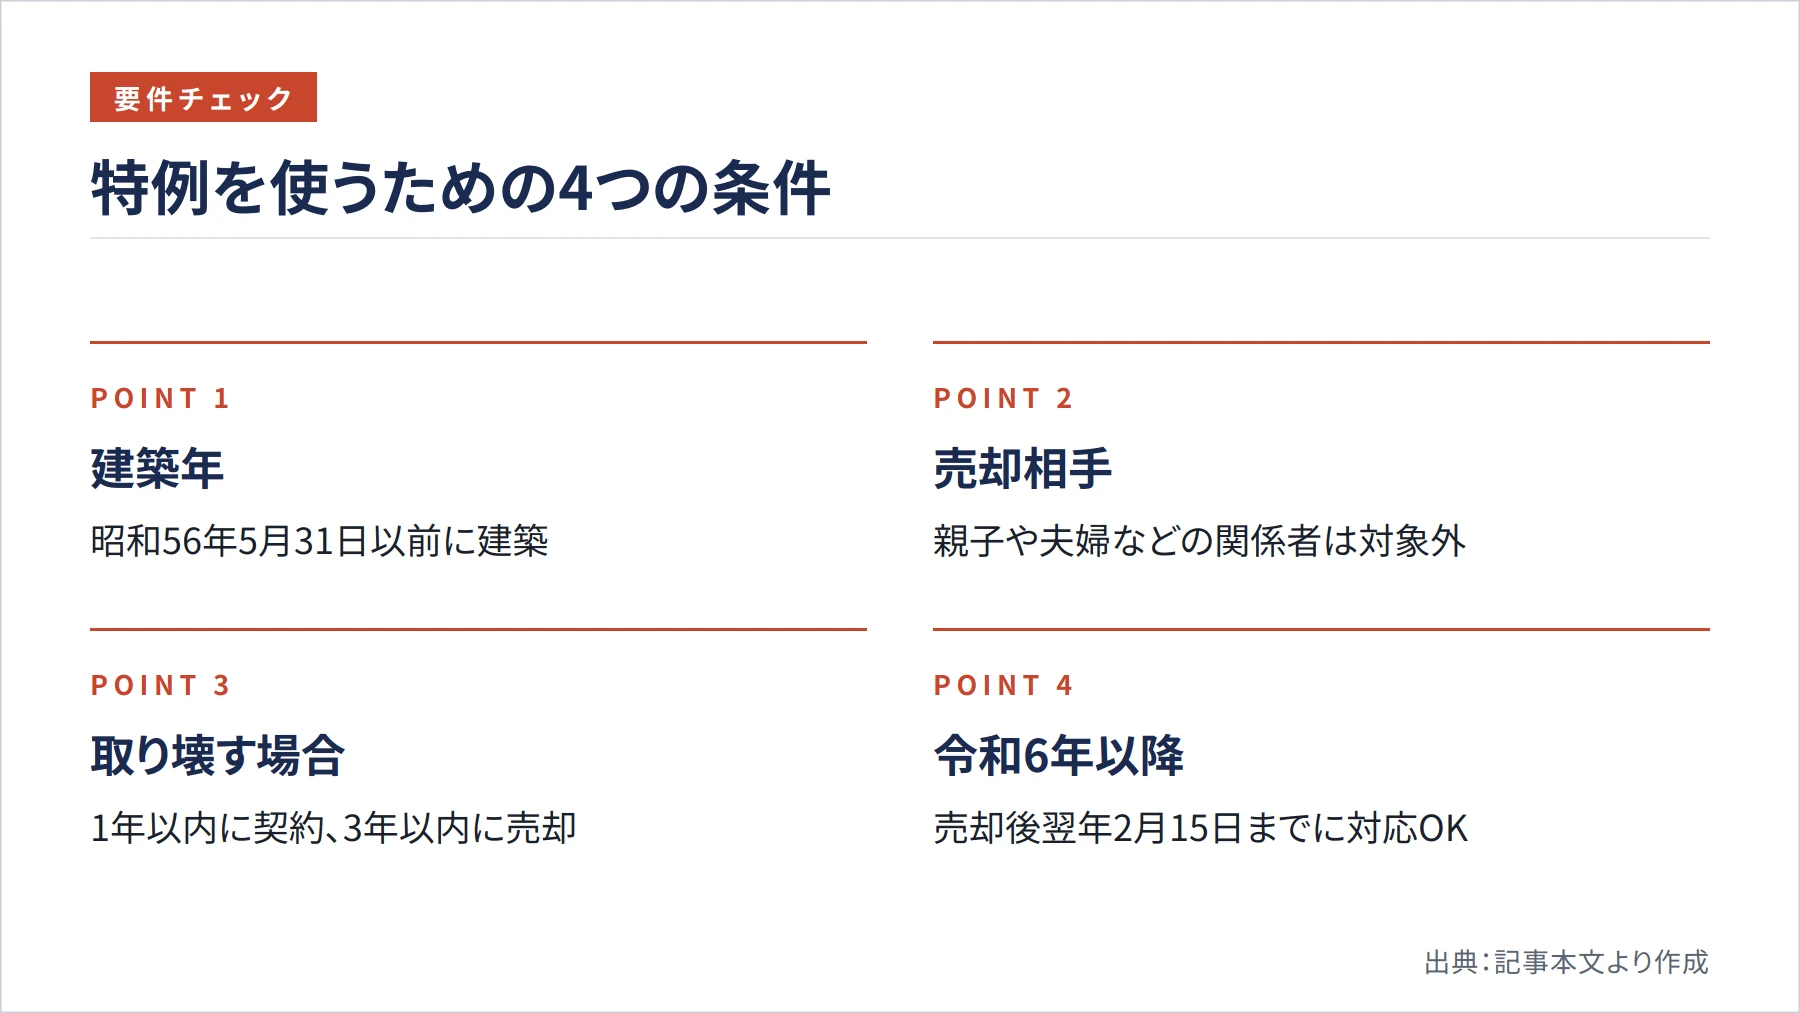
この特例には、いくつかの要件があります。すべてを満たさないと適用されないため、一つひとつ確認することが大切です。
まず、売る家屋は昭和56年5月31日以前に建築された建物であることが基本的な要件の一つとされています(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3306.htm)。また、親子や夫婦など「特別の関係がある人」への売却は対象外です(国税庁 同上)。身内に安く売ろうと考えている場合は、この特例が使えない点に注意してください。
家屋を取り壊して土地だけを売る場合にも条件があります。取り壊した日から1年以内に譲渡契約を結ぶこと、かつ住まなくなった日から3年を経過する年の12月31日までに売ることが必要です(国税庁 同上)。建物を壊してから長期間放置していると、この期限を超えてしまう可能性があるため注意が必要です。
令和6年(2024年)1月1日以降の譲渡については、売却後に翌年2月15日までに耐震改修工事または取り壊しを行った場合も特例の対象に加わりました(国土交通省 https://www.mlit.go.jp/jutakukentiku/house/jutakukentiku_house_tk2_000030.html)。つまり、売る前に工事が終わっていなくても、売った翌年の2月15日までに対応すれば認められるケースが生まれたということです。これは実務上、かなり使いやすくなった変更点といえます。
ここまでのまとめ: 特例の条件は複数あり、売る相手・建物の状態・売却時期のすべてが関係します。
マイホームを売ったときの特例との違い
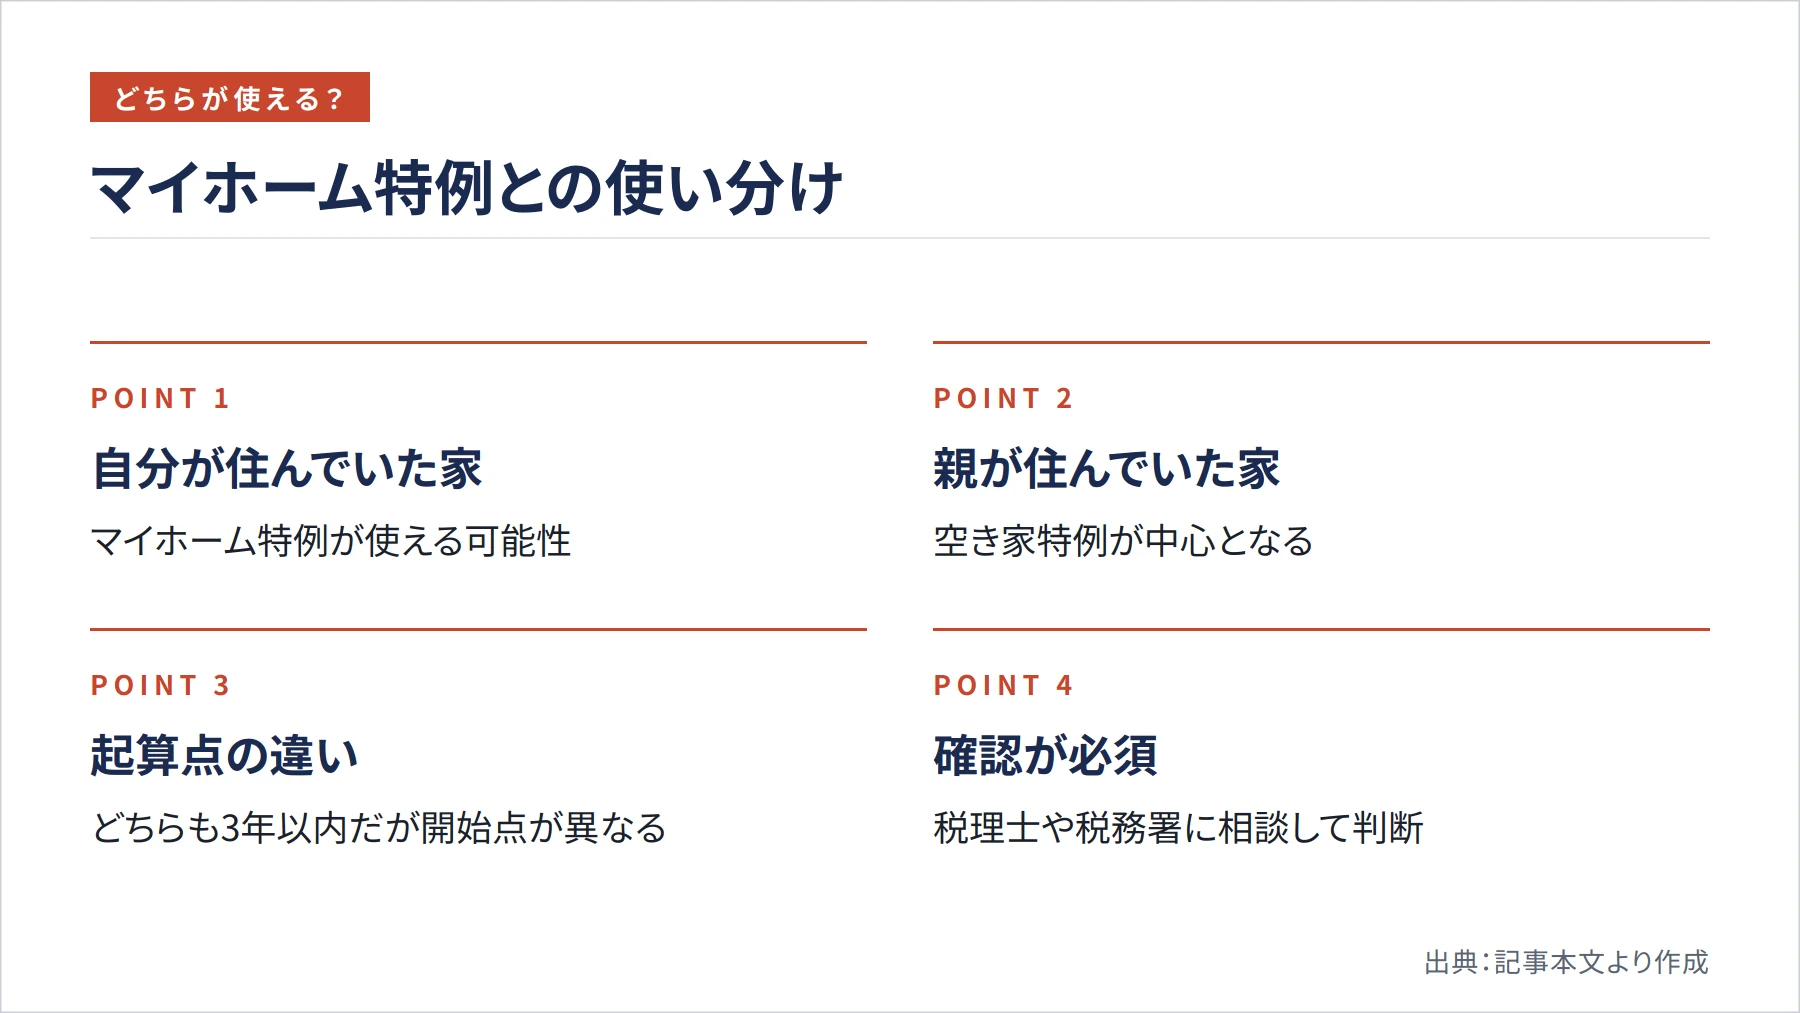
「以前に自分が住んでいた家を売る場合」には、別の特例も使える可能性があります。国税庁の情報によると、住まなくなった家屋でも、住まなくなった日から3年を経過する年の12月31日までに売れば、マイホームの特例が使える場合があります(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3302.htm)。この場合、住まなくなった後にどのような用途で使っていたかは問われません。
ただし、相続した空き家の特例(前のセクションで説明したもの)とマイホームの特例は、それぞれ要件が異なります。どちらが自分に当てはまるかは、物件の経緯(自分が住んでいたか、親が住んでいたかなど)によって変わります。また、同一の被相続人から相続した物件について、空き家特例を重ねて使うことはできません(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3306.htm)。
どちらの特例が使えるかは、税理士や税務署に相談して確認するのが確実です。「なんとなく使えそう」という判断で申告すると、後から修正が必要になることもあります。
ここまでのまとめ: 自分が住んでいた家か、親が住んでいた家かによって使える特例が変わります。
売却までの流れと気をつけたいこと
実際に空き家を売るまでには、いくつかのステップがあります。まず相続登記(名義変更)を済ませることが必要です。名義が亡くなった方のままでは売却できません。相続登記については、法務局や司法書士に相談するのが一般的です。
次に、物件の状態を確認します。建物が古い場合、耐震基準を満たしているかどうかが特例の適用に関わることがあります。耐震基準を満たさない建物をそのまま売る場合と、取り壊して土地を売る場合では、手続きの流れが変わります。どちらの方法が自分の状況に合っているかは、不動産会社や税理士と相談しながら決めるのが安全です。
売却後には確定申告が必要です。特例を使うためには、自分で申告手続きを行う必要があります。申告を忘れると特例が適用されないため、売却した翌年の確定申告期間(一般的には2月中旬から3月中旬)を見逃さないようにしてください。必要な書類については、国税庁の公式サイトや最寄りの税務署で確認することをおすすめします。
ここまでのまとめ: 相続登記・物件確認・確定申告の3つが、売却後に必要な主な手続きです。
まとめ
相続した空き家を売るなら、「相続開始から3年を経過する年の12月31日まで」という期限を意識することが、税負担を大きく左右します。最大3,000万円(相続人が3人以上なら2,000万円)の特別控除は、要件を満たせば非常に大きな節税効果があります。一方で、売る相手・建物の状態・売却のタイミングなど、複数の条件をすべてクリアする必要があります。
まず自分の状況が「どのケースに当てはまるか」を整理し、不明な点は税理士や税務署に確認することが大切です。期限を過ぎてから後悔しないよう、早めに動き出すことをおすすめします。
ご自身の物件が実際にいくらで売れるかは、現在の成約データをもとに確認するのが最も確実な方法です。
参考文献・出典
- 国土交通省「空き家の発生を抑制するための特例措置(空き家の譲渡所得の3,000万円特別控除)」 — https://www.mlit.go.jp/jutakukentiku/house/jutakukentiku_house_tk2_000030.html
- 国税庁「No.3306 被相続人の居住用財産(空き家)を売ったときの特例」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3306.htm
- 国税庁「No.3302 マイホームを売ったときの特例」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3302.htm
- 国土交通省「空き家を売る・貸す際に活用できる制度」(住宅:空家等対策 特設サイト) — https://www.mlit.go.jp/jutakukentiku/house/akiya-taisaku/articles/2024032003.html
- 政府広報オンライン「空き家の活用や適切な管理などに向けた対策が強化。トラブルになる前に対応を!」 — https://www.gov-online.go.jp/article/202403/entry-5949.html
