
ワンルームマンションの購入を検討すると、多くの方が最初に迷うのが「住宅ローンは使えるのか」という点です。結論から言えば、賃貸に出す前提のワンルーム投資には住宅ローンは原則使えず、投資用ローンを前提に計画を立てる必要があります。そして、その投資用ローンでは金利選びが投資の成否を大きく左右します。
金利がわずか0.5%異なるだけで、返済総額は数百万円もの差になります。たとえば2,000万円を30年で借り入れた場合、金利1.5%なら月々の返済は約6.9万円ですが、金利3.0%では約8.4万円まで膨らみます。この差は30年間で540万円を超え、物件を安く買うことと同等以上の価値を持ちます。
この記事では、まず住宅ローンが使えるかどうかという可否判断を整理したうえで、金融機関別の金利相場や有利な条件を引き出す交渉術まで、ワンルーム投資における融資の全体像を解説します。これから始める方にも、借り換えを検討中の方にも役立つ内容です。
ワンルームは住宅ローンで購入できるのか
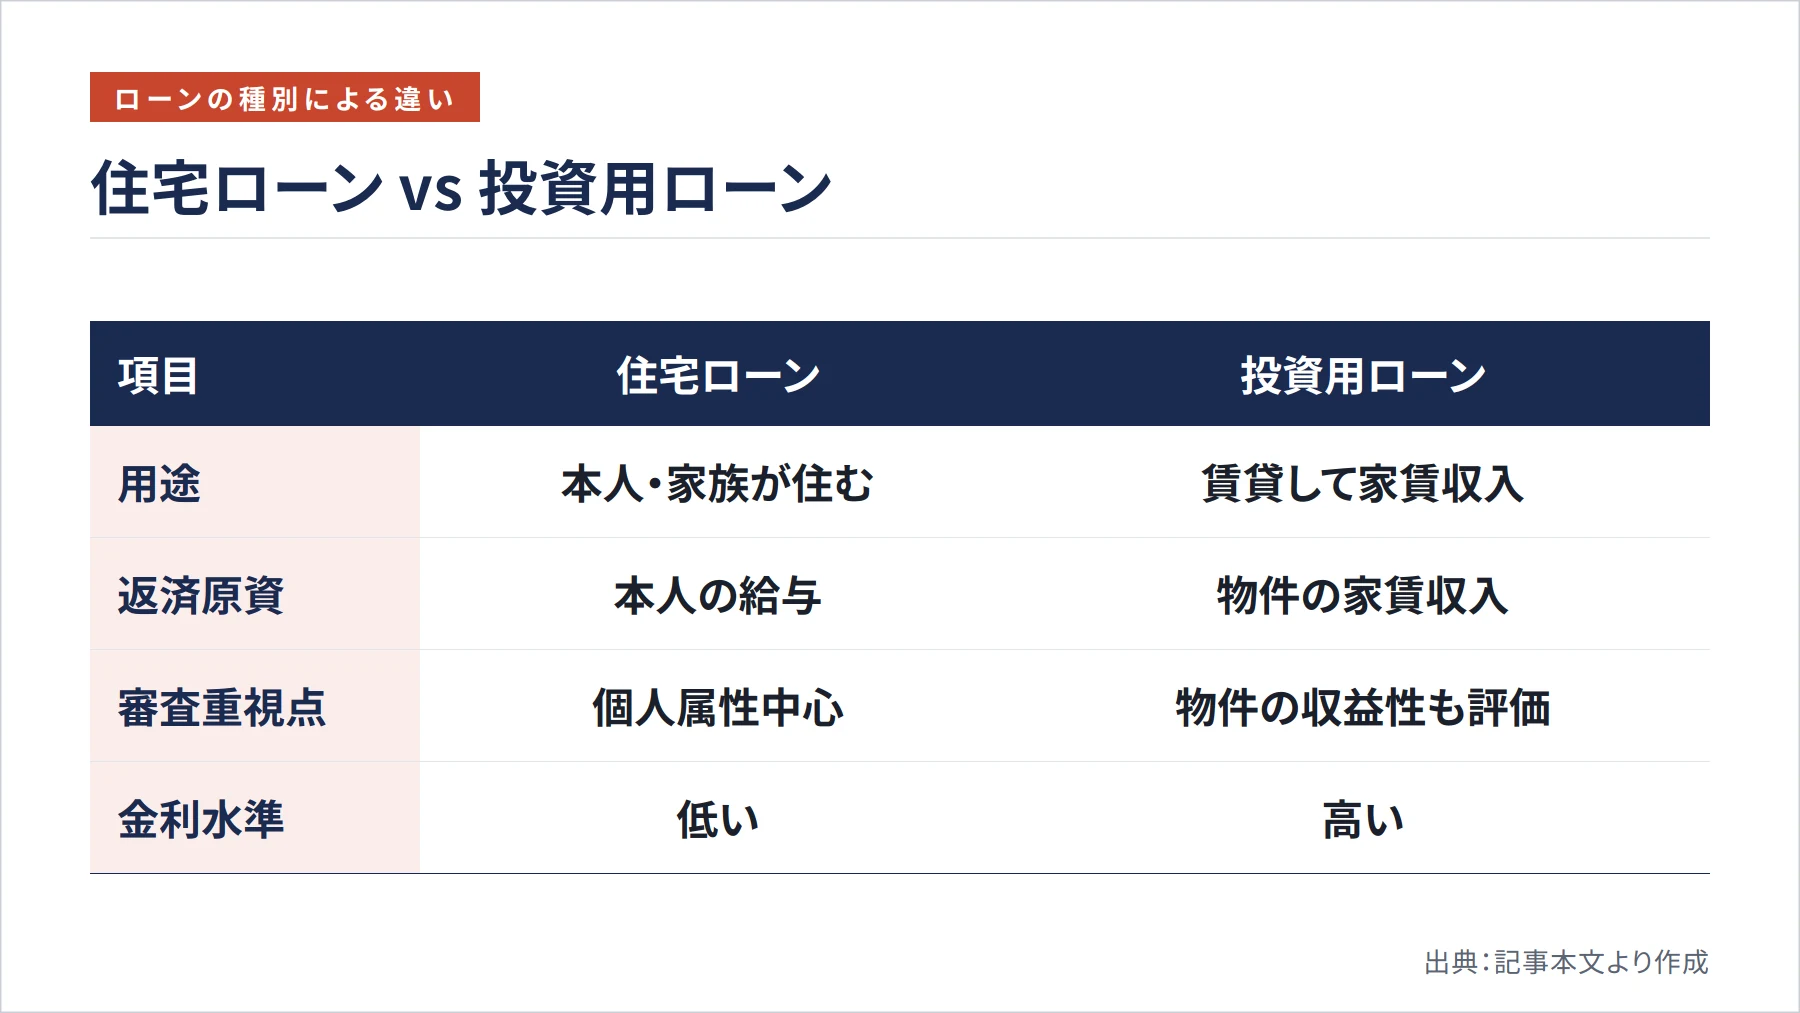
まず押さえておきたいのは、住宅ローンと投資用ローンは制度上まったく別物だということです。住宅ローンは「本人や家族が実際に住む住宅」の取得資金を対象とした商品であり、賃貸に出して家賃収入を得る投資用ワンルームは原則として対象外です。実際にauじぶん銀行は、投資用や事業用、賃貸用の物件は借入対象外だと明示しています。三井住友信託銀行も、投資用物件の購入資金には利用できないと案内しています。
ただし、分岐があります。自分自身が住むためにワンルームを購入する実需のケースであれば、住宅ローンの対象になり得ます。一方、最初から賃貸目的で購入し家賃収入を狙う場合は、投資用ローンを使うのが本来の姿です。同じ物件でも、住む目的か貸す目的かでローンの種別が変わるという点を最初に理解しておく必要があります。
両者の違いを整理すると、返済の原資となるのは住宅ローンでは本人の給与、投資用ローンでは物件が生み出す家賃収入です。審査で重視される対象も異なり、住宅ローンは個人の属性を中心に見るのに対し、投資用ローンは物件の収益性も厳しく評価されます。金利水準は投資用のほうが高めに設定され、融資期間や団信・保証料の扱いにも差があります。
| 項目 | 住宅ローン | 投資用ローン |
|---|---|---|
| 用途 | 本人・家族が住む住宅 | 賃貸に出す物件 |
| 返済原資 | 本人の給与収入 | 物件の家賃収入 |
| 審査の対象 | 主に個人の属性 | 個人属性+物件収益性 |
| 金利水準 | 低め | 高め |
重要なのは、用途が変わればローン種別も変わるという点です。住宅ローンで購入したワンルームに住んでいた人が、転勤などで賃貸に出す場合は、契約書に定められた条件に基づいて対応が必要になります。居住実態がなくなった時点で住宅ローンの前提が崩れるためです。
お持ちの一棟・収益物件は、いまいくらか 一棟の簡易査定へ
住宅ローンが使えない・通りにくい理由と専有面積の要件
自己居住用であっても、ワンルームは住宅ローンの審査で不利になりやすい事情があります。その最大の技術的理由が専有面積の要件です。多くの金融機関は住宅ローンの対象を登記簿面積でおおむね40㎡以上、商品によっては50㎡以上と定めており、20〜25㎡が中心のワンルームは面積要件の段階で外れてしまうケースが少なくありません。
住宅ローンの代表格であるフラット35も同様です。住宅金融支援機構の基準では、一戸建てで70㎡以上、マンションで30㎡以上(壁芯)が条件とされており、30㎡未満のワンルームは面積の段階で利用できません。フラット35は投資用物件の取得資金には使えず、目的外利用が判明すると全額一括返済の対象になり得ると機構自身が明示しています。
税制面でも注意が必要です。国税庁の案内によれば、住宅ローン控除は自己居住が前提で、床面積や居住用途に関する要件が定められています。一般に床面積50㎡以上(一定の要件下で40㎡以上の特例)が条件とされ、床面積の2分の1以上が専ら自己の居住用であることが求められます。多くのワンルームは面積要件を満たさず、そもそも控除の対象外になりがちです。
面積以外にも不利な要因があります。単身者向けのワンルームは担保評価が出にくく、再販時の流動性にも懸念が残ります。さらに、面積が小さい物件を居住用と申告すると、金融機関から自己居住性そのものを疑われやすくなります。こうした判断は金融機関ごとの運用差も大きく、同じ物件でも扱いが分かれることがあります。
投資用ワンルームに住宅ローンを使う「不正利用」のリスク
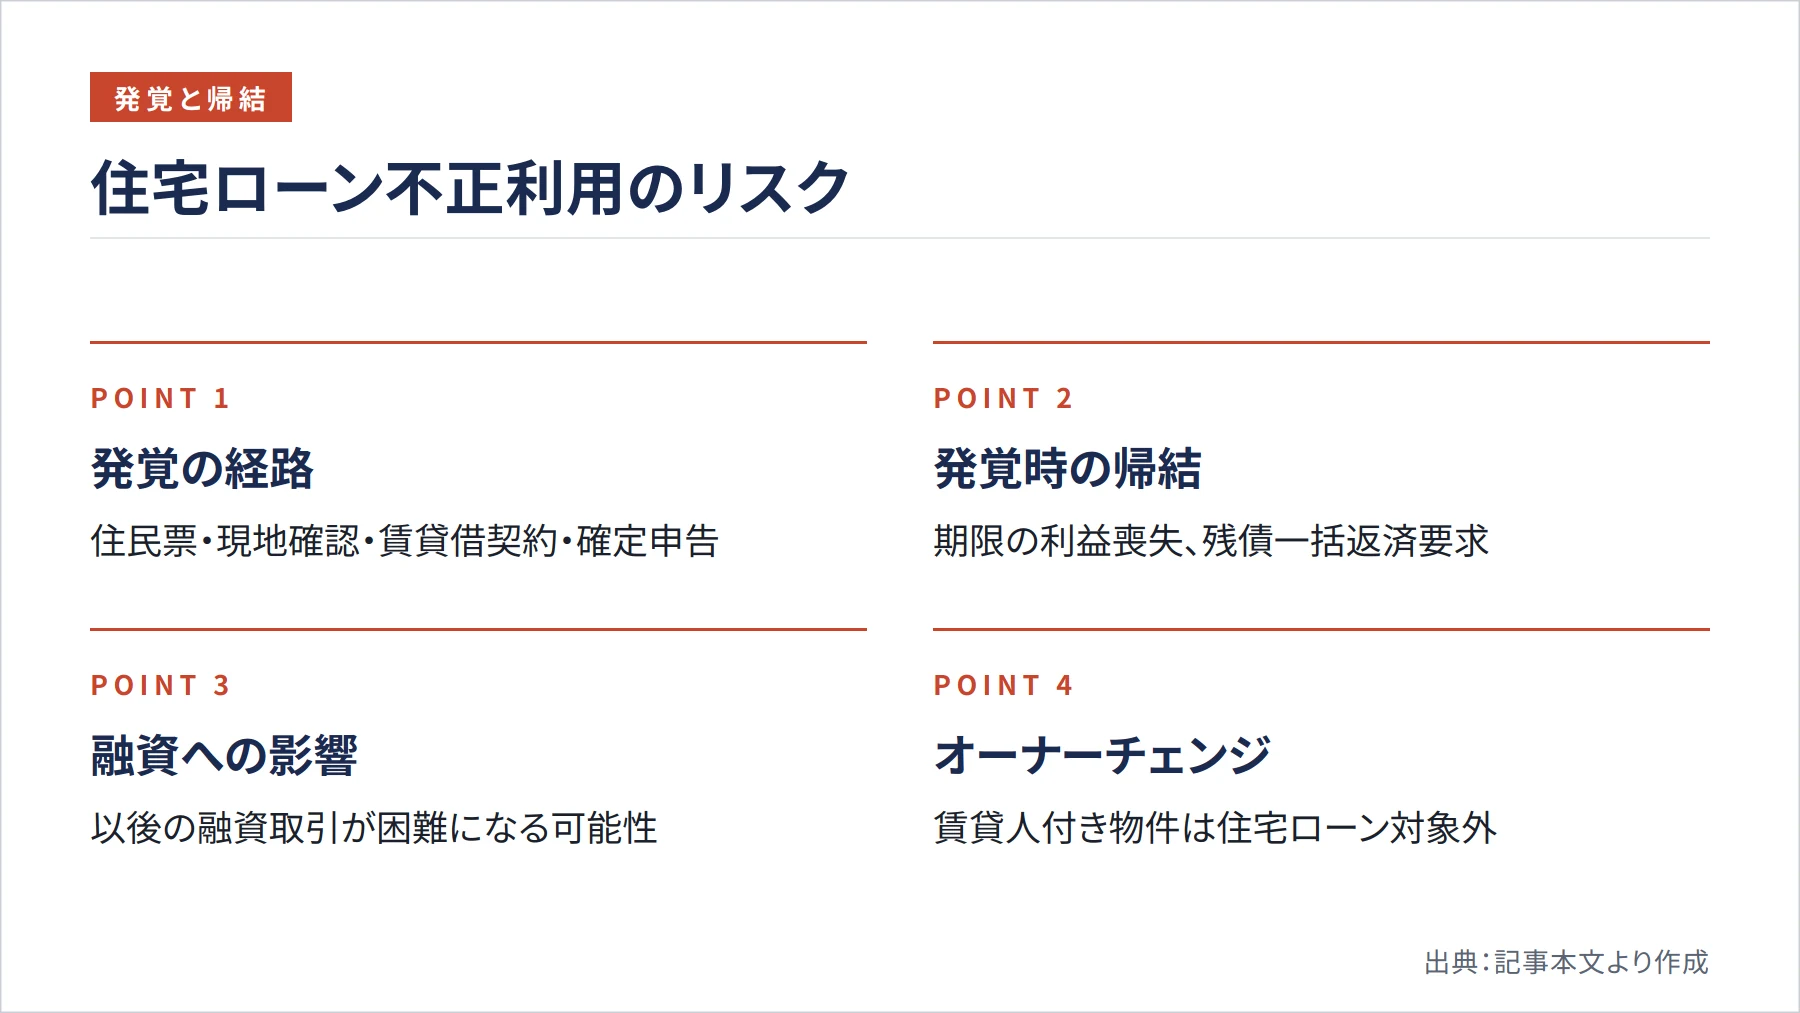
ここで強く警告しておきたいのが、投資目的のワンルームを居住用と偽って住宅ローンを組む、いわゆる「なんちゃって住宅ローン」の危険性です。金利の低い住宅ローンを投資に流用しようとする手口ですが、これは明確な契約違反であり、重大なリスクを伴います。
不正は意外な経路で発覚します。住民票の確認、金融機関による現地確認、賃貸借契約の存在、確定申告での不動産所得の計上などから、居住実態がないことが判明するのです。発覚した場合の帰結は深刻で、金銭消費貸借契約の違反として期限の利益を喪失し、残債の一括返済を求められる可能性があります。三井住友信託銀行も、目的外利用が判明した場合は全額一括返済や金利引き上げの可能性があると明示しています。以後の融資取引にも悪影響が残ります。
フラット35では、過去に投資用への転用が社会問題となったことを受け、居住実態の確認が強化された経緯があります。安易な気持ちで手を出せば、資産形成どころか信用そのものを失いかねません。
また、すでに賃借人が入っているオーナーチェンジ物件は、買主がすぐに居住を開始できないため、構造上そもそも住宅ローンの対象外です。賃貸人付きで引き渡される物件を住宅ローンで買うことはできないと理解しておきましょう。
投資用ワンルームを保有していると自宅の住宅ローンに影響するか
投資家の実需として見落とされがちなのが、投資用ローンの残債が将来の自宅購入に与える影響です。投資用ローンの残債は、金融機関の審査で返済比率(年収に対する年間返済額の割合)に算入されるため、その分だけ自宅用の住宅ローンの借入可能額が圧縮されることがあります。
ただし、取り扱いには差があります。家賃収入を年収に合算して評価してくれる金融機関もあれば、そうでない金融機関もあり、審査結果が分かれる要因になります。マイホーム購入を予定している方は、自宅のローンを先に組むか、投資を先行させるかという順序をあらかじめ考えておくことが大切です。実務上は、確定申告書やレントロール(賃料一覧表)で物件の収益性を示すことで、返済比率上の不利を軽減できる場合があります。
金利差が投資収益に与える影響を数字で検証
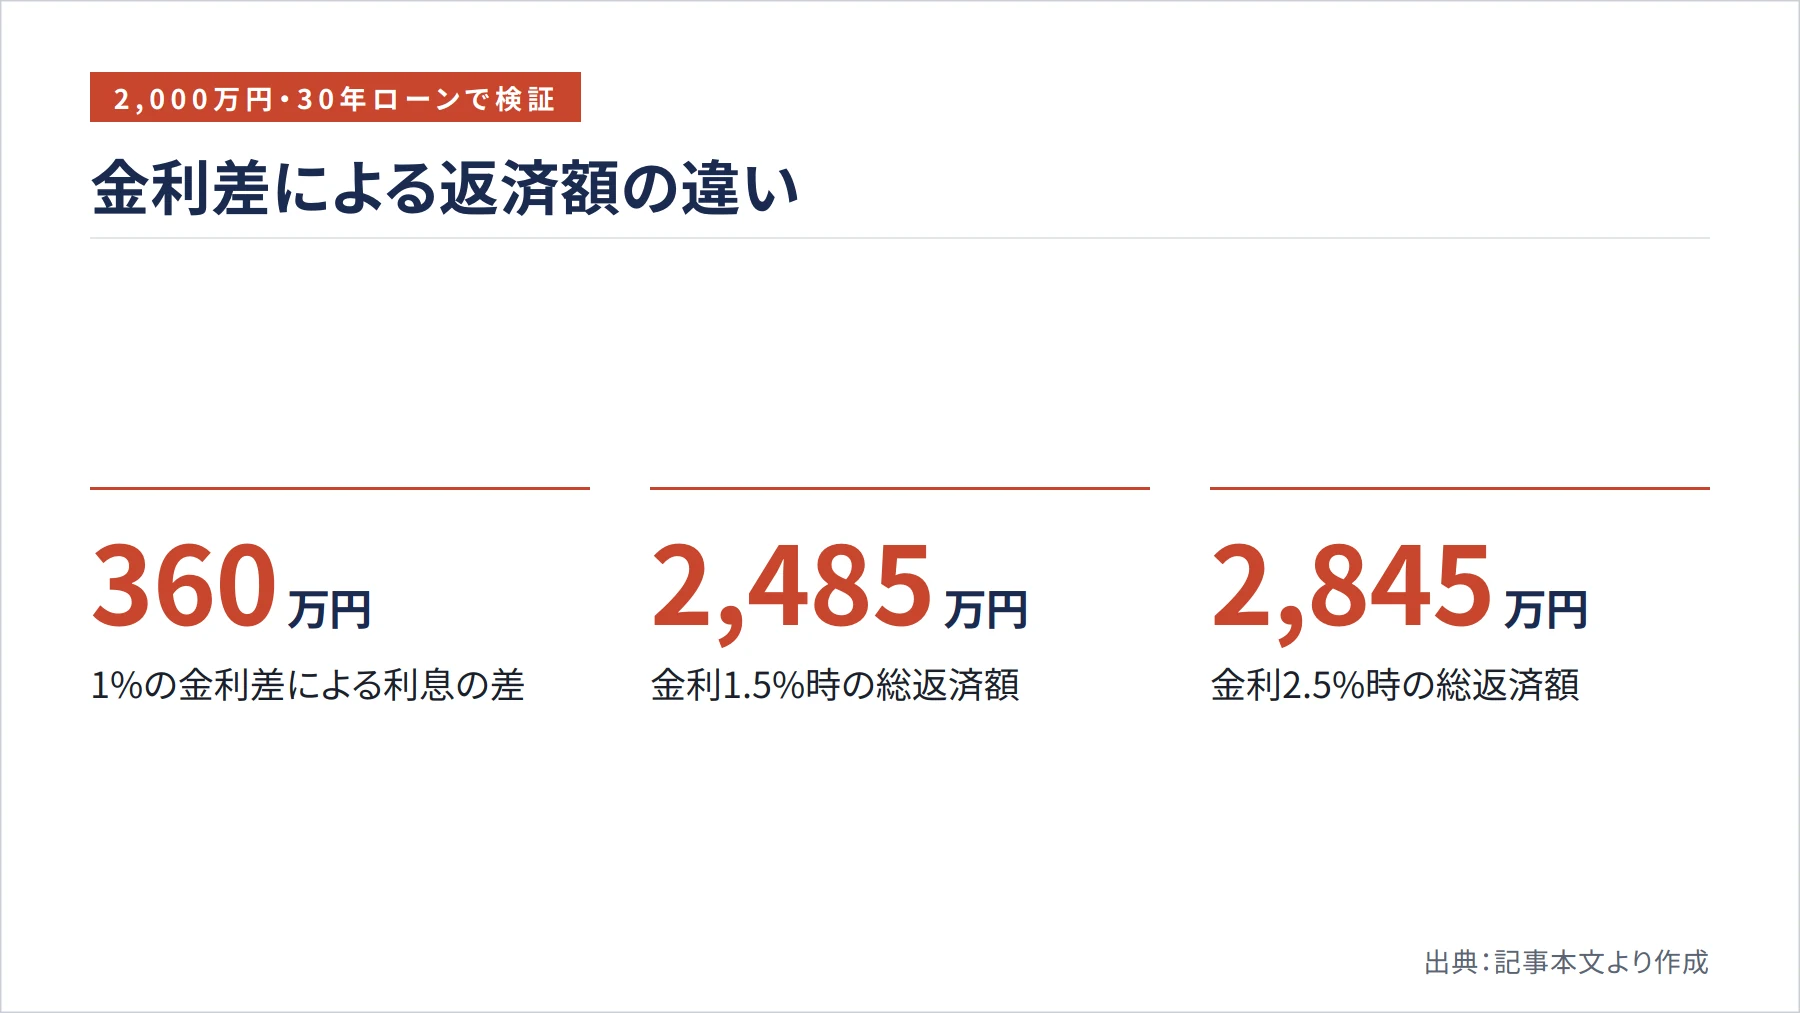
ここからは投資用ローンを前提に、金利の重要性を具体的に見ていきます。多くの投資家は利回りに注目しますが、表面利回りが同じ物件でも、融資条件によって手取り収益は大きく変わります。
2,000万円の物件を30年ローンで購入する場合、金利1.5%なら総返済額は約2,485万円で、利息は約485万円です。金利が2.5%に上がると総返済額は約2,845万円、利息は約845万円に膨らみます。わずか1%の差で360万円もの開きが生じるのです。
この差額は数字だけの問題ではありません。月々の返済が増えれば、空室発生時の持ち出し負担が重くなり、修繕費や予期せぬ出費への対応力も下がります。だからこそ、複数の金融機関を比較し、可能な限り有利な金利を引き出すことが投資成功の第一歩となります。
金融機関別の金利相場と特徴
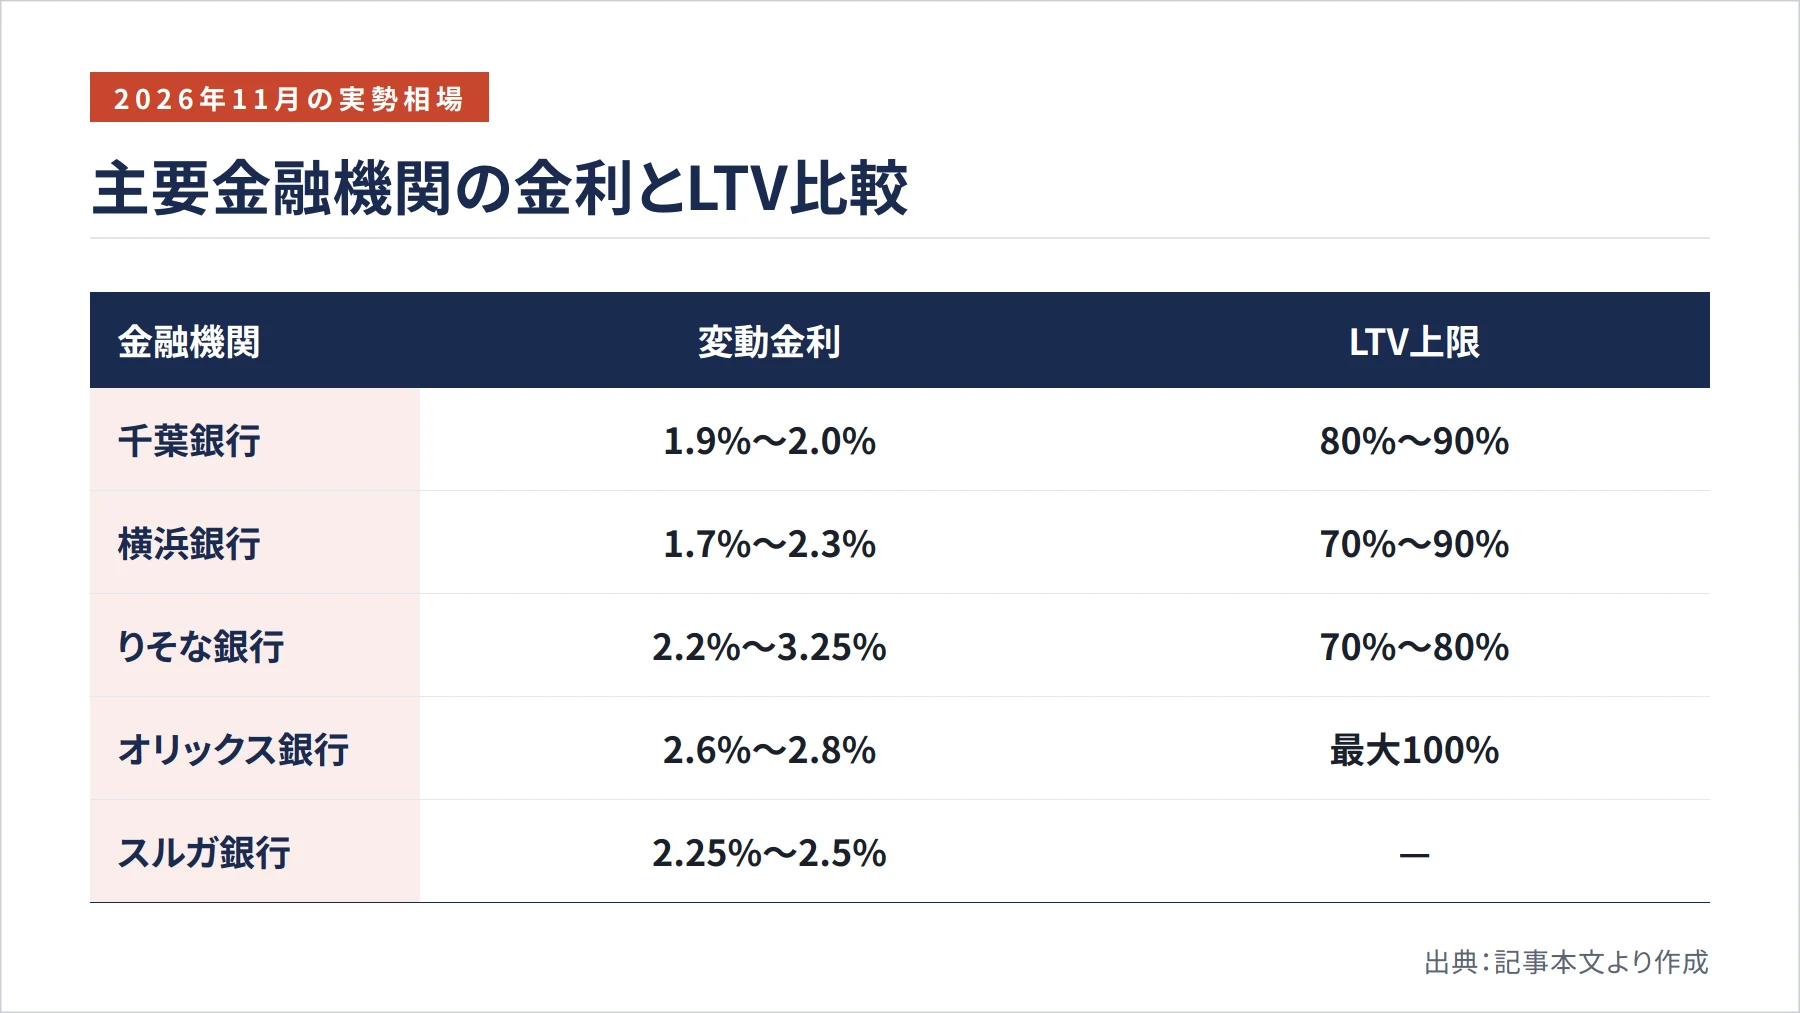
投資用不動産ローンの金利は、金融機関の種類や商品によって幅広く設定されています。審査基準や融資条件には明確な違いがあり、自分の属性や投資計画に合った先を選ぶことが出発点です。公式に開示されている情報をもとに、代表的な特徴を見ていきましょう。
ネット系・専門系銀行は透明性が高い
投資用ローンを主力とするネット系や専門系の銀行は、条件を公式サイトで比較的明確に開示しています。オリックス銀行の不動産投資ローンは、借入額2,000万円以上2億円以内、期間1年以上35年以内で、取扱事務手数料は借入金額の2.20%以内とされています。利用条件は原則として同一勤務先3年以上、前年度年収500万円以上、借入時20歳以上60歳未満、最終返済時85歳未満です。マンションは専有面積40㎡以上が条件で、取扱地域も首都圏・近畿圏・名古屋市・福岡市中心に限られる点に注意が必要です。
イオン銀行の投資用マンションローンは、賃貸目的のマンション購入や借換を対象とした区分マンション向け商品です。変動金利型のみの取り扱いで、借入額500万円以上1億円以下、期間1年以上35年以内とされています。手数料は定額22万円か定率2.64%の2方式から選べ、勤続3年以上かつ前年度税込年収400万円以上の給与所得者などが条件です。年収の目安が比較的抑えられており、幅広い層が検討しやすい商品といえます。
都市銀行系・信託銀行は属性条件が高め
属性の高い層を対象とした商品も存在します。SMBC信託銀行プレスティアの提携型・新築区分マンション向け商品は、初回借入金利が複数の選択肢から設定されています。ただし対象は東京都の12区の新築区分マンションに限定され、年収1,000万円以上、借入2,000万円以上1億円以内といった高い条件が伴います。手数料はAプラン2.2%とBプラン2.2万円に分かれ、目的に応じて選べる構成です。
同行の一般的な不動産投資ローン固定型は、借入500万円以上1億円以内、期間1年以上30年以内、LTV(担保評価額に対する借入割合)上限80%で、対象エリアは東京・神奈川・埼玉・千葉とされています。高い属性条件を満たせる方にとっては有力な選択肢となります。
地方銀行・信金・ノンバンクは柔軟性が魅力
地方銀行や信用金庫、ノンバンク系は、審査の柔軟さや融資エリアの特性で選ばれます。ただし金利水準は高めになる傾向があり、北洋銀行の2026年11月2日時点の店頭基準金利では、賃貸不動産購入ローンの変動が3.575%、アパートローンの変動が3.375%です。十六銀行の公表金利でもアパートローンは変動3.875%、固定10年6.250%と、相応の水準となっています。一方、伊達信用金庫の2026年5月時点のアパートローンは固定3年2.650%、10年3.450%、保証料不要(無保証人の場合0.20%上乗せ)と、信金ならではの条件も見られます。
ジャックスの投資用マンションローンは、融資上限を購入価格(税込)の105%相当とし、金利は長期プライムレートに0.050%〜7.000%を上乗せする方式です。実行事務手数料22万円、返済期間3年以上35年以内で、3年以内の繰上返済には1.0%の手数料がかかります。スルガ銀行の投資用不動産ローンは最長35年の変動金利型で、原則保証人不要、団信保険料は銀行負担、取扱手数料は融資金額の0.55%とされています。
ノンバンク系では、セゾンファンデックスの不動産投資ローンが2026年11月時点で団信なし4.65%〜5.45%、団信あり5.15%〜6.05%、返済期間5年〜30年、事務手数料1.65%以内です。AGビジネスサポートは固定2.49%〜7.99%、変動2.74%〜8.24%、融資額100万円〜5億円、最長30年で、対象が法人・個人事業主・新たに事業として不動産投資を行う人とされており、サラリーマン向けの区分投資ローンとは位置づけが異なります。金利の幅が広いのは物件や借り手の状況に応じて設定されるためで、他行で通りにくい場合の受け皿になることがあります。
実勢の金利感をつかむうえでは、専門メディアの2026年時点の集計も参考になります。編集部が確認した範囲では、銀行系の変動金利レンジは千葉銀行1.9%〜2.0%、横浜銀行1.7%〜2.3%、りそな銀行2.2%〜3.25%、オリックス銀行2.6%〜2.8%、スルガ銀行2.25%〜2.5%と整理されています。LTVの上限も金融機関差が大きく、りそな銀行70%〜80%、横浜銀行70%〜90%、千葉銀行80%〜90%、オリックス銀行は最大100%とされています。
変動金利と固定金利はどちらを選ぶべきか
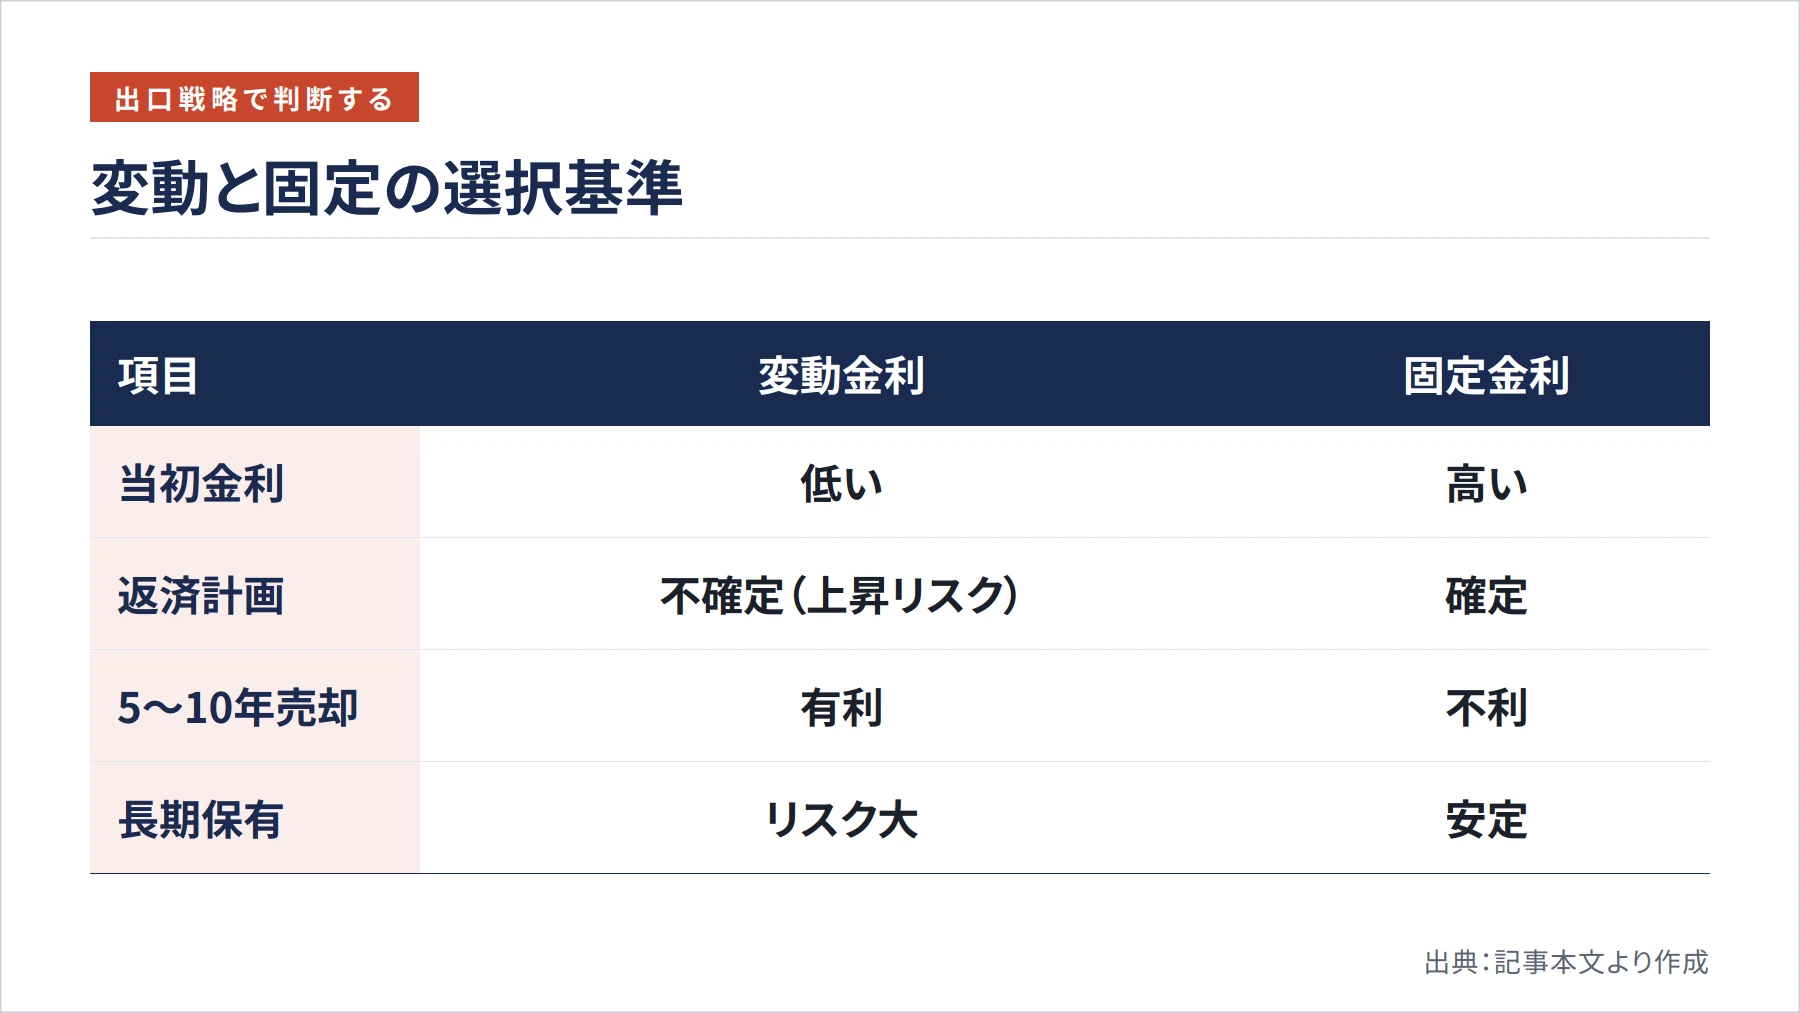
金利タイプの選択は、収益性とリスク管理のバランスに直結します。変動金利と固定金利には異なる特性があり、投資目的や資金計画に応じて選ぶ必要があります。
変動金利の最大のメリットは、当初の金利を低く抑えられることです。多くの投資用ローンは変動金利型を中心に提供しており、月々の返済額を軽減できます。その反面、将来の金利上昇で返済額が増えるリスクを負います。固定金利は一定期間の金利が確定するため返済計画を立てやすく、当初金利は変動より高めですが、その分だけ金利上昇の影響を受けにくくなります。
どちらを選ぶべきかは、出口戦略によって判断すべきです。5年から10年程度で売却を予定するなら、当初金利の低い変動金利が有利に働くことが多いでしょう。長期保有で安定収益を重視するなら、固定金利で上昇リスクをおさえる方が賢明です。なお、先述のとおりフラット35は投資用物件には使えないため、あくまで投資用ローンを前提に計画を立てる必要があります。
金利優遇を引き出すための条件と交渉術
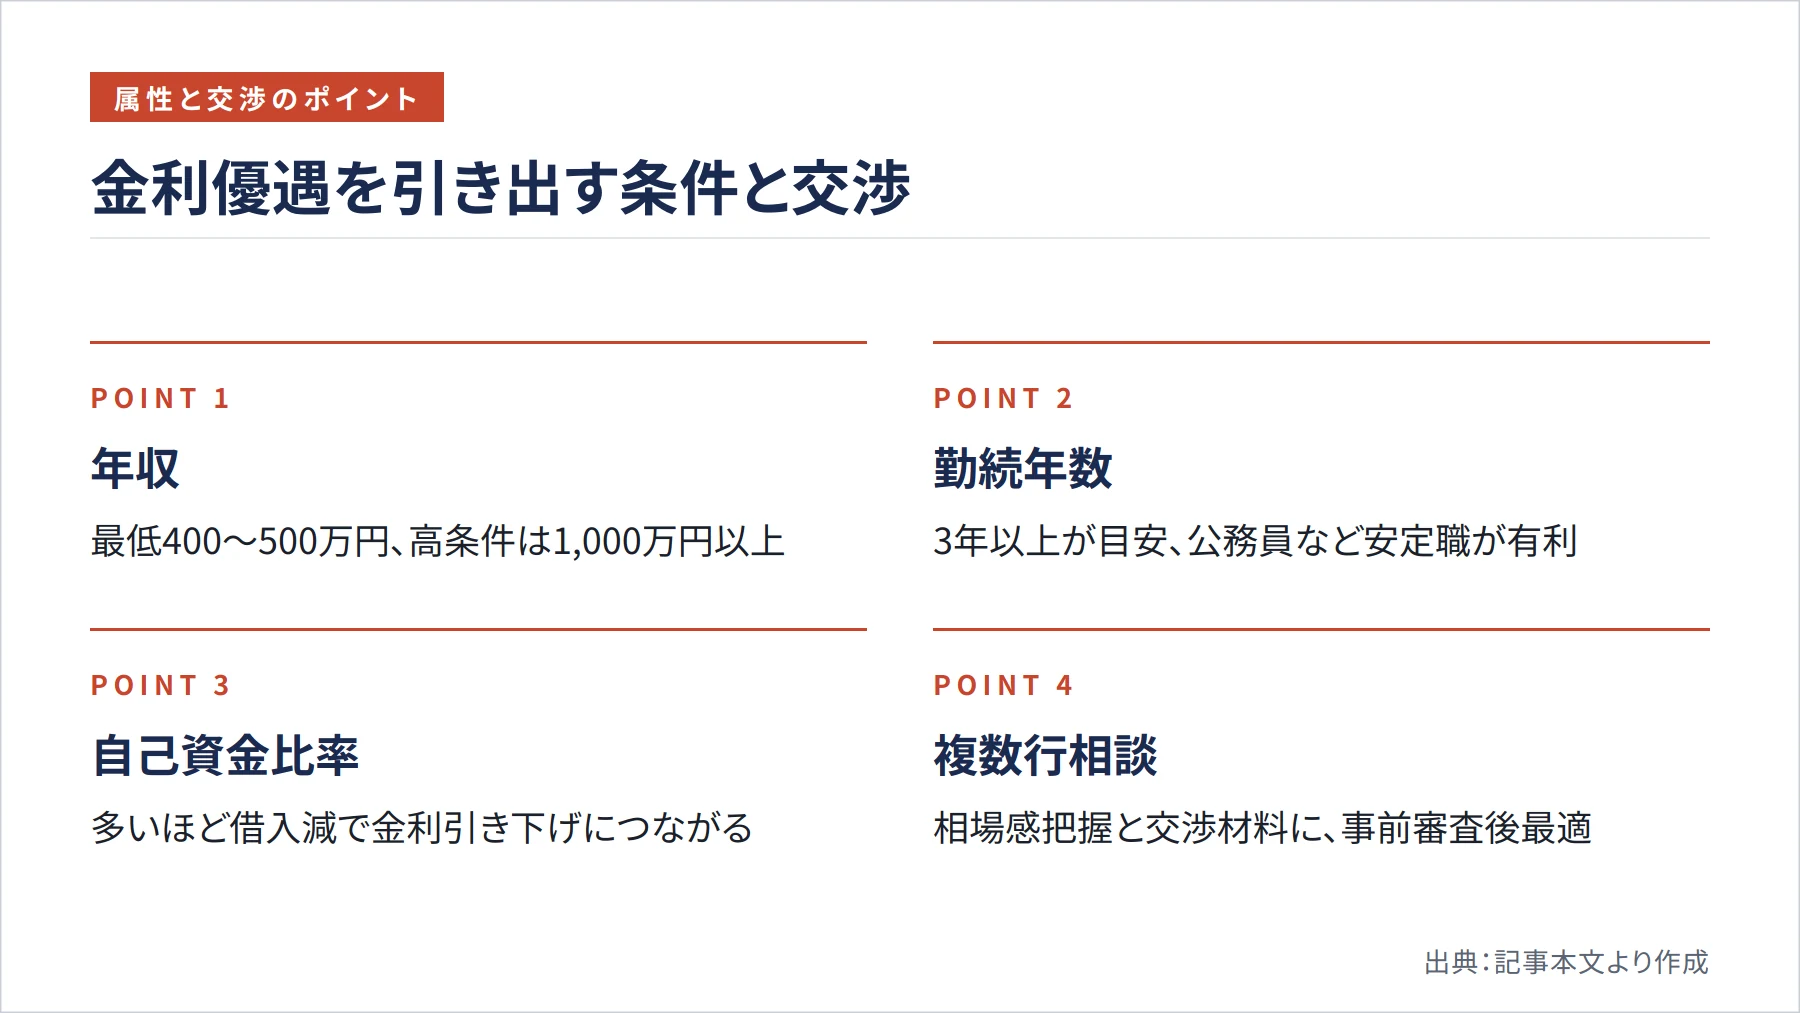
金融機関の基準金利は、あくまで出発点です。個人の属性や交渉によって、ここから優遇を引き出せます。実効金利は個別審査後にしか確定しないことが多く、契約時にどれだけの優遇幅を得られるかが、その後の負担を大きく左右します。
金融機関が重視する属性条件
まず押さえるべきは、金融機関が重視する属性条件です。年収は多くの商品で400万円から500万円が最低ラインとなり、1,000万円以上を求める商品もあります。勤続年数は3年以上が目安ですが、上場企業や公務員など安定した職業は有利に扱われることがあります。
自己資金比率も重要です。自己資金を多く用意できれば借入額が減り、金融機関のリスクが下がることで金利引き下げにつながりやすくなります。担保評価に対する借入割合であるLTVは審査の要です。また、他の借入が少なく、支払い遅延のない良好な信用情報も審査でプラスに働きます。
複数行への相談と具体的な交渉方法
金利交渉で最も効果的なのは、複数の金融機関に同時に相談することです。各行の条件を比較すれば相場感がつかめるだけでなく、交渉材料にもなります。「A銀行で金利2%台前半の提示を受けている」と具体的に伝えることで、競争原理が働き、引き下げにつながることがあります。
交渉のタイミングも重要で、事前審査を通過した後、本審査に入る前が最も交渉しやすいとされています。ネット系や専門系の銀行は公式サイトで金利を明示していますが、スルガ銀行やりそな銀行のように、実効金利を公式には示さず店頭照会や個別案件ベースで開示する金融機関も少なくありません。こうした場合は実際に相談し、具体的な提示を受けて他行と比較することが欠かせません。
金利だけで判断してはいけない融資条件
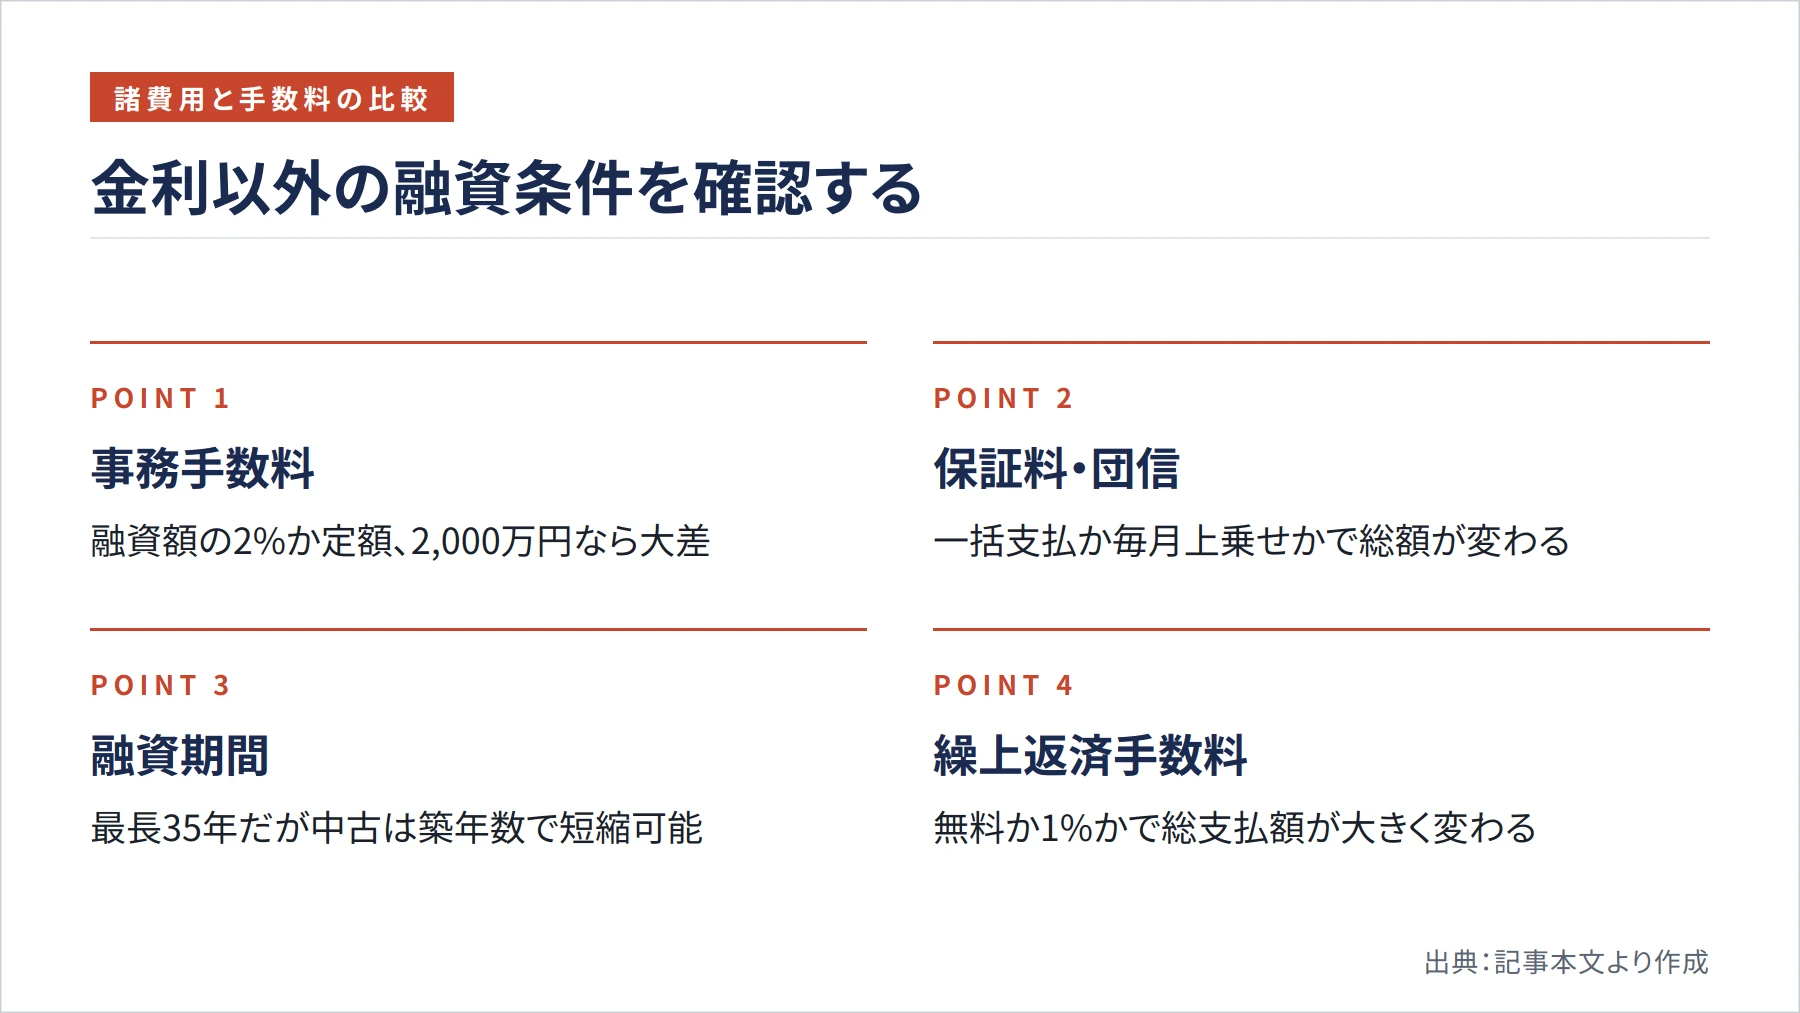
金利は最も注目される項目ですが、それだけで選ぶと後で思わぬ負担が生じます。総合的に判断するために、金利以外の条件も確認しておきましょう。
諸費用の比較も忘れずに
融資を受ける際には、金利とは別に諸費用が発生します。事務手数料は融資額の2%程度を請求する金融機関と、定額とする金融機関があります。プレスティアがAプラン2.2%、Bプラン2.2万円という二本立てにしているのは、この違いを商品設計に反映した例です。2,000万円の融資であれば、2.2%なら約44万円、定額なら数万円と大きな差が生じます。
保証料や団信の扱いも見落としがちです。スルガ銀行やオリックス銀行のように保証料や団信保険料を抑える設計を打ち出す金融機関がある一方、金利に上乗せする形式もあります。一括で支払うか毎月の金利に含めるかで総支払額が変わるため、シミュレーションで比較することが重要です。
融資期間と繰上返済の条件
融資期間は、月々の返済額と総返済額のバランスに影響します。多くの投資用ローンは最長35年を上限としますが、中古物件は築年数によって期間が制限されることがあります。金融庁は、投資用不動産向け融資について主たる返済原資を物件のキャッシュフローと捉え、耐用年数と整合的な融資期間を設定し、賃料下落や空室増加といったストレスも勘案した収支シミュレーションを踏まえるべきと整理しています。無理な長期融資ではなく、物件の収益力に見合った計画が求められます。
繰上返済の条件も事前に確認すべきです。手数料が無料の金融機関もあれば、ジャックスのように3年以内の繰上返済に1.0%の手数料がかかる金融機関もあります。将来積極的に繰上返済を行いたい方は、手数料の条件まで把握しておくことで総支払額を抑えられます。
金利上昇リスクへの具体的な備え方
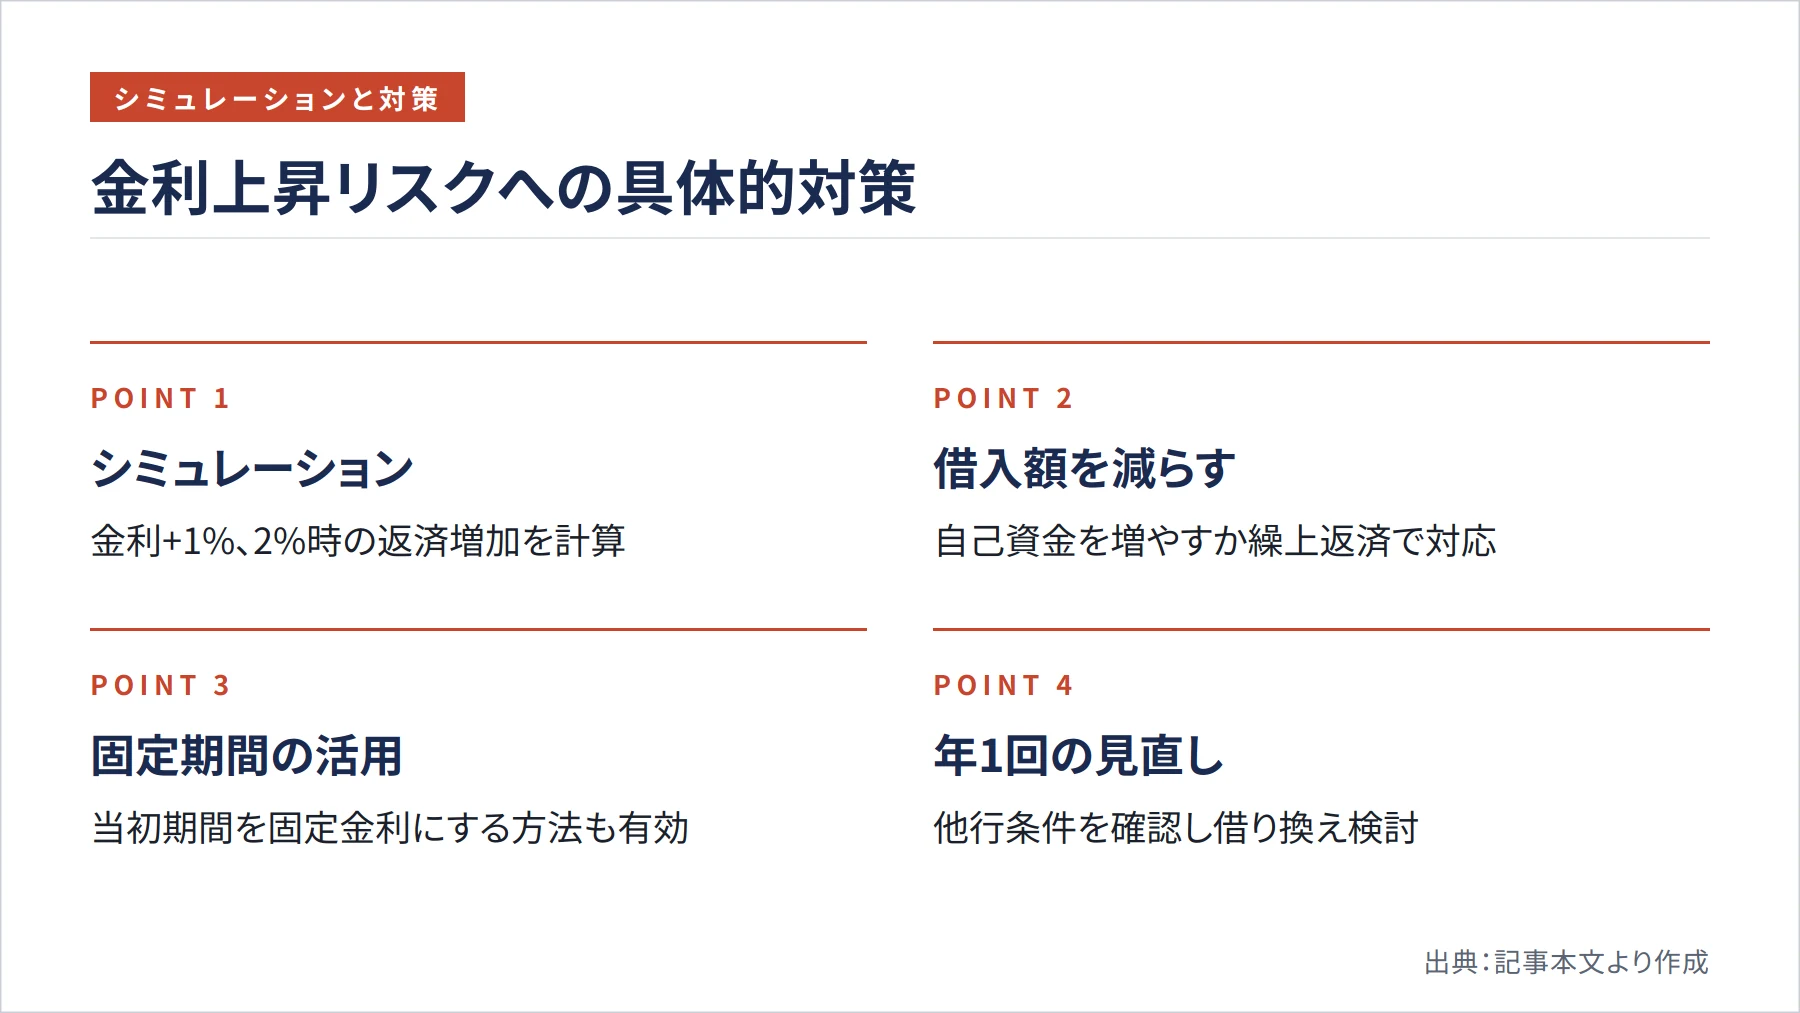
変動金利を選ぶ場合、将来の金利上昇に対するリスク管理が欠かせません。地方銀行の店頭基準金利を見ても水準は決して低くなく、金利が上向く動きは実際に生じています。こうした環境では、あらかじめ備えておくことが安定した投資の鍵となります。
金利上昇シミュレーションの実施
まず行うべきは、金利上昇時の収支シミュレーションです。現在の金利に1%、2%を加えた場合の返済額を計算しておきましょう。たとえば2,000万円を金利2.0%で30年借り入れている場合、金利が4.0%に上がると月々の返済は約7.4万円から約9.5万円へ増加します。この約2万円の増加を家賃収入でカバーできるかを、あらかじめ確認しておく必要があります。収支がマイナスになる金利水準を把握しておけば、そのラインに近づいた際の対策を事前に計画できます。
リスクを軽減するための実践的な対策
最もシンプルな方法は、自己資金比率を高めて借入額を減らすことです。借入額が少なければ、上昇による返済増加額も小さくなります。すでに融資を受けている場合は、余剰資金を繰上返済に充てることで同様の効果が得られますが、その際は繰上返済手数料も考慮しましょう。
当初の一定期間を固定金利にする方法も有効です。固定期間中は上昇の影響を受けず、期間終了後に金利環境を見極めて継続か変動切り替えかを判断できます。また、年に1回程度は他行の条件を確認し、より有利な借り換えが可能かどうか検討する習慣も大切です。
よくある質問と回答
投資用ローンと住宅ローンの金利差について
投資用不動産ローンは、住宅ローンより高い金利が設定されるのが一般的です。投資用物件には空室リスクや家賃下落リスクがあり、金融機関にとって貸し倒れリスクが高いと判断されるためです。住宅ローン並みの低金利を前提に計画を立てると収支が大きく狂
