
不動産投資を始めようとしたとき、「DSCR」という言葉に戸惑った経験はないでしょうか。金融機関の担当者から「DSCRが足りない」と言われても、何をどう改善すればいいのかわからず困ってしまう方は少なくありません。この記事では、DSCRの意味と計算方法を初心者にもわかりやすく解説します。計算式の仕組みから、実際の数値を使った具体例、そして金融機関が重視する目安まで、順を追って説明していきます。この記事を読み終えると、自分の物件のDSCRを自分で計算し、融資審査に向けた準備ができるようになります。
DSCRとは何か、なぜ重要なのか
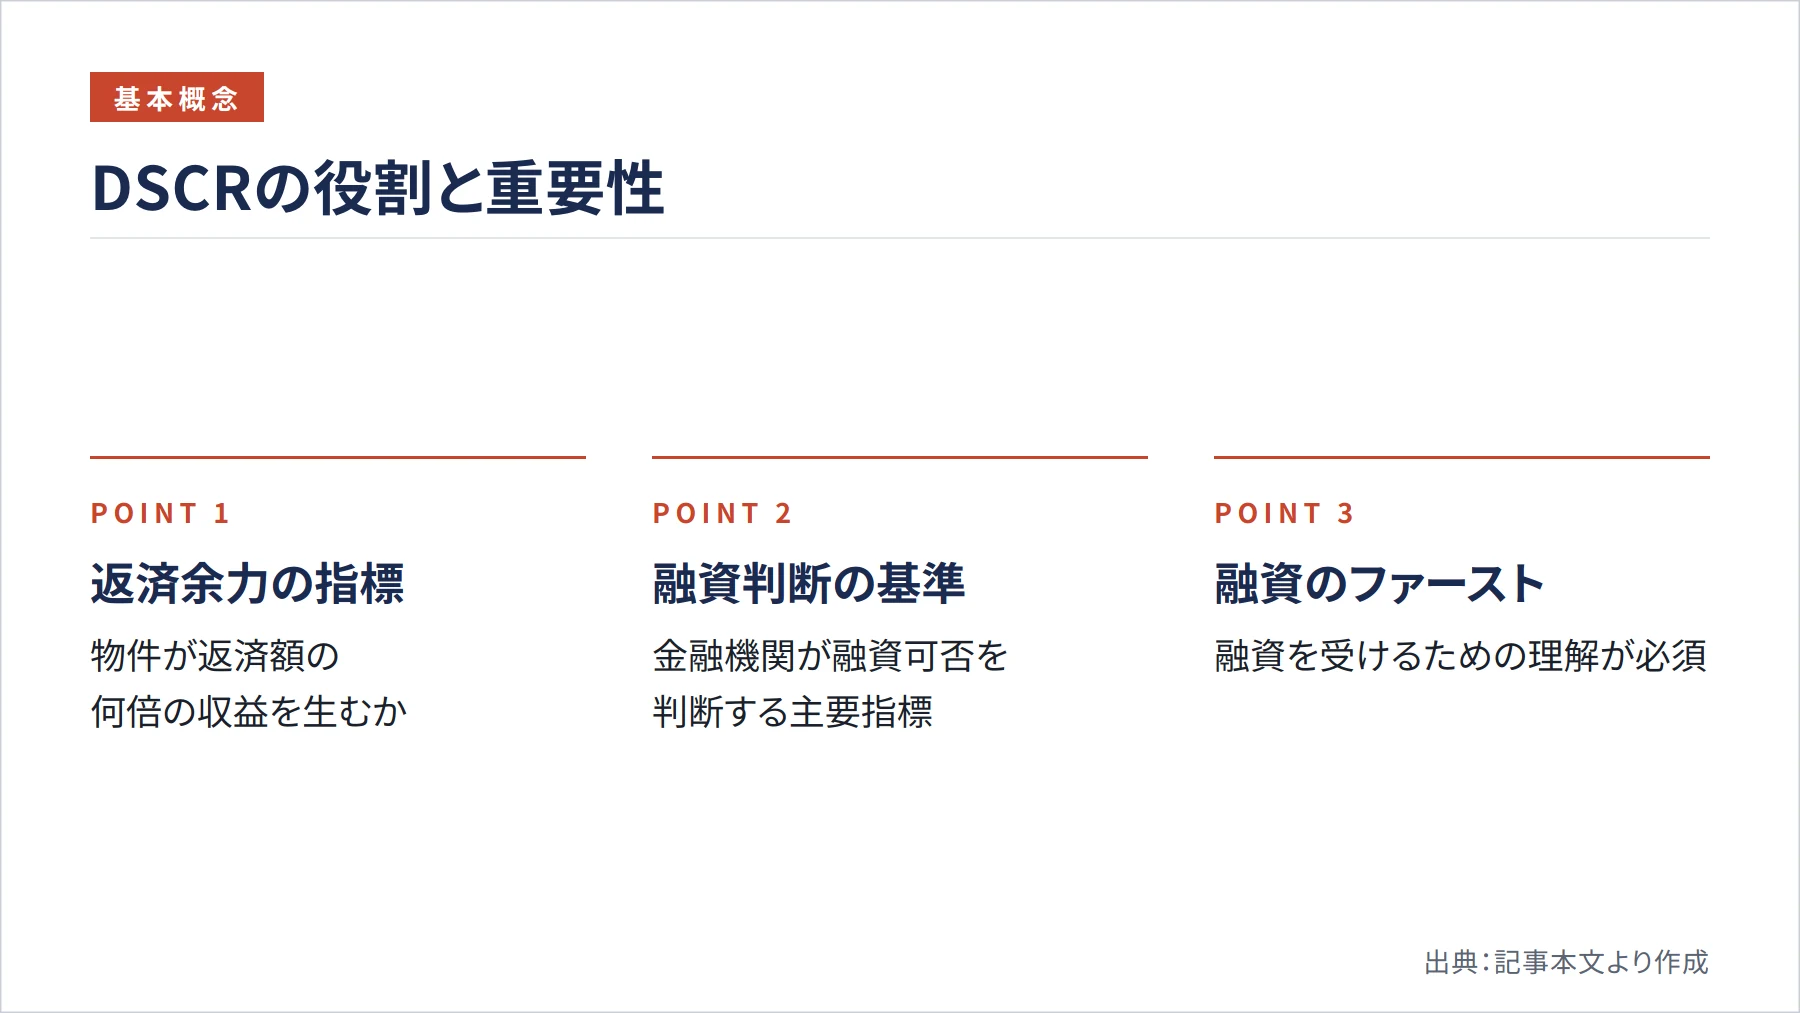
まず押さえておきたいのは、DSCRが「物件の返済余力を数値で表す指標」だという点です。DSCRは「Debt Service Coverage Ratio」の略で、日本語では「返済余裕率」とも呼ばれます。
内閣府の用語集によると、DSCRは「事業が生み出す毎年のキャッシュフローが元利金返済に十分な水準であるかを見る指標」と説明されています(内閣府 民間資金等活用事業推進室 https://www8.cao.go.jp/pfi/pfi_jouhou/tebiki/yougosyuu/yougo_04.html)。つまり、物件が生み出す収益で、毎月のローン返済をどれだけ余裕を持って賄えるかを示す数値です。
この指標が重要な理由は、金融機関が融資を判断する際の主要な基準の一つだからです。国土交通省の資料では、金融機関がDSCRとLTV(ローン・トゥ・バリュー、物件価格に対する融資額の割合)を融資判断の基準として活用していることが示されています(国土交通省 https://www.mlit.go.jp/common/001191116.pdf)。DSCRを正しく理解することは、融資を受けるための第一歩といえます。
お持ちの一棟・収益物件は、いまいくらか 一棟の簡易査定へ
DSCRの計算式と手順
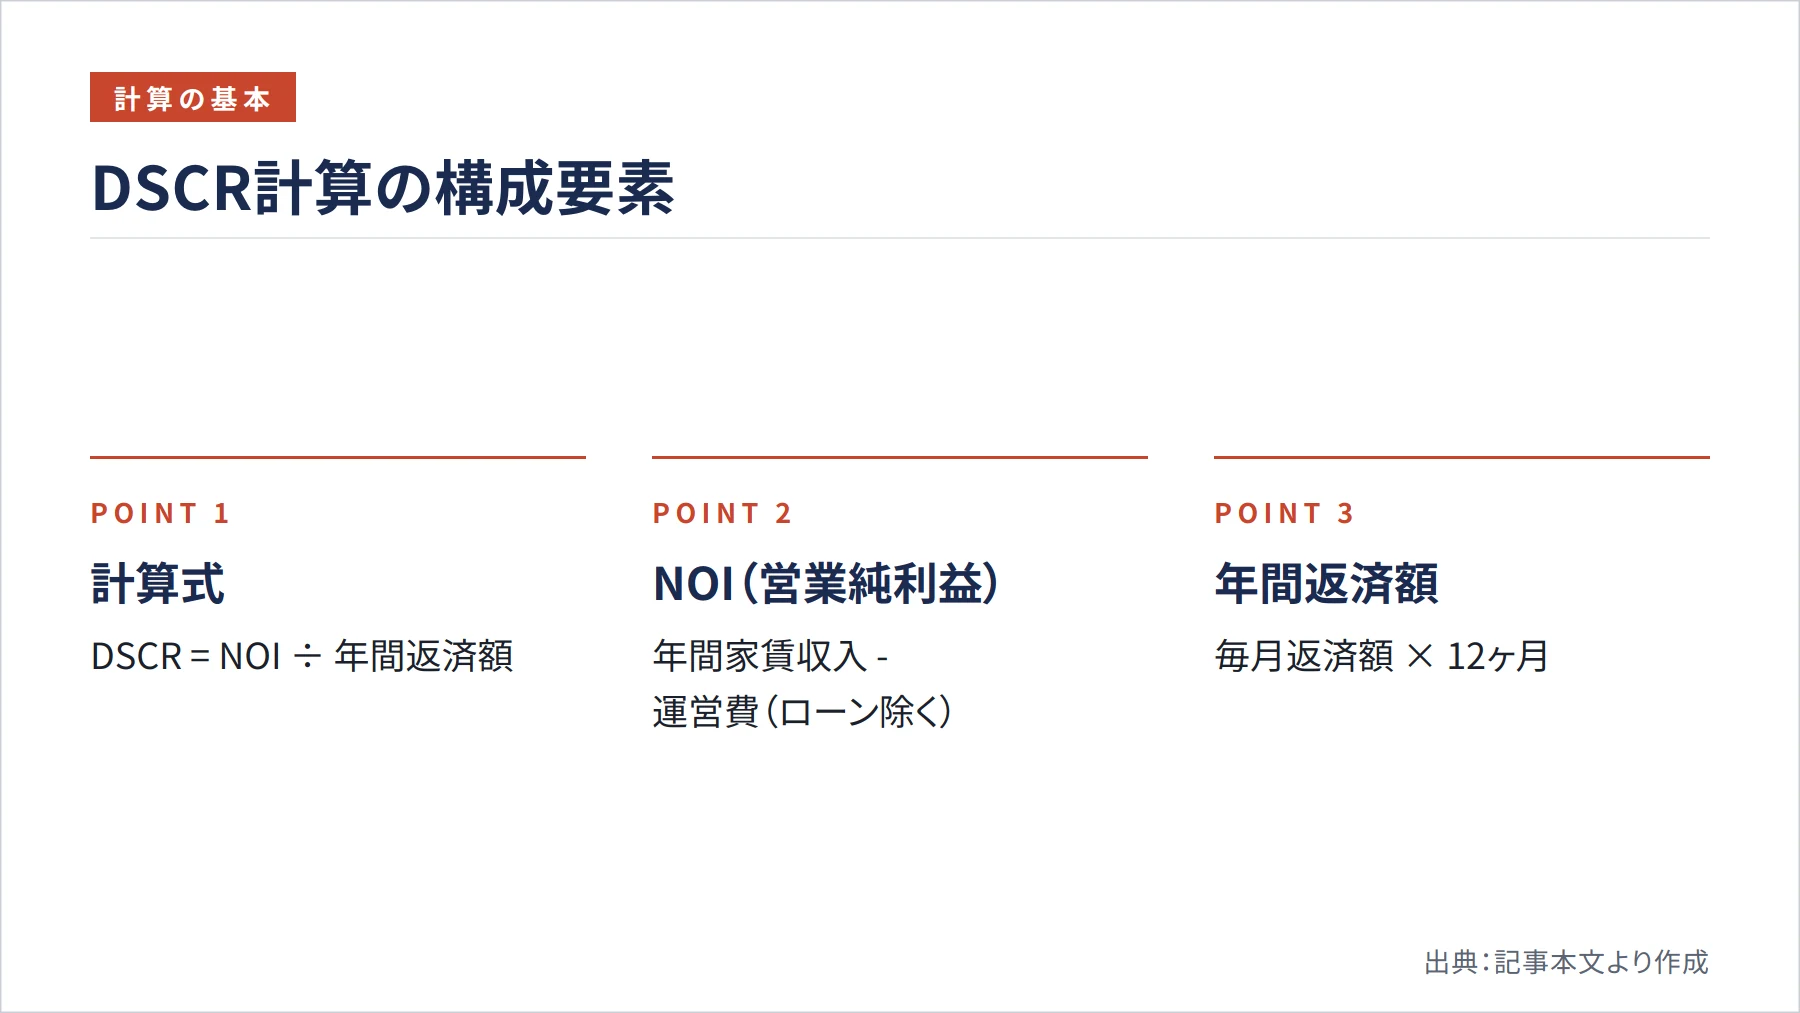
実務的なDSCRの計算式は、次のように表されます。
DSCR = NOI(営業純利益)÷ 年間返済額
この式を見ると、分子のNOIと分母の年間返済額という2つの数値を求めることが計算の核心だとわかります。それぞれの求め方を順番に確認していきましょう。
NOIとは「Net Operating Income」の略で、年間家賃収入から運営費を差し引いた金額のことです(Wealth Agent https://www.agent-hp.com/knowledge-glossary-yield-noi/)。ここで重要なのは、NOIにはローンの返済額を含めないという点です。あくまで物件の運営にかかるコストだけを差し引いた純粋な収益力を示します。
運営費に含まれる主な項目としては、固定資産税・都市計画税、管理費、共用部の光熱費、清掃費、管理委託費またはサブリース手数料、原状回復工事費、修繕積立金などが挙げられます(Wealth Agent https://www.agent-hp.com/knowledge-glossary-yield-noi/)。初心者の方は「家賃収入がそのまま利益になる」と思いがちですが、これらのコストを正確に把握することがNOI計算の肝です。
年間返済額は、金融機関から借り入れたローンの元金と利息を合わせた1年分の支払い総額です。毎月の返済額に12を掛けると求められます。変動金利の場合は将来の金利上昇も念頭に置いておく必要があります。
空室率を織り込んだ実務的な計算手順
実際の計算では、空室リスクを考慮した手順を踏むことが大切です。満室時の収入をそのままNOIの計算に使うと、現実より楽観的な数値になってしまいます。
実務では、まず「GPI(潜在総収入)」として満室時の年間家賃収入を算出します。次に、空室率を掛け合わせて「EGI(実効総収入)」を求めます。たとえば空室率を5%と見込む場合、GPIに0.95を掛けた金額がEGIです。そしてEGIから年間運営経費を差し引いた金額がNOIとなります(fudosan.dev https://fudosan.dev/guides/dscr)。
この3段階の手順を踏むことで、より現実に近い収益力を把握できます。特に地方物件や築年数の古い物件では、空室率を高めに設定して保守的に計算することが、長期的な安定経営につながります。初心者のうちは「満室前提」で計算したくなる気持ちもわかりますが、空室損を必ず織り込む習慣をつけることが重要です。
具体的な数値で計算してみよう
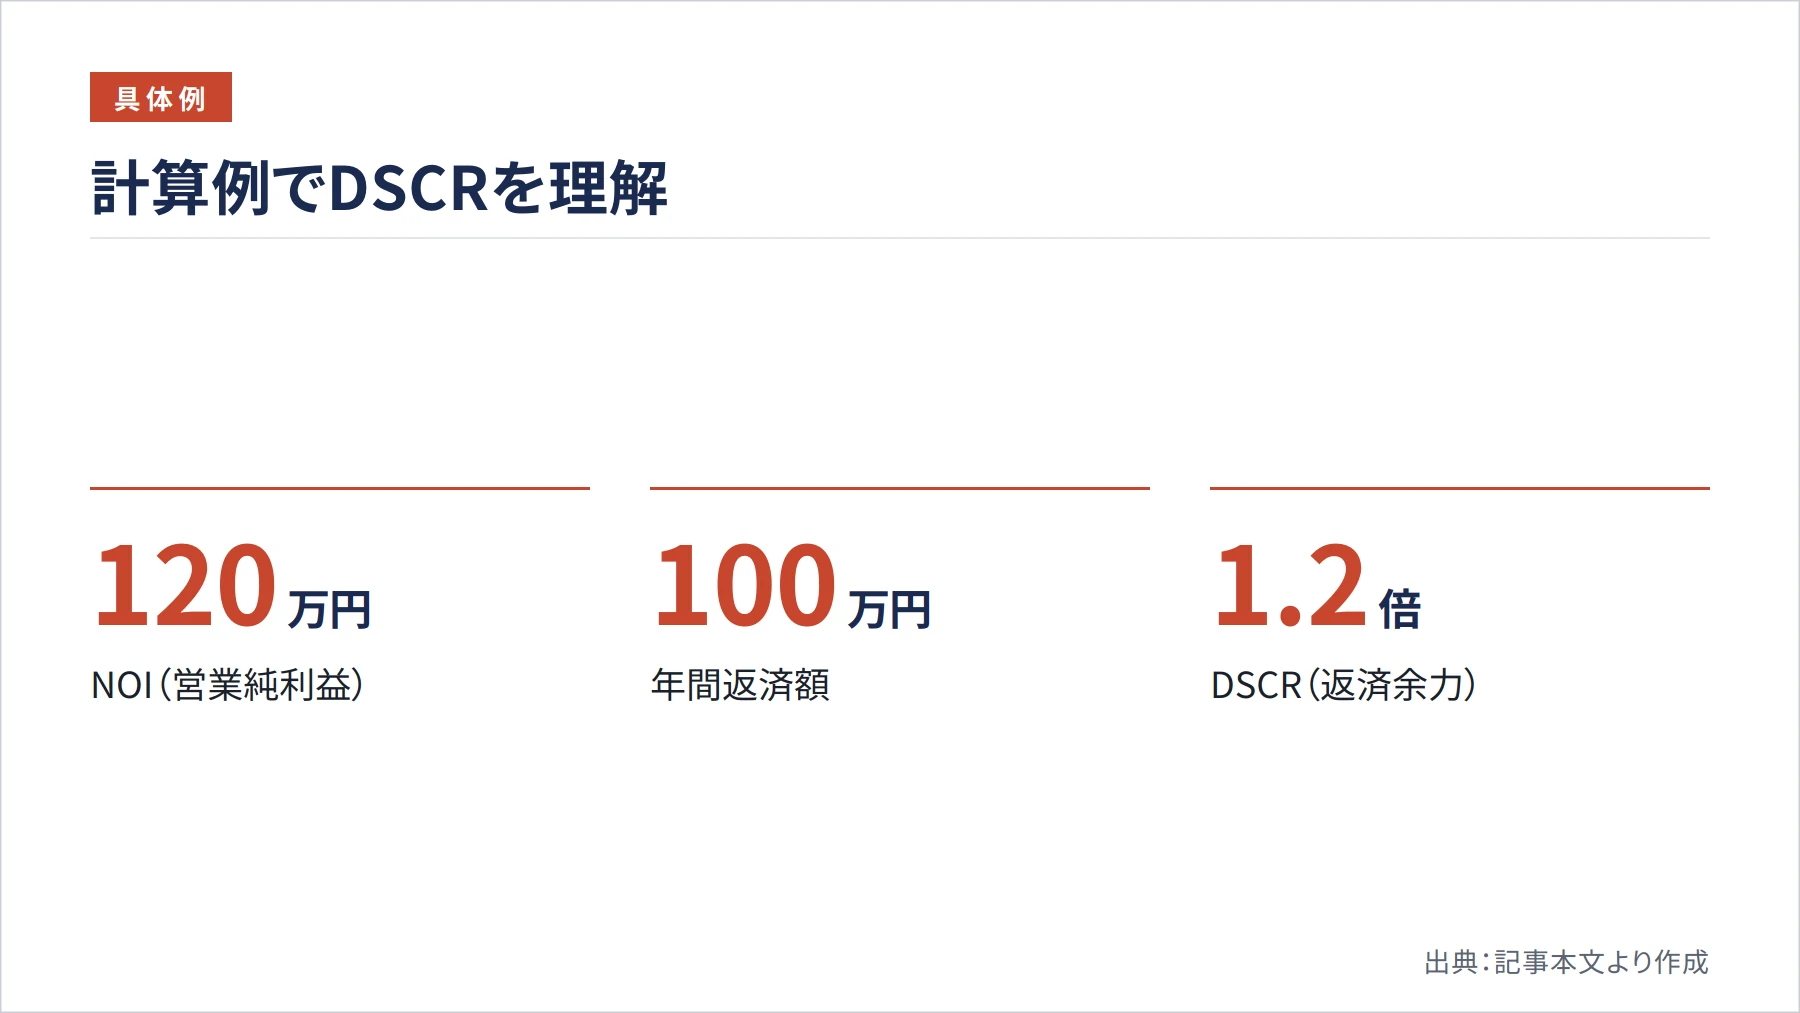
実際の数値を使って計算の流れを確認してみましょう。ここでは、実務解説でよく使われる例を参考にします(Wealth Agent https://www.agent-hp.com/knowledge-glossary-finance-dscr-dcr/)。
NOIが120万円、年間返済額が100万円の場合、計算式は次のようになります。
DSCR = 120万円 ÷ 100万円 = 1.2
この結果「1.2」という数値が出ました。これは、ローン返済に必要な金額の1.2倍の収益を物件が生み出しているということを意味します。言い換えると、返済後に20%分の余裕があるということです。
では、DSCRが1.0を下回るとどうなるでしょうか。それは物件の収益だけではローン返済を賄えない状態、つまり手出しが発生している状態を意味します。DSCRが1.0未満の物件は、金融機関から見ると「返済能力に疑問がある物件」と判断されるため、融資審査で不利になる可能性が高くなります。
DSCRの目安と改善する3つの方向性
DSCRの目安として、金融機関によって異なりますが、国土交通省の資料では、DSCR1.2以上・LTV60%以下を融資基準の例として挙げている金融機関の事例が紹介されています(国土交通省 https://www.mlit.go.jp/common/001191116.pdf)。
もし計算してみてDSCRが目安を下回っていた場合、改善する方向性は大きく3つあります(Wealth Agent https://www.agent-hp.com/knowledge-glossary-finance-dscr-dcr/)。
1つ目は「NOIを増やす」方向です。家賃収入を上げる、空室率を下げる、運営コストを見直すといった取り組みが該当します。リフォームや設備投資によって物件の魅力を高め、入居率を改善することが代表的な手法です。
2つ目は「返済額を減らす」方向です。借入額を減らす、返済期間を延ばす、より低い金利の融資に借り換えるといった方法が考えられます。自己資金を多く入れることで借入額を抑えると、DSCRは改善しやすくなります。
3つ目は「金利上昇を想定したストレステストを行う」ことです。現在の金利が低くてDSCRが良好でも、将来金利が上昇した場合にどうなるかをシミュレーションしておくことが、長期的なリスク管理として重要です。たとえば金利が1〜2%上昇した場合の返済額を計算し、その状況でもDSCRが1.2以上を維持できるかを確認しておくと安心です。
まとめ
DSCRは「NOI ÷ 年間返済額」という比較的シンプルな計算式で求められますが、その背景にあるNOIの正確な算出と空室率の織り込みが、計算の精度を左右します。目安としては1.2以上を一つの水準として意識しておきましょう。
不動産投資を検討している方は、気になる物件が見つかったら、まずこのDSCR計算を自分でやってみることをおすすめします。数値を自分で計算することで、物件の収益力を客観的に評価する力が身につきます。最初は難しく感じるかもしれませんが、一度手を動かしてみると、思ったよりも理解しやすい指標です。ぜひ今日から実践してみてください。
参考文献・出典
- 国土交通省「金融機関の融資判断基準 ~DSCRとLTV~」 – https://www.mlit.go.jp/common/001191116.pdf
- 内閣府 民間資金等活用事業推進室(PPP/PFI推進室)「用語集(た行)」 – https://www8.cao.go.jp/pfi/pfi_jouhou/tebiki/yougosyuu/yougo_04.html
- Wealth Agent「DSCR(返済余裕率)とは」 – https://www.agent-hp.com/knowledge-glossary-finance-dscr-dcr/
- Wealth Agent「NOI(営業純利益)とは」 – https://www.agent-hp.com/knowledge-glossary-yield-noi/
- OwnersBook「DSCRとは?DSCRの計算式や目安水準を解説」 – https://www.ownersbook.jp/blog/basics_of_real_estate_investment/dscr/
- fudosan.dev「DSCRとは?不動産投資の返済余力を測る指標」 – https://fudosan.dev/guides/dscr
