
この記事の結論
- 不動産所得の赤字は原則として損益通算できるが、土地取得のための借入金利子相当額は損益通算の対象外となる。
- 別荘など趣味・娯楽・保養目的の不動産貸付けに係る損失は、損益通算が認められない。
- 令和3年以後の国外中古建物の減価償却費相当の損失も、損益通算・所得内通算の両方ができない。
不動産投資で赤字が出たとき、「給与所得と損益通算して税金を減らせる」と聞いたことがある方は多いでしょう。確かに不動産所得の赤字は原則として他の所得と損益通算できますが、実はすべての赤字が対象になるわけではありません。知らずに確定申告してしまうと、後から税務署に否認されるリスクがあります。この記事では、国税庁の情報をもとに、損益通算できないケースを具体例とともにわかりやすく解説します。不動産投資を始めたばかりの方から、すでに申告経験がある方まで、ぜひ最後まで読んでみてください。
不動産所得の赤字と損益通算の基本的な仕組み

まず押さえておきたいのは、損益通算の基本的な考え方です。不動産所得とは、土地や建物などを貸し付けることで得られる所得のことを指します。家賃収入から必要経費(管理費・修繕費・減価償却費・借入金利子など)を差し引いた結果が赤字になった場合、その損失を給与所得や事業所得などの黒字と相殺できる仕組みが損益通算です。
国税庁の情報によると、「不動産所得の損失(赤字)の金額があるときは、他の黒字の所得金額から差し引くことができます(損益通算)」とされています(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1391.htm)。たとえば給与所得が500万円あり、不動産所得が100万円の赤字であれば、課税対象となる所得を400万円に圧縮できるため、所得税・住民税の負担を軽減できます。
ただし、この原則には重要な例外が3つあります。これらを知らずに申告すると、税務調査で否認されて追徴課税が発生する可能性があります。次のセクションから、それぞれのケースを具体的に見ていきましょう。
お持ちのマンションは、いま売るといくらか 無料のAI査定で確かめる
土地取得のための借入金利子は損益通算できない
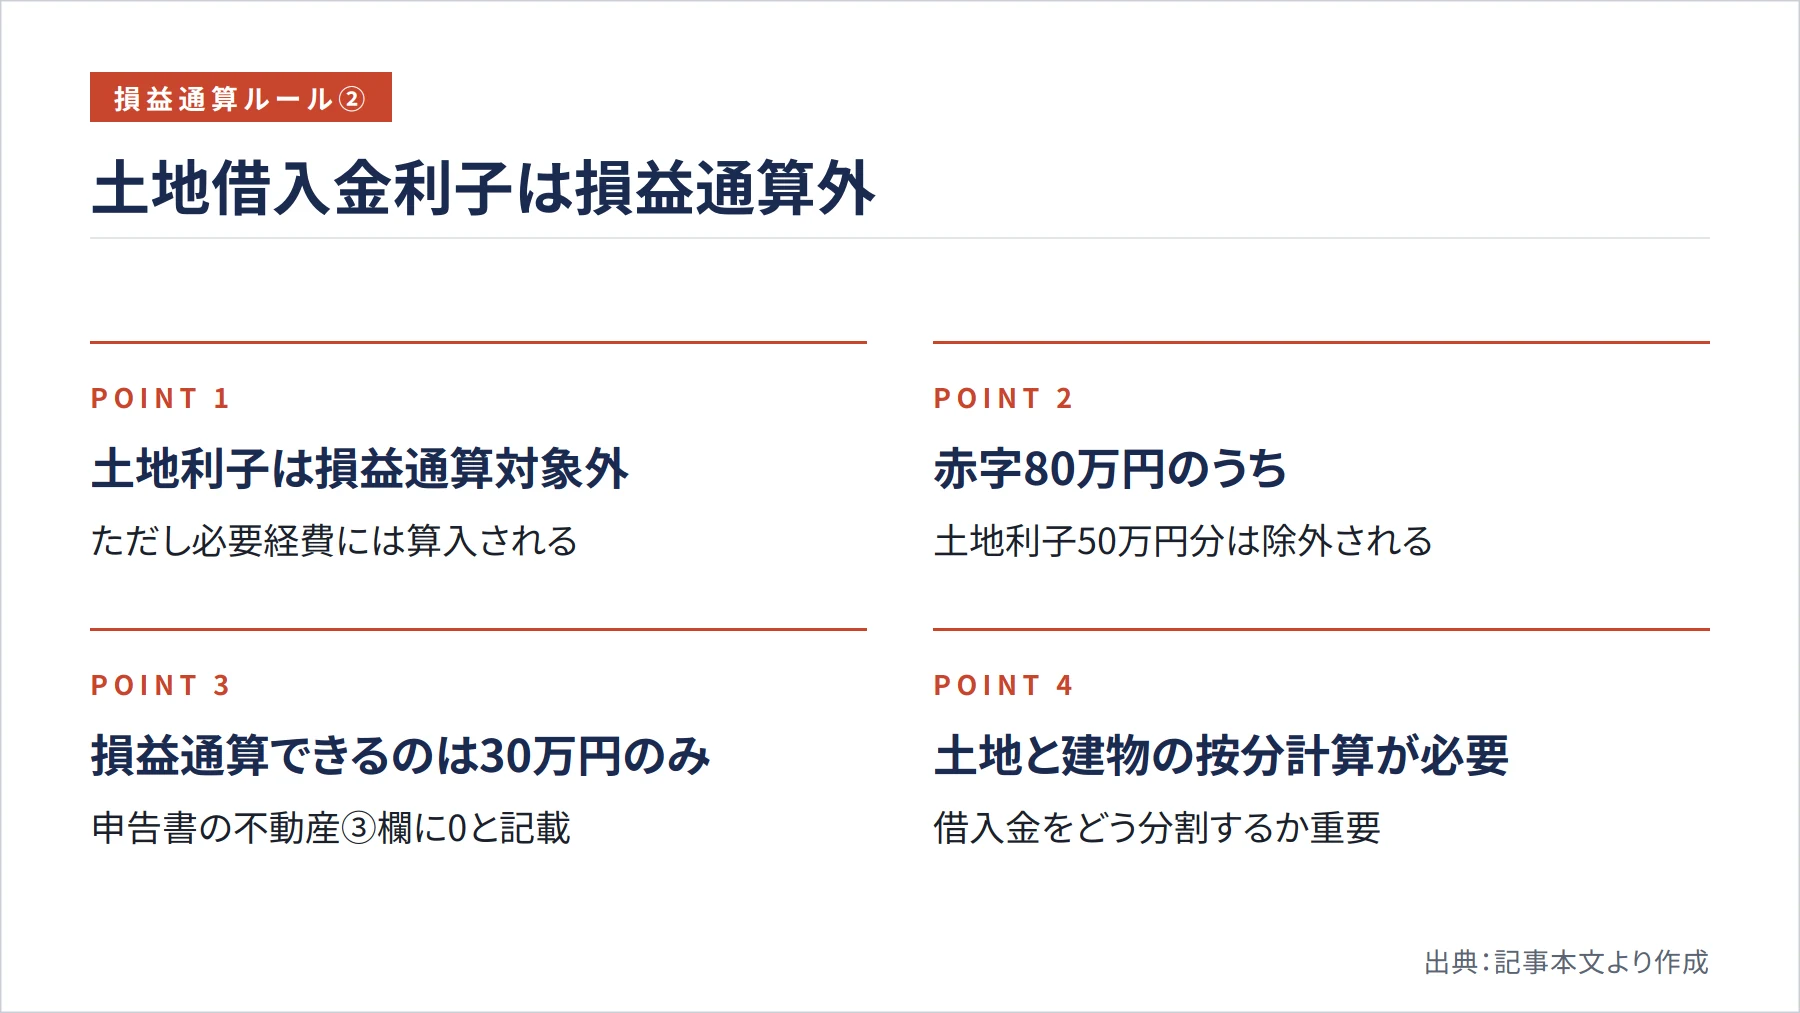
不動産所得の赤字のうち、土地を取得するために借りたお金の利子に相当する部分は、損益通算の対象外です。これは初心者が最も見落としやすいポイントです。
国税庁の情報では、「土地(土地の上に存する権利を含みます。)を取得するために要した負債の利子に相当する部分の金額」は損益通算できないと明記されています(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1391.htm)。重要なのは、この利子は必要経費としては認められるという点です。つまり、不動産所得の計算上は経費に算入できますが、その利子が原因で赤字になった部分については、他の所得と相殺することができません(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2210.htm)。
具体例で考えてみましょう。土地付き一棟アパートを購入し、土地部分の取得に対応する借入金利子が年間50万円あったとします。その年の不動産所得が▲80万円の赤字だった場合、損益通算できるのは▲80万円全額ではなく、土地利子相当の50万円を除いた▲30万円にとどまります。残りの50万円分の損失は「生じなかったものとみなされる」扱いになります。
申告書の作成においても、国税庁の確定申告書の書き方では「⑤欄が赤字の方で必要経費に算入した金額のうちに土地等を取得するために要した負債の利子の額のある方は、申告書第一表の『所得金額』欄の『不動産③』には、0と書いてください」と案内されています(国税庁 https://www.nta.go.jp/taxes/shiraberu/shinkoku/tebiki/2025/pdf/019.pdf)。土地と建物を一括で購入した場合、借入金のうち土地部分に対応する利子を按分計算で切り出す必要があるため、実務上は注意が必要です。
別荘など趣味・娯楽目的の不動産は損益通算できない
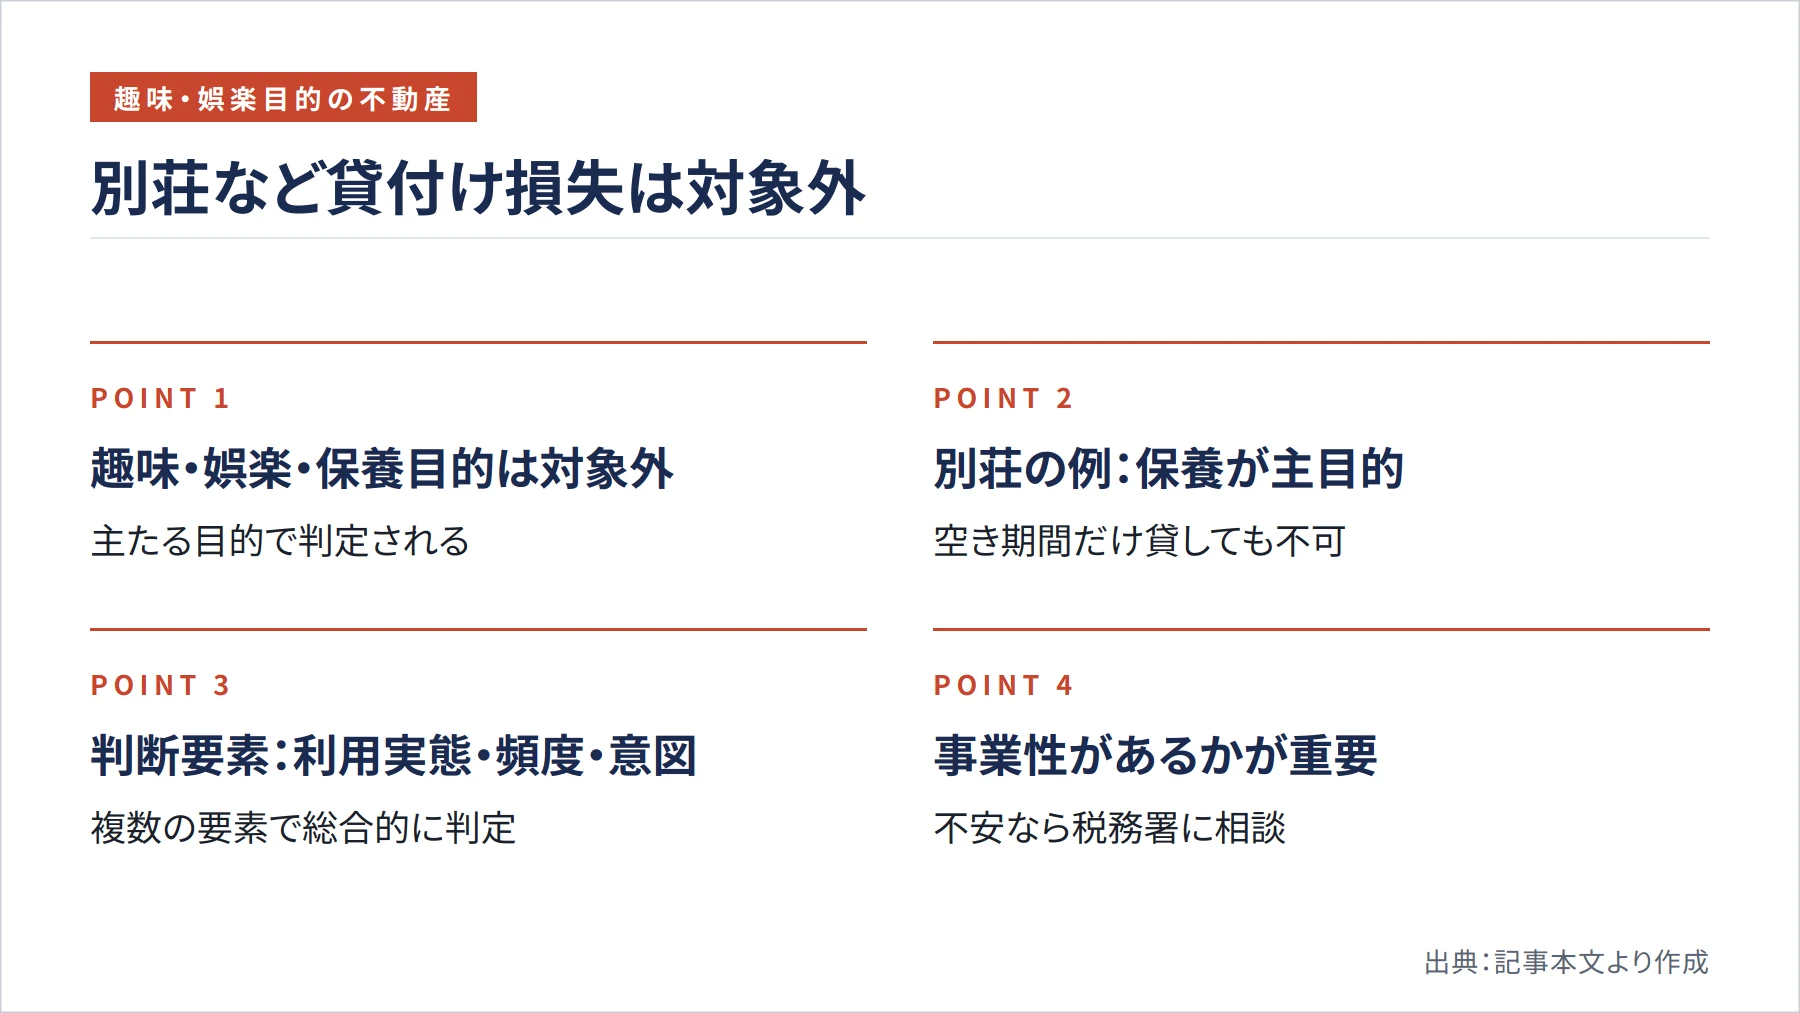
次に見落とされがちなのが、別荘などの貸付けに関するルールです。主として趣味・娯楽・保養・鑑賞の目的で所有する不動産の貸付けに係る損失は、損益通算が認められません(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1391.htm)。
「たまに人に貸しているから不動産所得として申告できるのでは」と考える方もいますが、税務上の判断は「主たる目的が何か」という点にあります。たとえば、普段は自分や家族が保養地として利用しており、空いている期間だけ短期貸しをしているような別荘は、主たる目的が保養であると判断される可能性が高いです。このような場合、貸付けによって赤字が生じても、給与所得などとの損益通算は認められません。
判断基準は個別の事情によりますが、一般的には利用実態・貸付けの頻度・収益を上げる意図の有無などが総合的に考慮されるとされています。「事業性があるかどうか」という観点が重要であり、不安な場合は税理士や最寄りの税務署に相談することをおすすめします。
国外中古建物の減価償却費による損失は損益通算できない
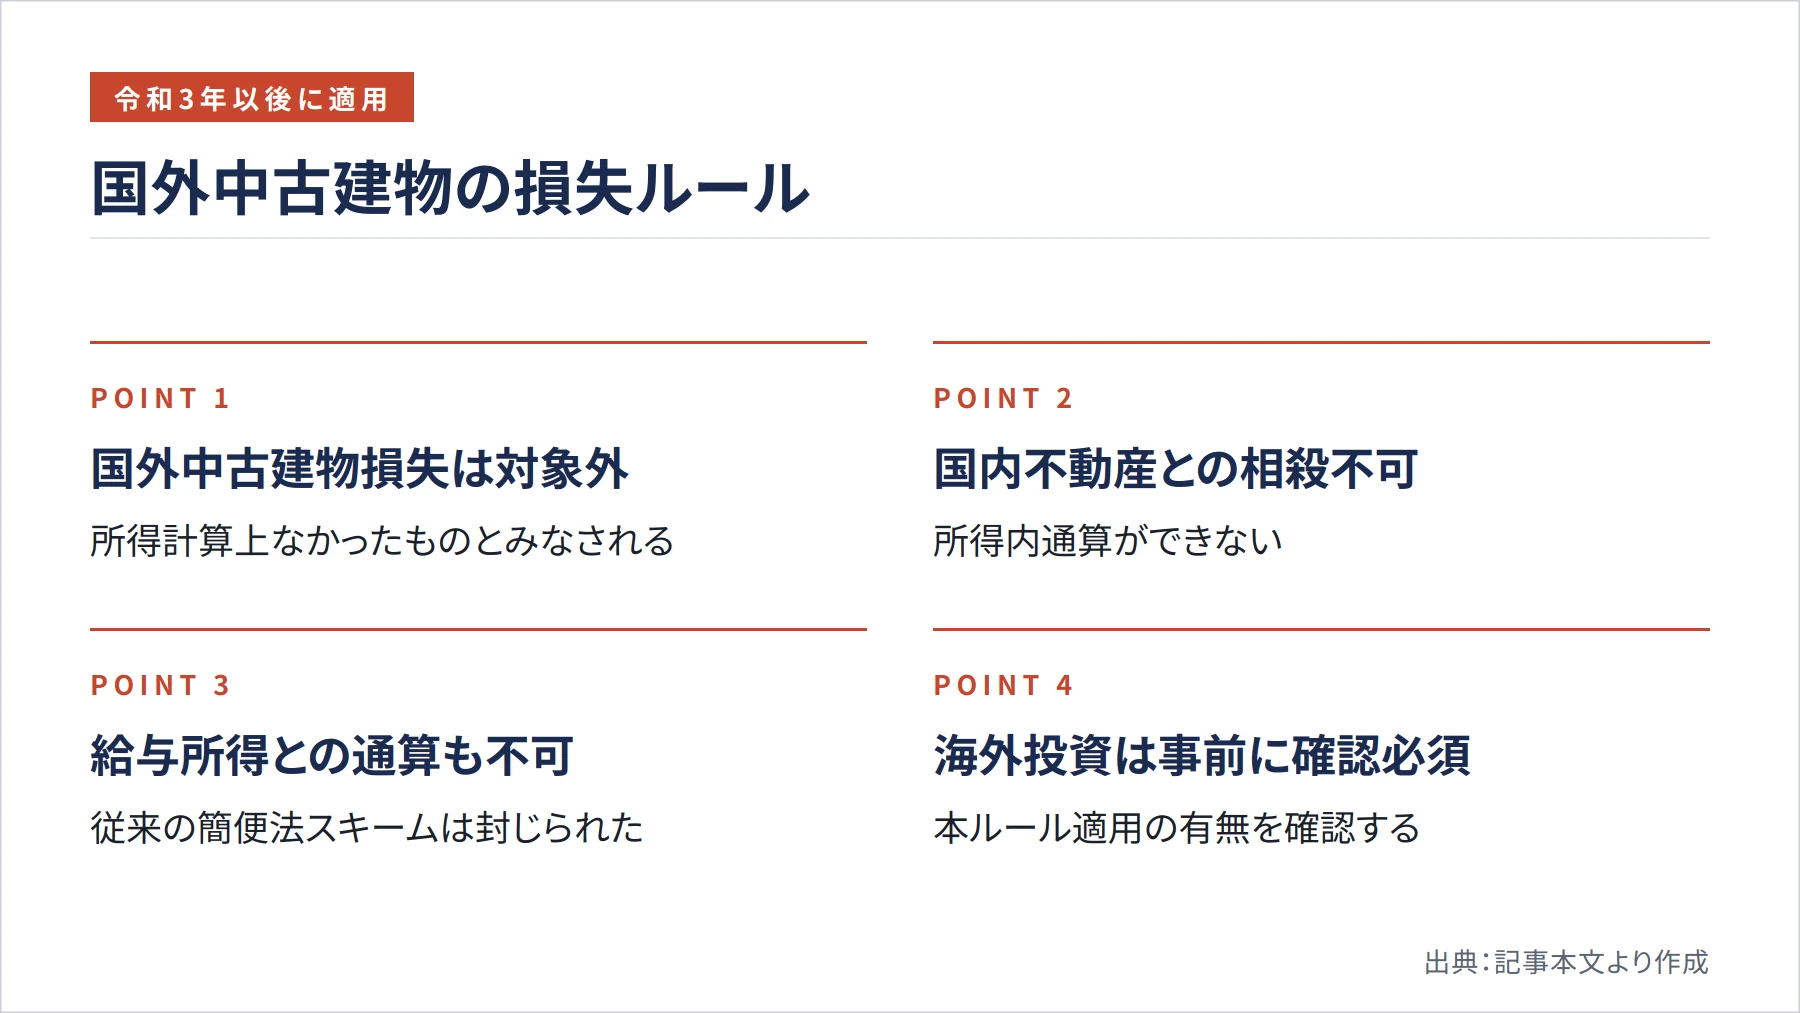
令和3年以後に適用されるようになったルールとして、国外中古建物に関する特例があります。これは海外不動産投資を活用した節税スキームを封じるために設けられたものです。
国税庁の情報によると、令和3年以後の各年において国外中古建物から生ずる不動産所得に「国外不動産所得の損失の金額」があるときは、その損失に相当する金額は所得税の計算上なかったものとみなされます(国税庁 https://www.nta.go.jp/law/joho-zeikaishaku/shotoku/shinkoku/210108/pdf/01.pdf)。さらに重要なのは、「国内の不動産から生ずる不動産所得とのいわゆる『所得内通算』及び不動産所得以外の所得との『損益通算』ができない」と明記されている点です。
つまり、国外中古建物で生じた損失は、国内の不動産所得の黒字と相殺することも、給与所得などと損益通算することも、どちらもできません。以前は海外の中古物件を購入し、簡便法という計算方法で大きな減価償却費を計上して意図的に赤字を作り出し、給与所得と損益通算するスキームが広く使われていました。しかし現在はこの手法による節税効果は封じられています。海外不動産投資を検討している方は、この点を必ず事前に確認してください。
特定組合員・信託受益者の損失も損益通算できない
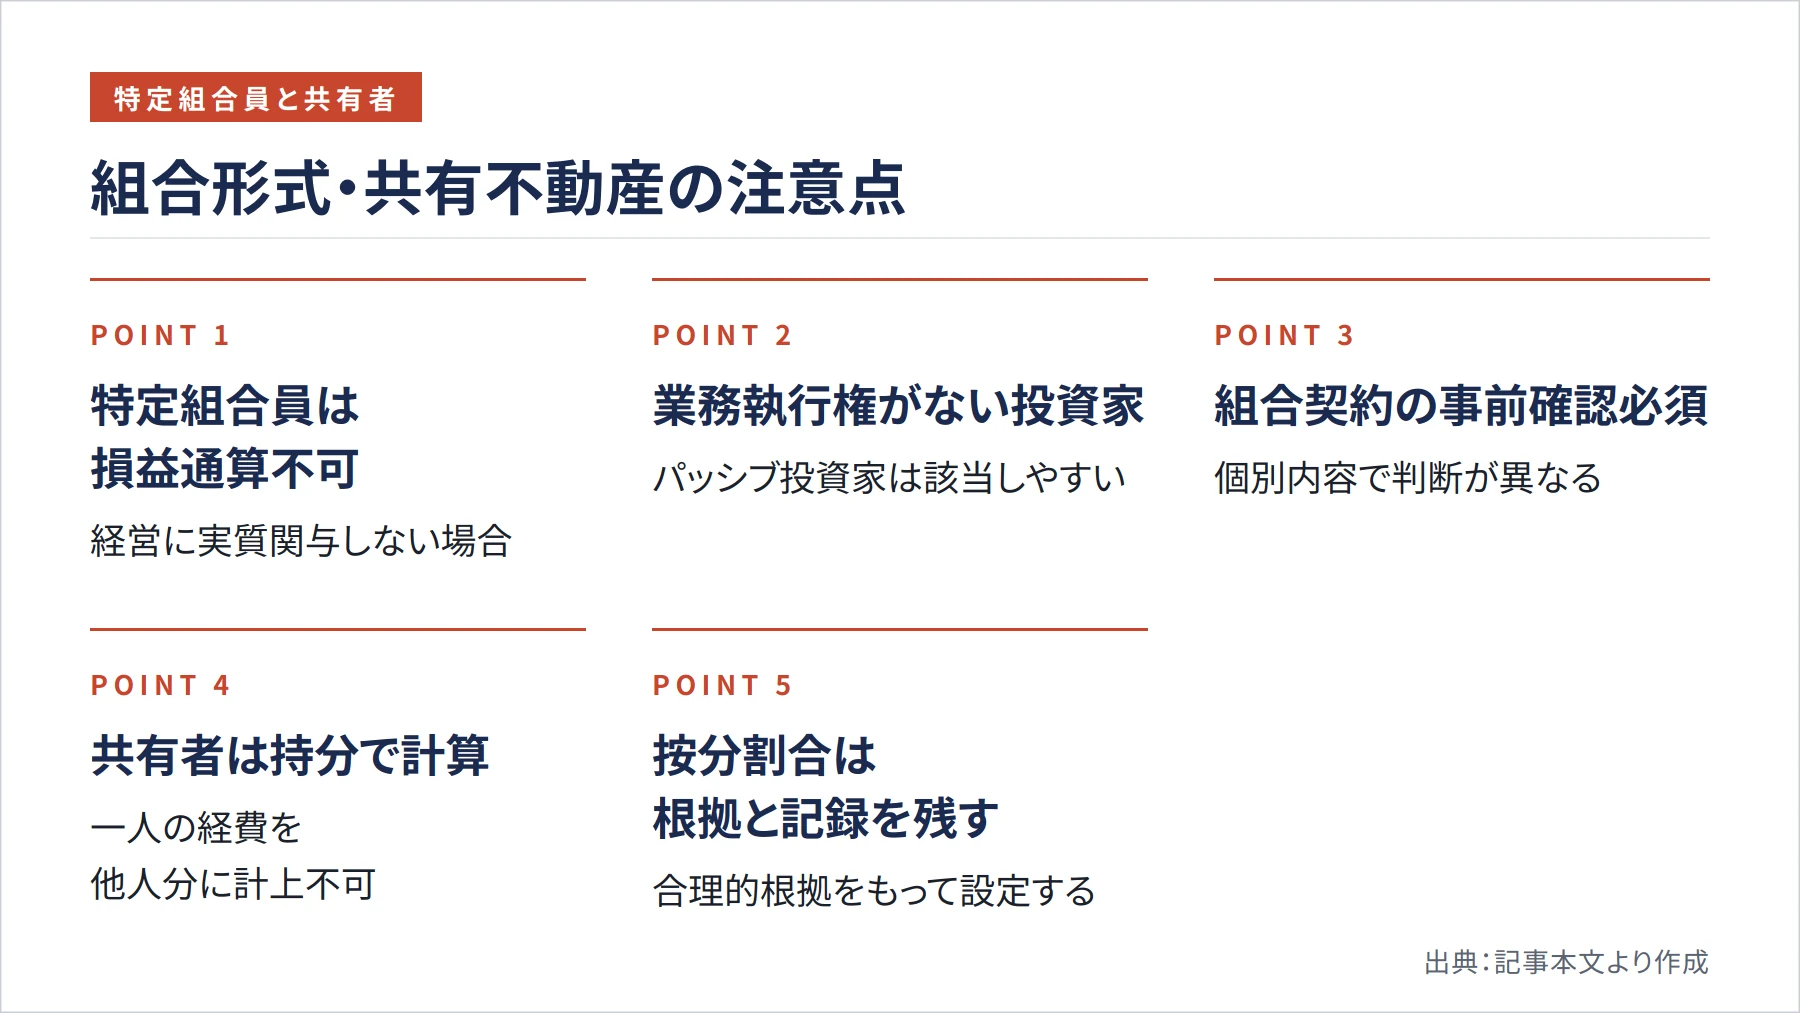
不動産投資の形態によっては、損益通算が制限されるケースがあります。国税庁の情報では、「一定の組合契約等に基づいて営まれる事業から生じたもので、その組合の特定組合員等に係るもの」についても、損失は生じなかったものとみなされると定められています(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2250.htm)。
これは、不動産を組合形式で保有する投資スキームにおいて、経営に実質的に関与しない「特定組合員」として参加している場合に適用されます。組合形式の不動産投資商品を購入する際は、自分が特定組合員に該当するかどうかを事前に確認することが不可欠です。一般的に、業務執行権を持たないパッシブな投資家として参加している場合は特定組合員に該当しやすいとされていますが、個別の契約内容によって判断が異なります。
また、共有名義で不動産を保有している場合、各共有者はそれぞれの持分に応じた収入と経費を計算して申告します。共有者の一人が負担した経費を別の共有者の経費として計上するといった処理は認められません。家事按分についても同様で、実際に不動産所得のために使った割合を超えて経費計上すると、税務調査で否認されるリスクがあります。按分割合は合理的な根拠をもって設定し、記録を残しておくことが大切です。
まとめ
不動産所得の赤字は原則として損益通算できますが、例外となるケースが明確に定められています。土地取得のための借入金利子相当額、別荘など趣味・娯楽目的の不動産に係る損失、令和3年以後の国外中古建物の損失、そして特定組合員等に係る損失は、いずれも損益通算の対象外です。これらを知らずに申告してしまうと、後から税務署に否認されて追徴課税が発生するリスクがあります。
不動産投資における税務は複雑で、個別の事情によって判断が変わることも少なくありません。確定申告の前に国税庁のウェブサイトで最新情報を確認するとともに、不安な点は税理士や最寄りの税務署に相談することを強くおすすめします。正しい知識を持って申告することが、長期的に安定した不動産投資の基盤となります。
参考文献・出典
- 国税庁 No.1391 不動産所得が赤字のときの他の所得との通算 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1391.htm
- 国税庁 No.2250 損益通算 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2250.htm
- 国税庁 No.2210 必要経費の知識 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2210.htm
- 国税庁 国外中古建物の不動産所得に係る損益通算等の特例の創設(令和2年度税制改正) — https://www.nta.go.jp/law/joho-zeikaishaku/shotoku/shinkoku/210108/pdf/01.pdf
- 国税庁 確定申告書等の書き方(令和6年分) — https://www.nta.go.jp/taxes/shiraberu/shinkoku/tebiki/2025/pdf/019.pdf
- 税理士ドットコム 不動産所得が赤字の場合の、土地部分の借入金利息の扱いについて — https://www.zeiri4.com/c_5/q_25301/
