この記事の結論
- 金利交渉は「他行の提示条件の持参」「事業計画の完成度」「既存取引実績」の3点が核心です。
- 2026年10月時点の実勢金利は銀行によって1.7%〜5%超まで幅があり、交渉余地は十分あります。
- 借り換えより先に現行銀行への引き下げ交渉を試みるのが、最もコストの低い改善策です。
アパート経営を始めようとしたとき、あるいは既に経営中の方が「もう少し金利が低ければ」と感じたとき、融資の金利交渉という選択肢を思い浮かべる方は多いでしょう。しかし、「銀行と金利の交渉なんてできるの?」「何を準備すればいいの?」と戸惑う初心者の方も少なくありません。この記事では、2026年10月時点の実際の金利データをもとに、アパート経営における融資金利の交渉方法を基礎からわかりやすく解説します。交渉の準備から具体的な進め方、借り換えの判断基準まで、実践的な内容をお伝えします。
2026年10月の融資金利の実態を知る
金利交渉を始める前に、まず現在の市場相場を正確に把握することが不可欠です。相場を知らずに交渉の席に着いても、提示された条件が良いのか悪いのかを判断できないからです。
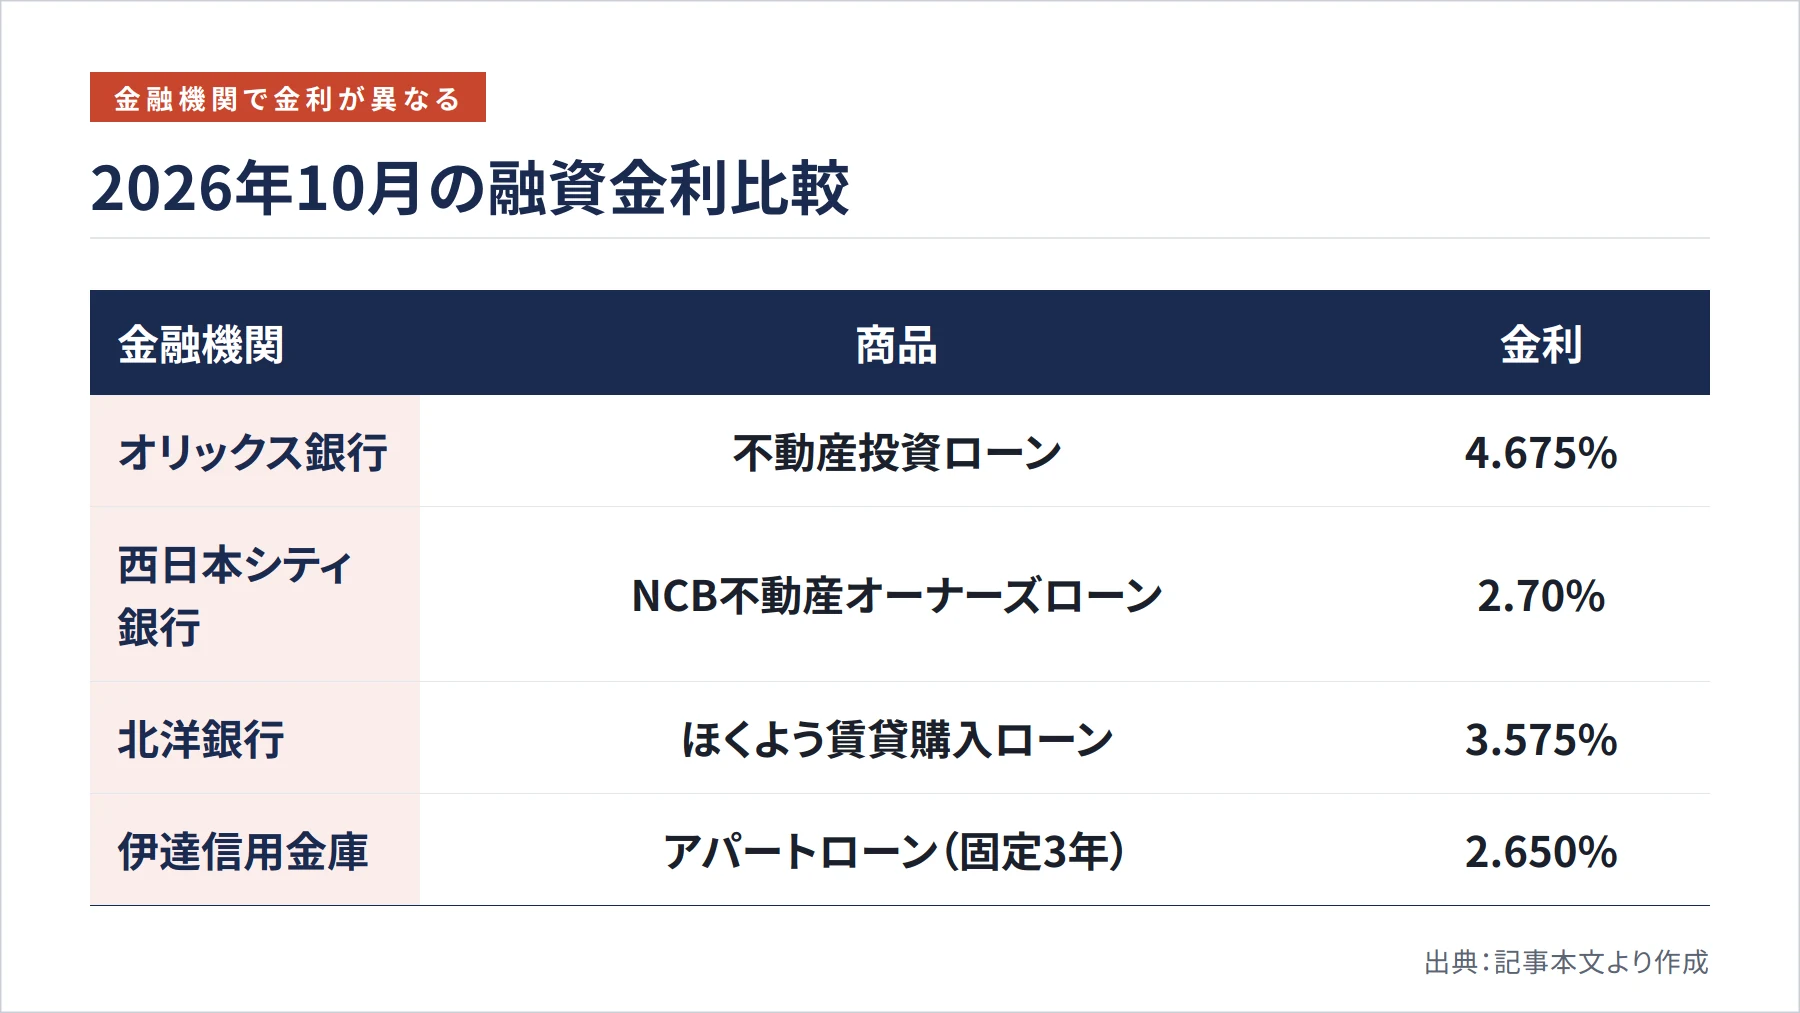
2026年10月時点の公式データを見ると、金融機関によって金利には大きな開きがあります。オリックス銀行の不動産投資ローンの店頭表示金利は変動4.675%(オリックス銀行公式サイト)ですが、実際の適用金利は金融機関の審査や交渉によって異なります。一方、西日本シティ銀行のNCB不動産オーナーズローンでは、2026年10月借入分の割引金利として変動2.70%を公開しています(西日本シティ銀行公式サイト)。同じ「不動産投資ローン」でも、銀行によってこれほどの差があるのです。
地方銀行に目を向けると、北洋銀行のアパートローンは変動3.375%、ほくよう賃貸不動産購入ローンは変動3.575%(北洋銀行公式サイト)となっています。また、信用金庫では伊達信用金庫のアパートローンが固定3年2.650%、5年2.850%、10年3.450%(伊達信用金庫、2026年5月1日現在)と、大手銀行より低い水準を示す場合もあります。
さらに、複数の金融機関の比較データによると、1棟アパート・マンション向けの適用金利は金融機関によって異なる水準を示しており、店頭表示金利と実勢金利の間には大きな差があることが多いとされています。交渉次第で適用金利は大幅に変わる可能性があるという点を、まず頭に入れておきましょう。
お持ちの一棟・収益物件は、いまいくらか 一棟の簡易査定へ
金利交渉を成功させる3つの核心
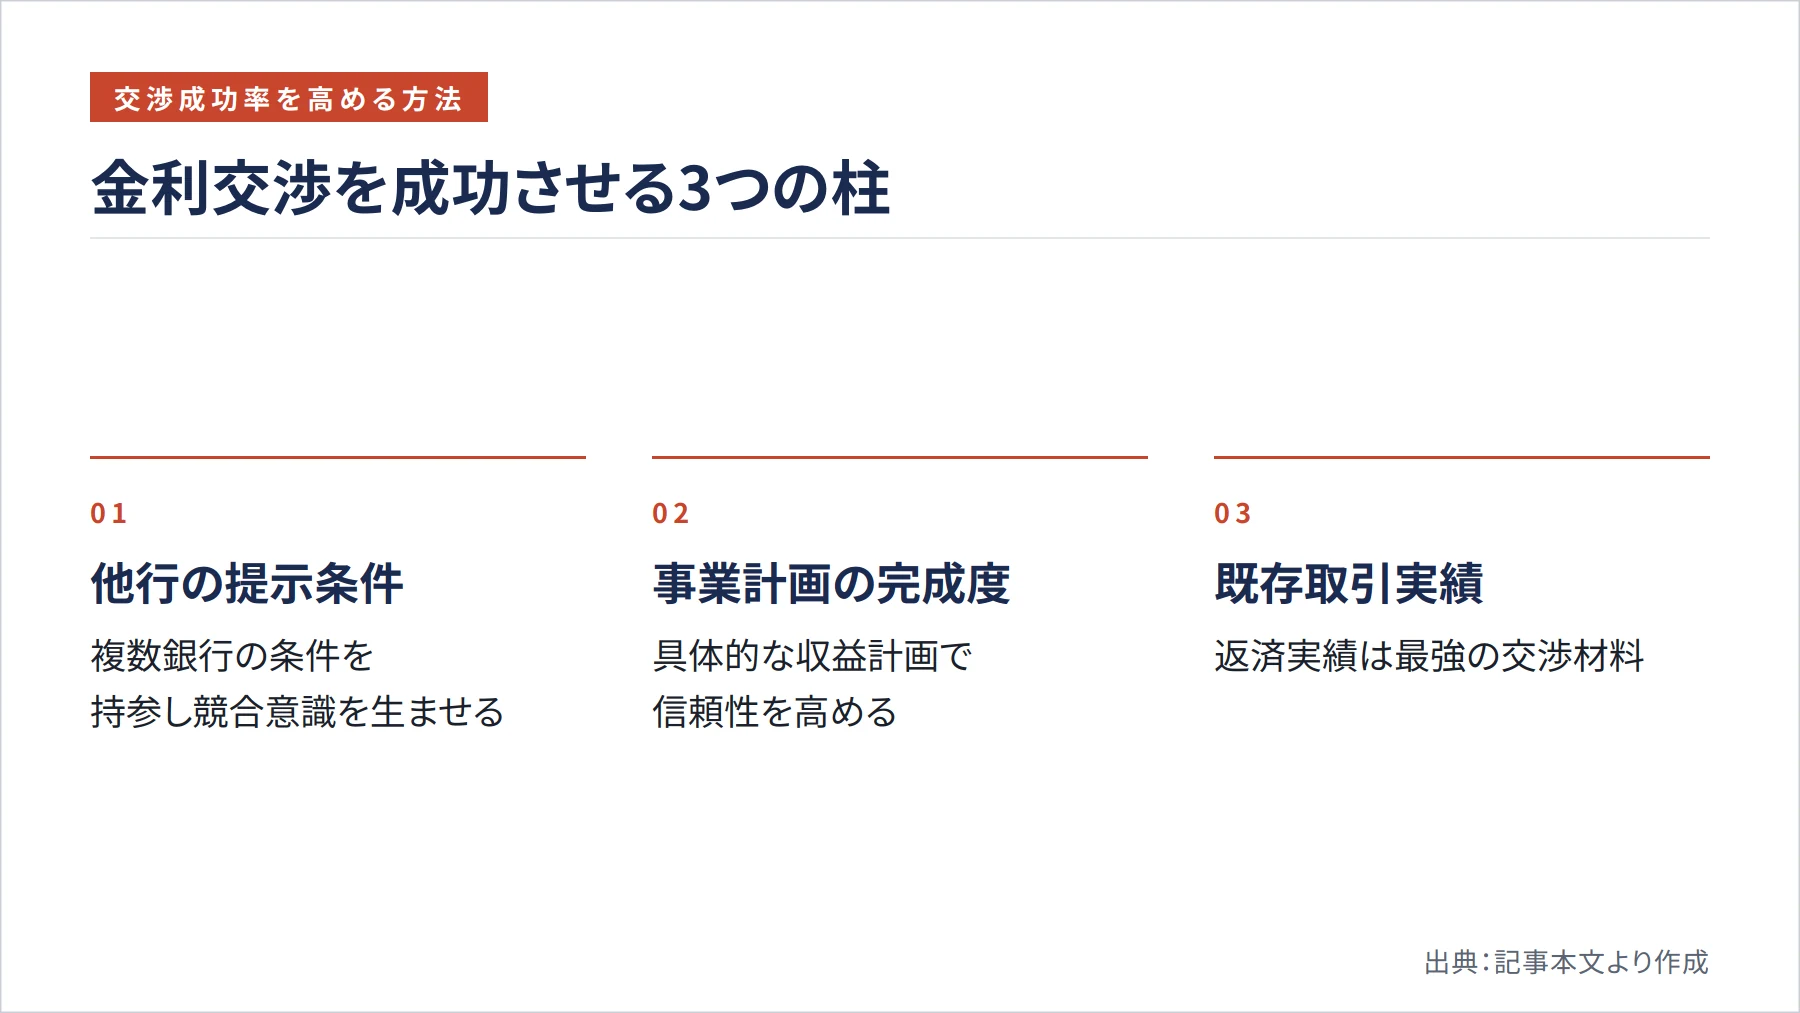
実務の現場で有効とされる金利交渉の方法は、大きく3つの柱で構成されています。この3点を組み合わせることで、交渉の成功率は格段に高まります。
最初の柱は「他行の提示条件を持参すること」です。複数の金融機関に事前に相談し、具体的な金利や条件を書面で取得しておきます。そのうえで交渉したい銀行に「他行ではこの条件を提示されています」と伝えることで、銀行側に競合意識が生まれます。銀行は優良な借り手を逃したくないため、条件改善に動くインセンティブが働くのです。ただし、この方法は誠実に行うことが大前提で、架空の条件を持ち出すことは信頼を損ない逆効果になります。
2つ目の柱は「事業計画の完成度を高めること」です。銀行が融資審査で最も重視するのは、「この物件から安定した収益が得られるか」という点です。家賃収入の見込み、空室率の想定、修繕費の積立計画、返済後のキャッシュフローなど、具体的な数字に基づいた事業計画書を用意することで、銀行担当者に「この借り手は信頼できる」という印象を与えられます。計画書の精度が高いほど、金利交渉の土台となる信頼性が増すのです。
3つ目の柱は「既存取引実績を活用すること」です。すでにその銀行で融資を受けている場合、返済実績は最強の交渉材料になります。一度も延滞なく返済を続けてきた実績は、銀行にとって「低リスクの優良顧客」の証明です。「これまでの実績を踏まえて、金利の見直しをご検討いただけませんか」という形で交渉を切り出すと、担当者も動きやすくなります。
申込前の準備が交渉力を決める
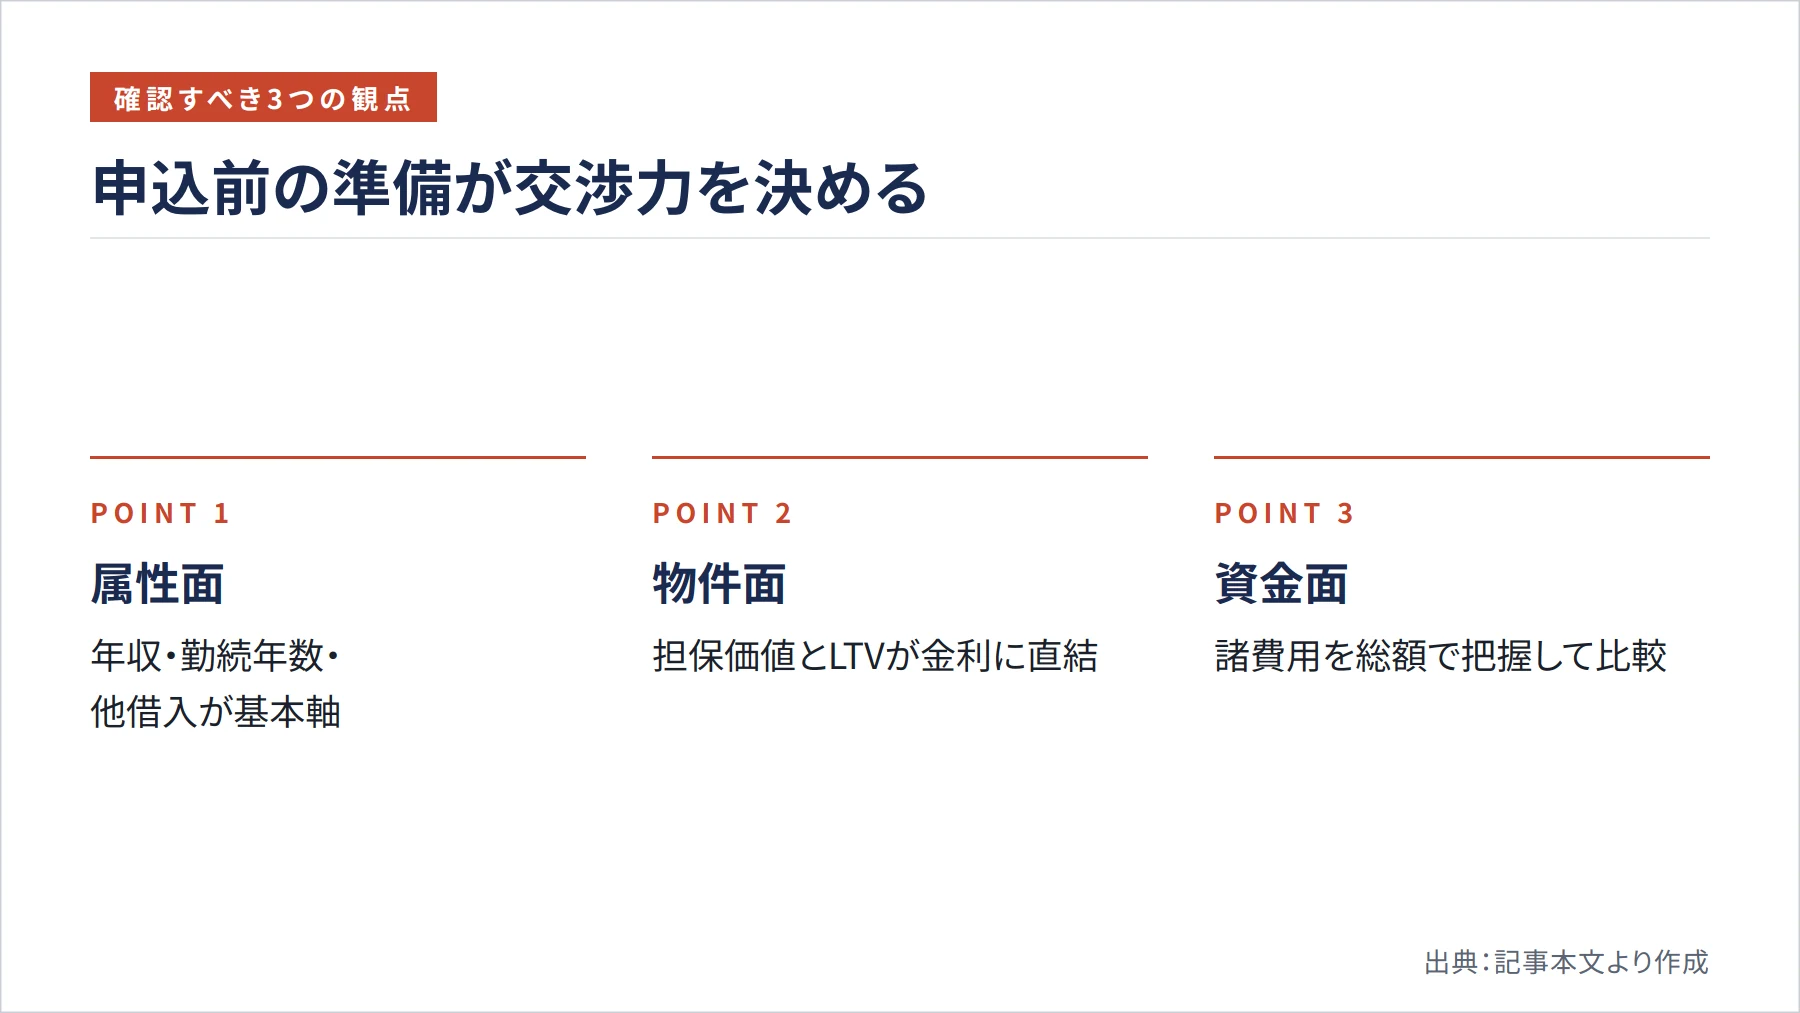
金利交渉は交渉の席で行うものだと思われがちですが、実は申込前の準備段階で交渉力の大半が決まります。属性・物件・資金の3点を整えることが、条件改善への最短ルートです。
属性面では、年収・勤続年数・他の借入状況が審査の基本軸になります。オリックス銀行の不動産投資ローンでは原則として同一勤務先3年以上・税込年収500万円以上が条件とされており(オリックス銀行商品説明書)、西日本シティ銀行のNCB不動産オーナーズローンでは前年度税込年収400万円以上が基本条件です(西日本シティ銀行公式サイト)。これらはあくまで最低ラインであり、年収が高く他の借入が少ないほど、より有利な金利を引き出せる可能性が高まります。
物件面では、担保としての価値が重要です。新生インベストメント&ファイナンスは「担保不動産の価値が高く、融資金額が大きいほど金利が低くなる傾向がある」と明示しています(新生インベストメント&ファイナンス公式サイト)。つまり、担保余力の高い物件を選ぶことや、自己資金を多く入れてLTV(ローン・トゥ・バリュー、物件価値に対する融資比率)を下げることが、金利交渉を有利に進める下地になります。複数の金融機関ではLTV目安が異なっており、自己資金の厚みが条件に直結することがわかります。
資金面では、諸費用の準備も忘れてはなりません。金融機関によって事務手数料や繰上返済違約金などの諸費用が定められており、表面金利だけでなく諸費用の総額で比較することが大切です。AGビジネスサポートの不動産投資ローンでは早期返済違約金が支払期日前返済元金の2.00%〜5.00%とされており(AGビジネスサポート公式サイト)、各金融機関の具体的な条件は公式サイトで確認することをお勧めします。
借り換えの判断と現行銀行への交渉
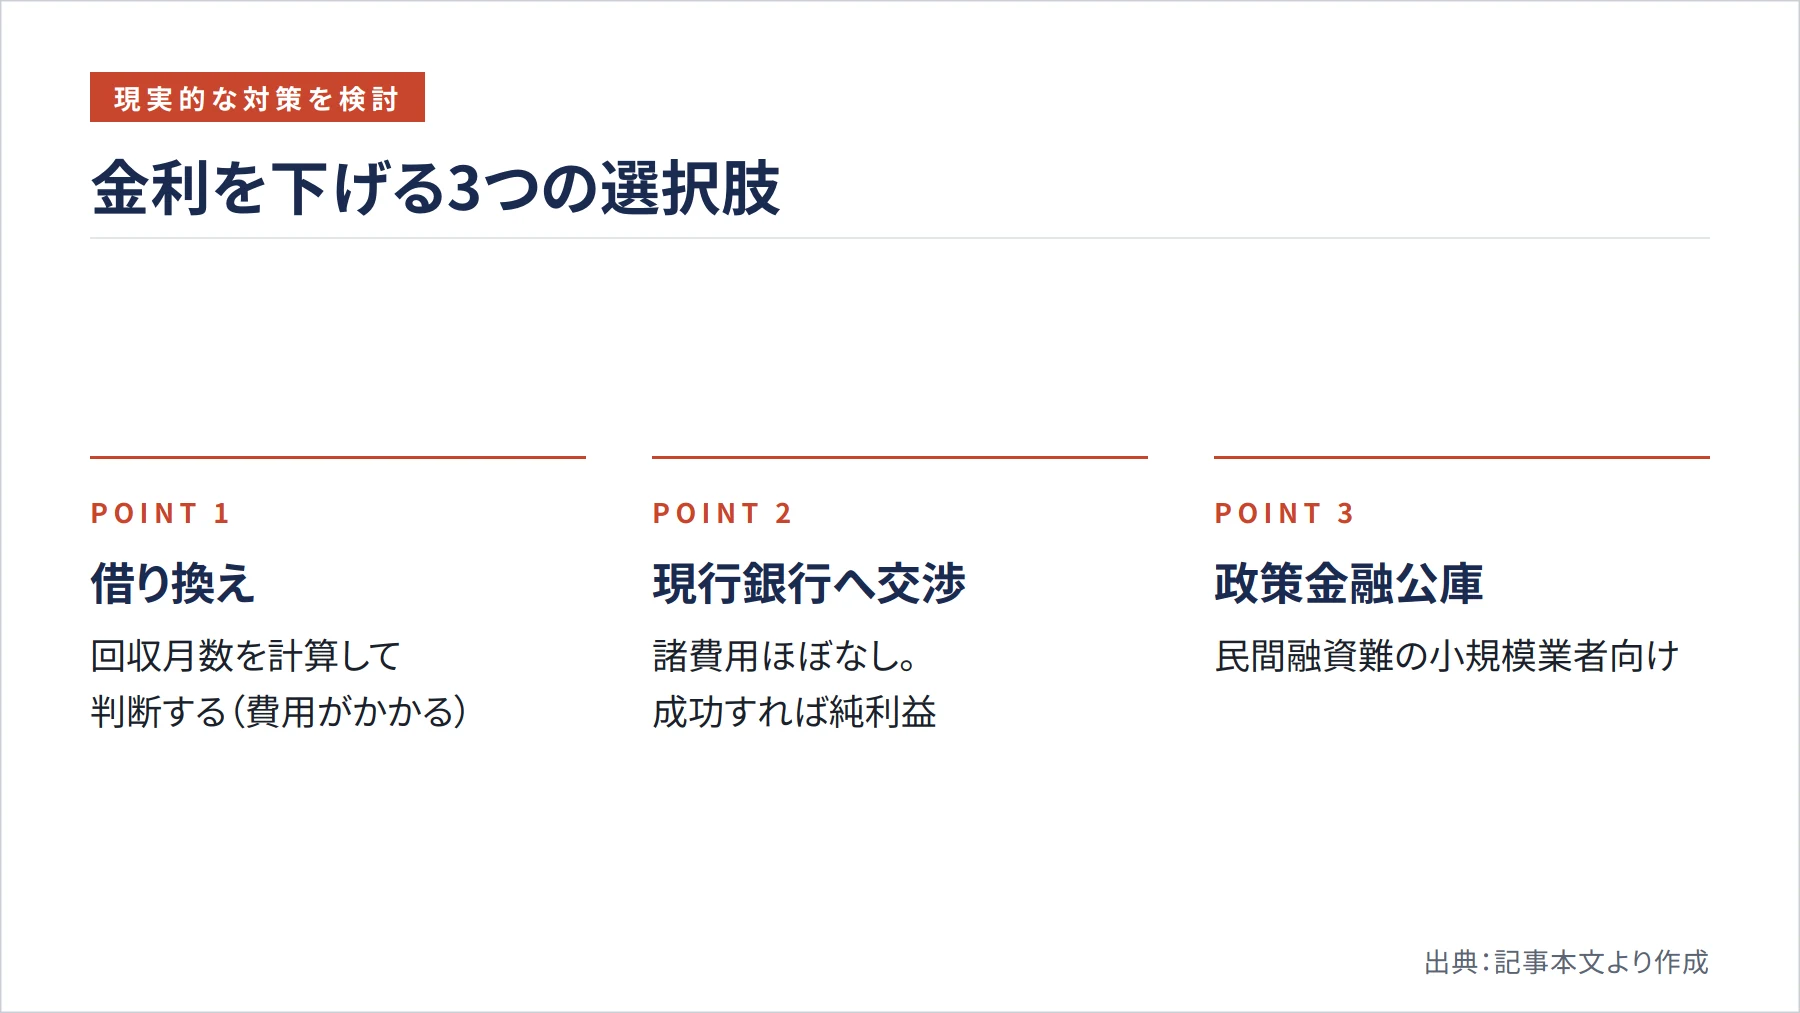
金利を下げる方法として「借り換え」も選択肢の一つですが、コストと手間を考えると、まず現行銀行への引き下げ交渉を試みることが現実的です。借り換えには登記費用・手数料・保証料など、まとまった諸費用が発生するからです。
借り換えの可否を判断する際は、「諸費用の総額 ÷ 毎月の返済軽減額」で回収月数を計算する方法が実務的です(東急リバブル)。たとえば諸費用が100万円かかり、毎月の返済が2万円軽減されるなら、回収に50ヶ月かかる計算になります。残りのローン期間と比較して、回収できるかどうかを冷静に判断しましょう。
一方、現行銀行への交渉は諸費用がほぼかからないため、成功すれば純粋な利益になります。「他行でより低い金利の提示を受けた」という事実を伝えることで、現行銀行が条件を見直すケースは少なくありません。ただし、大幅な値下げを一度に求めるより、段階的に交渉を進めるほうが現実的とされています。
なお、民間銀行での融資が難しい小規模な賃貸業者の場合、日本政策金融公庫の国民生活事業も選択肢に入ります。2026年10月1日現在、有担保の基準利率は3.05%〜5.25%で(日本政策金融公庫公式サイト)、また「企業活力強化資金」の対象業種に不動産賃貸業が含まれているため、制度に適合する案件では相談する価値があります(日本政策金融公庫公式サイト)。
金利タイプの選択も交渉の一部
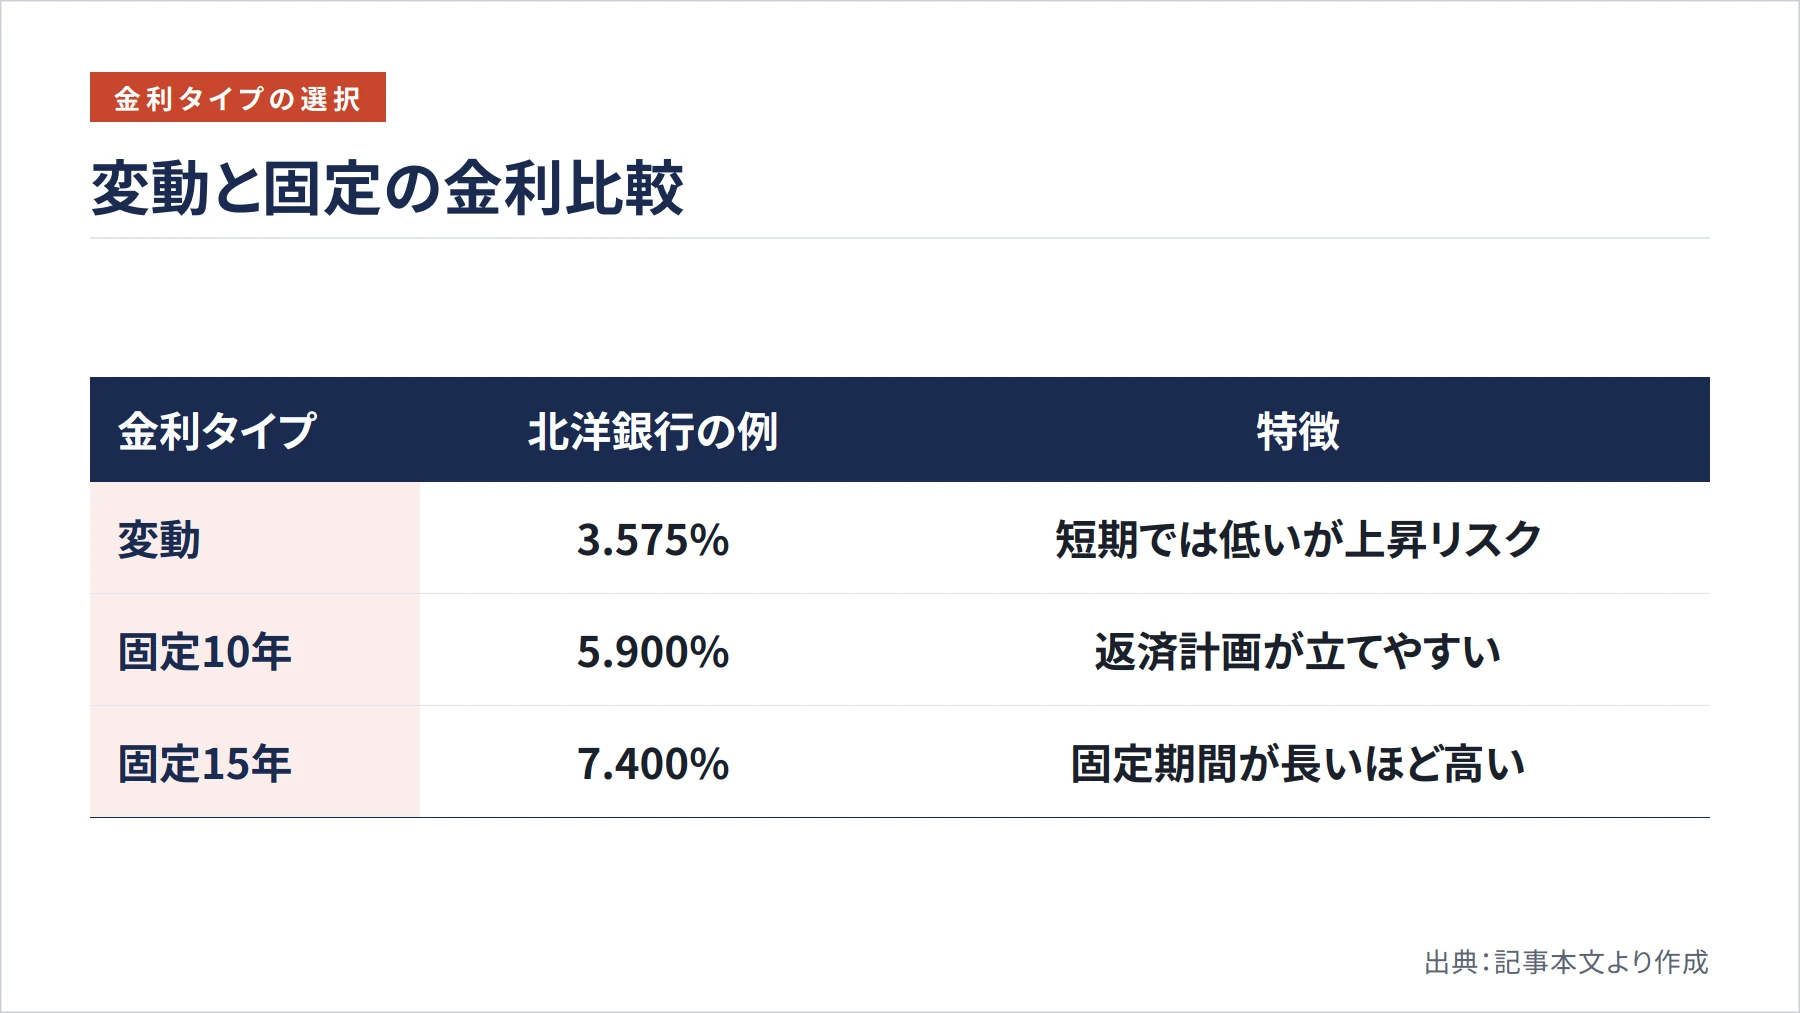
変動金利か固定金利かという選択も、実質的な金利負担に大きく影響します。交渉の際は金利の数字だけでなく、金利タイプの組み合わせも含めて検討することが重要です。
変動金利は短期プライムレートに連動するため、金利上昇局面では返済額が増えるリスクがあります。オリックス銀行の短期プライムレートは2026年10月1日現在で2.675%(オリックス銀行公式サイト)となっており、今後の動向次第で変動金利の負担は変わります。一方、固定金利は返済計画が立てやすい反面、変動より高めに設定されることが一般的です。
北洋銀行のほくよう賃貸不動産購入ローンを例にとると、変動3.575%に対して固定10年は5.900%、15年は7.400%と、固定期間が長くなるほど金利が上がる構造になっています(北洋銀行公式サイト、2026年10月10日現在)。金利タイプの選択は、将来の金利動向と自分のリスク許容度を照らし合わせて決めることが基本です。交渉の際は「変動で始めて、一定期間後に固定に切り替えられるか」といった柔軟な条件も確認しておくと、選択肢が広がります。
まとめ
アパート経営における融資金利の交渉は、「他行条件の持参」「事業計画の完成度」「既存取引実績」という3つの柱を軸に進めることが基本です。2026年10月時点の市場では、銀行によって適用金利に大きな差があり、交渉次第で条件を改善できる余地は十分にあります。まず現行銀行への引き下げ交渉を試み、それでも改善が難しければ借り換えを検討するという順序が、コスト面でも合理的です。金利交渉は一度きりではなく、返済実績を積み重ねながら継続的に見直していくことで、長期的な収益改善につながります。最新の金利情報や制度の詳細は、各金融機関の公式サイトや窓口で必ず確認するようにしてください。
参考文献・出典
- 西日本シティ銀行 NCB不動産オーナーズローン — https://www.ncbank.co.jp/loan/housing/realestate-owners/
- オリックス銀行 金利一覧 — https://www.orixbank.co.jp/personal/interest/
- オリックス銀行 不動産投資ローン商品説明書 — https://www.orixbank.co.jp/personal/property/account.html
- みずほ信託銀行 賃貸マンション・アパートローン『プロデュースⅡ』— https://www.mizuho-tb.co.jp/gaiyou/loan/pdf/produce.pdf
- 北洋銀行 預金・ローン金利一覧 — https://www.hokuyobank.co.jp/rates/index.html
- 北洋銀行 アパートローン — https://www.hokuyobank.co.jp/person/loan/house/j_fudousanloan.html
- 日本政策金融公庫 金利情報(国民生活事業) — https://www.jfc.go.jp/n/rate/index.html
- 日本政策金融公庫 企業活力強化資金 — https://www.jfc.go.jp/n/finance/search/14_syougyousikin_m.html
- AGビジネスサポート 不動産投資ローン — https://www.aiful-bf.co.jp/products/mortgage_loan/investment.html
- 新生インベストメント&ファイナンス 不動産担保ローン — https://www.shinsei-if.com/loan/
- 伊達信用金庫 アパートローン — https://www.shinkin.co.jp/dateshin/common/asset/data/pdf/business_loan02_260504.pdf
- Wealth Agent 主要14銀行の不動産投資ローン比較 — https://www.agent-hp.com/real-estate-investment-loan-comparison/
- お金のトリセツ by セゾンファンデックス 不動産投資ローンの金利相場 — https://www.fundex.co.jp/contents/post/261
- 東急リバブル 金利上昇局面における不動産投資ローンの借り換え手順と留意点 — https://www.livable.co.jp/fudosan-toushi/knowledge/basic/pro101/