この記事の結論
- オーバーローンとは「売却価格より住宅ローン残債が多い状態」で、差額を自己資金か別の方法で補う必要があります。
- 売却可否の判断基準は「査定額が残債+売却諸費用を上回るか」で、諸費用は売却価格の4〜5%程度が目安です。
- 不足額を補う方法は「自己資金の充当」「住み替えローン」「任意売却」の3つが主な選択肢です。
「住宅ローンがまだ残っているのに、家を売らなければならない」という状況は、住み替えや離婚、家計の見直しなど、さまざまな事情で起こりえます。そのとき多くの方が最初に気になるのが「いくら足りないのか」「どうすれば売れるのか」という点ではないでしょうか。この記事では、オーバーローンの仕組みと不足額の計算方法、そして実際に使える3つの解決策を、できるだけわかりやすく説明します。難しい専門用語も初めて出てくるときに必ず説明しますので、不動産の知識がなくても最後まで読み進めていただけます。
まず「自分がどのケースか」を確認しよう
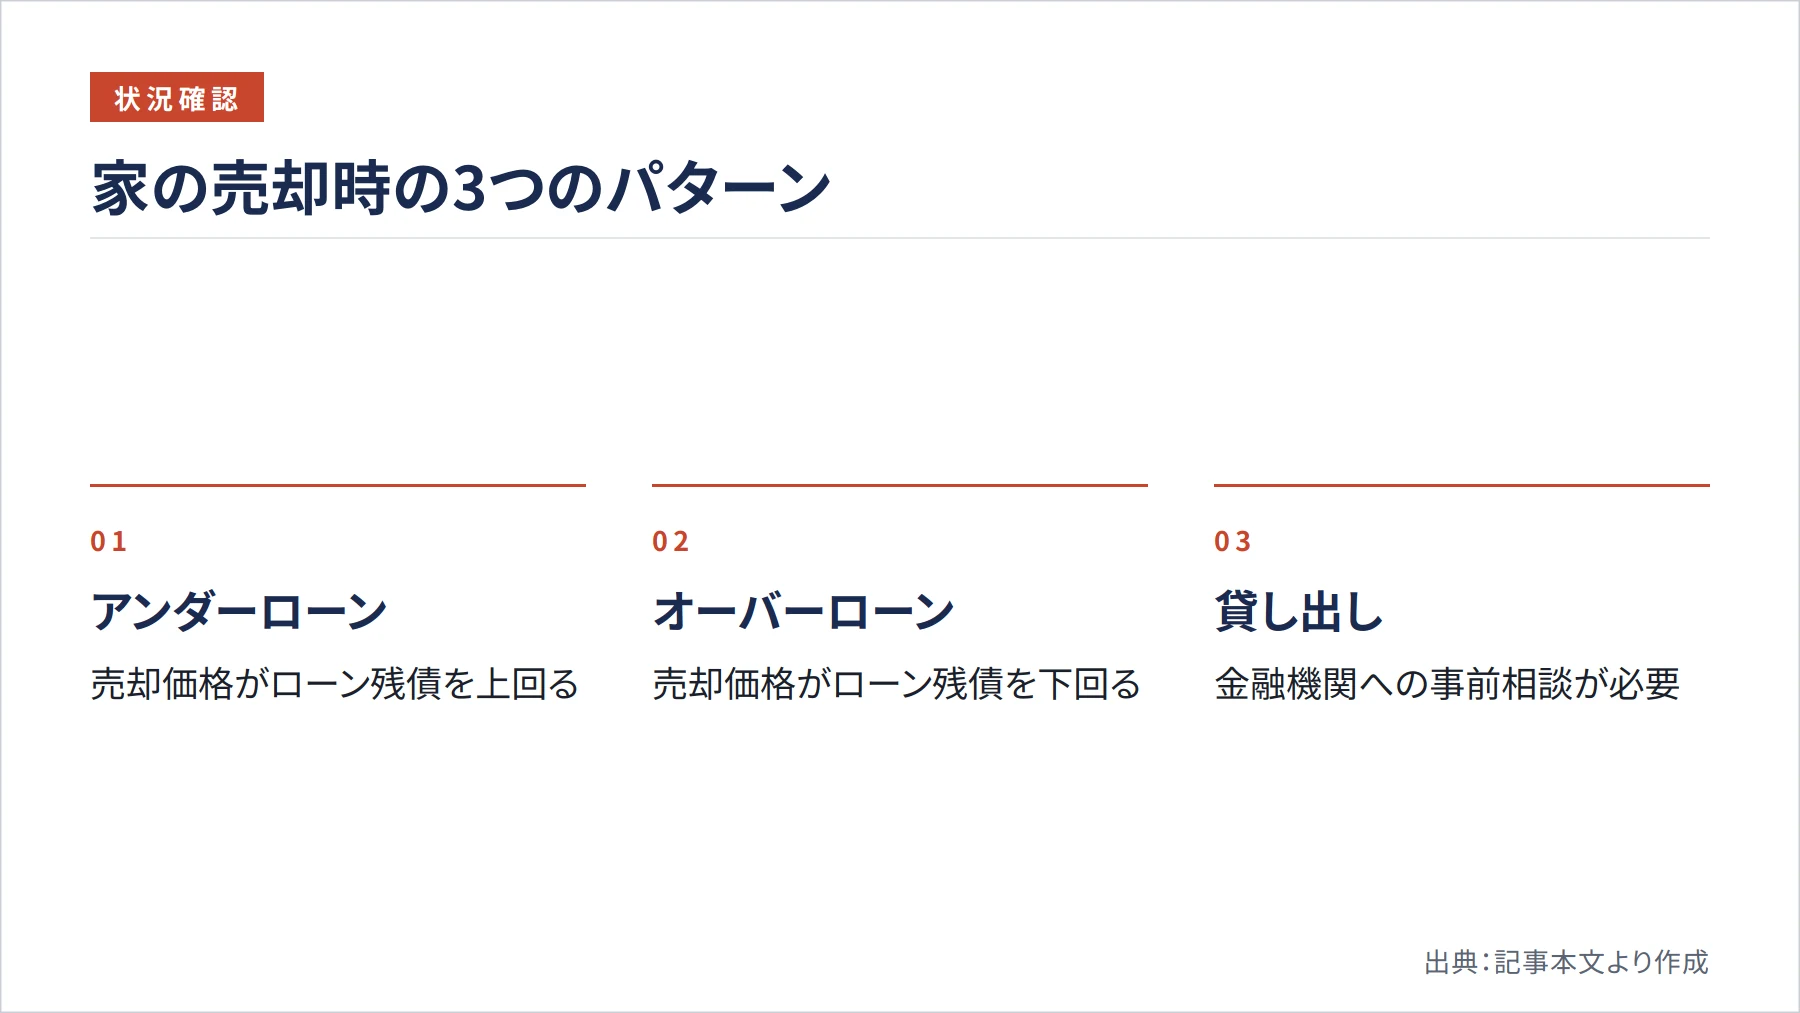
家を売ろうと考えたとき、最初にすべきことは「自分の状況の把握」です。大きく分けると、次の3つのパターンがあります。
1つ目は「売却価格でローンを完済できるケース」です。査定額がローン残債を上回っていれば、売却代金でローンを返し、残りを手元に受け取れます。これをアンダーローンといいます。2つ目は「売却価格がローン残債を下回るケース」、つまりオーバーローンです。差額を何らかの方法で補わないと、家を売ることができません。3つ目は「売却せずに貸し出すケース」ですが、住宅ローンが残っている場合は金融機関への事前相談が必要になります。
この記事が対象とするのは2つ目、オーバーローンの状態にある方です。まず自分がこのケースに当てはまるかどうかを確認するために、不動産会社に査定を依頼して「今いくらで売れるか」を把握することが出発点になります。
ここまでのまとめ: まず査定を受けて「売却価格とローン残債のどちらが多いか」を確認するのが第一歩です。
お持ちのマンションは、いま売るといくらか 無料のAI査定で確かめる
オーバーローンとは何か、不足額はどう計算するか
オーバーローンとは、住宅ローンの残債が家の売却価格を上回っている状態のことです。たとえば「ローンの残りが3,000万円あるのに、家を売っても2,000万円にしかならない」という状況がその典型例です(SUUMO住まいの売却ガイド)。
重要なのは、不足額を計算するときに「残債と売却価格の差」だけを見ればよいわけではない点です。家を売るときには、さまざまな費用がかかります。売却可否の判断基準は「査定額が残債+売却諸費用を上回るかどうか」であり、諸費用を含めた計算が必要です(三井のリハウス)。
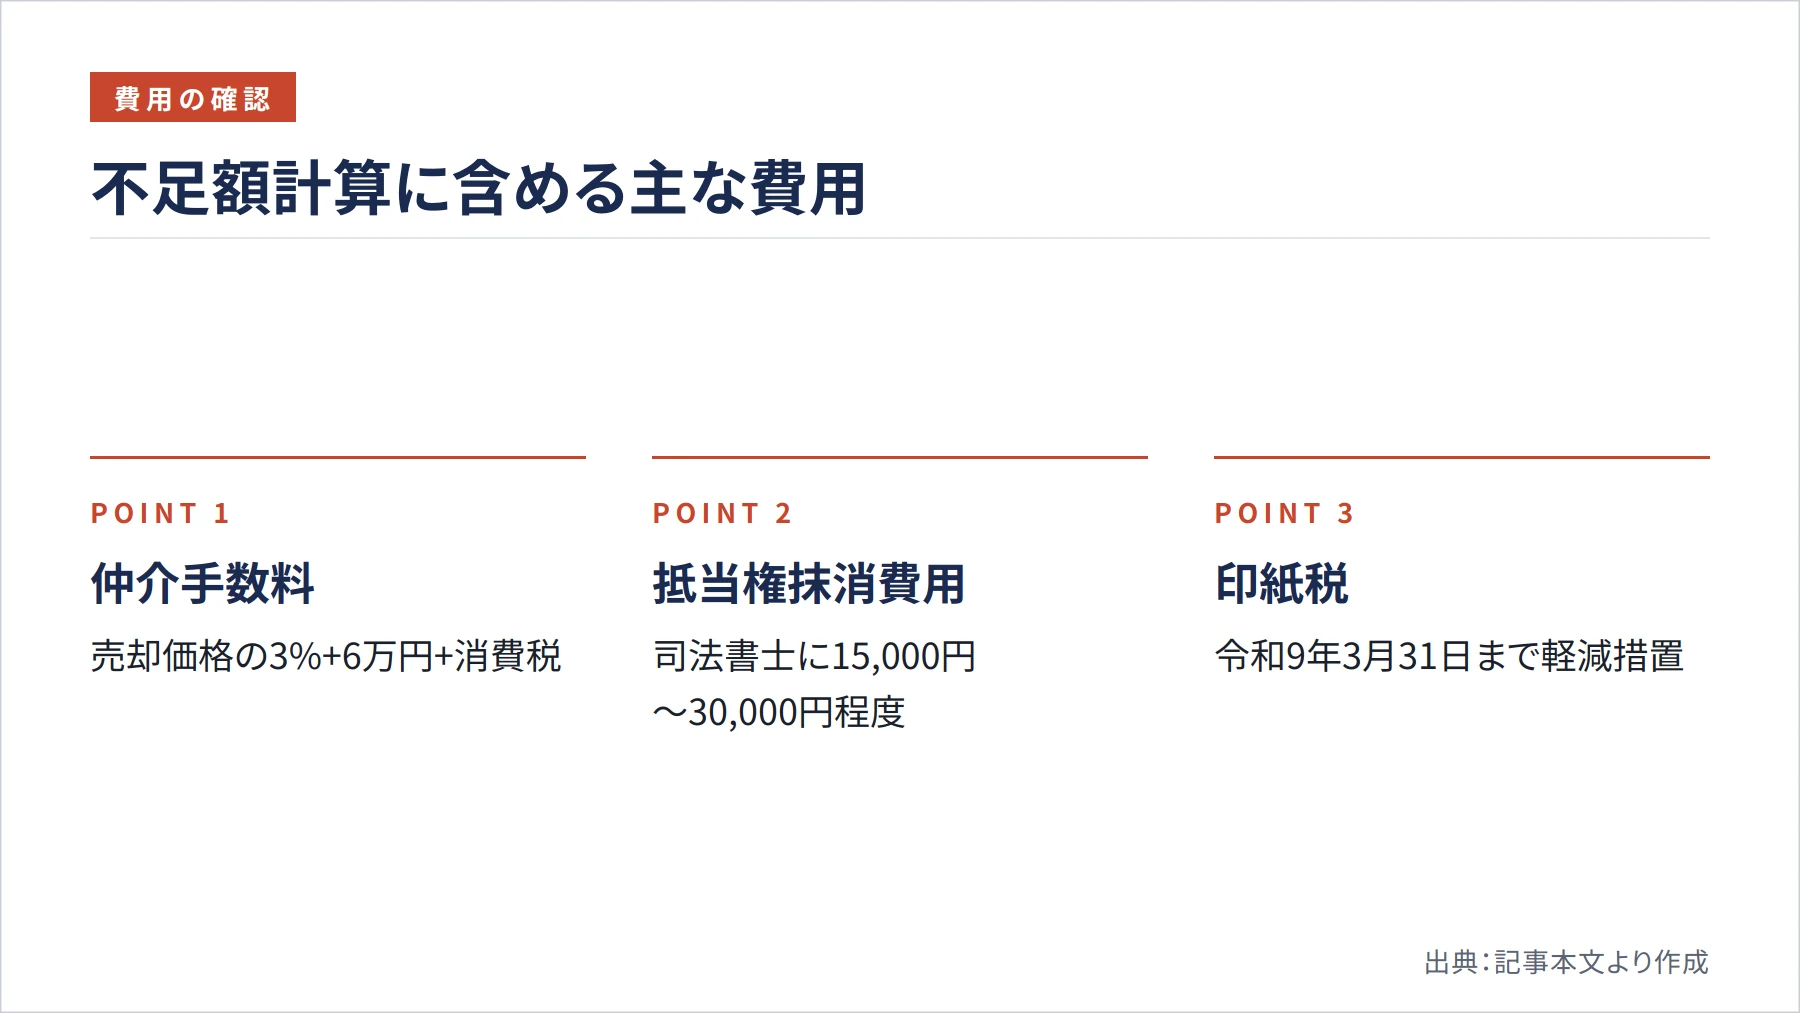
売却時の主な諸費用として、まず仲介手数料があります。仲介手数料とは、不動産会社に売却を依頼したときに支払う報酬のことです。売却価格が400万円を超える場合、上限の目安は「売却価格×3%+6万円+消費税」と定められています(国土交通省 https://www.mlit.go.jp/sumai_literacy_pf/knowledge02/0005/)。たとえば2,000万円で売れた場合、仲介手数料の上限は約72万円(税別)になります。
次に、抵当権抹消費用がかかります。国税庁によると、抵当権は不動産を担保に取る権利であり、住宅用家屋の新築・取得資金の貸付け等に係る抵当権設定登記の登録免許税は、軽減税率で1,000分の1です(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7191.htm)。司法書士に手続きを依頼する場合は、別途15,000円〜30,000円程度の報酬が一般的です(ノムコム)。また、売買契約書に貼る印紙税も必要で、令和9年3月31日までに作成される契約書は軽減措置が適用されます(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7108.htm)。
ここまでのまとめ: 不足額は「残債-売却価格+諸費用」で計算し、諸費用も忘れずに含めることが大切です。
不足額を補う3つの方法
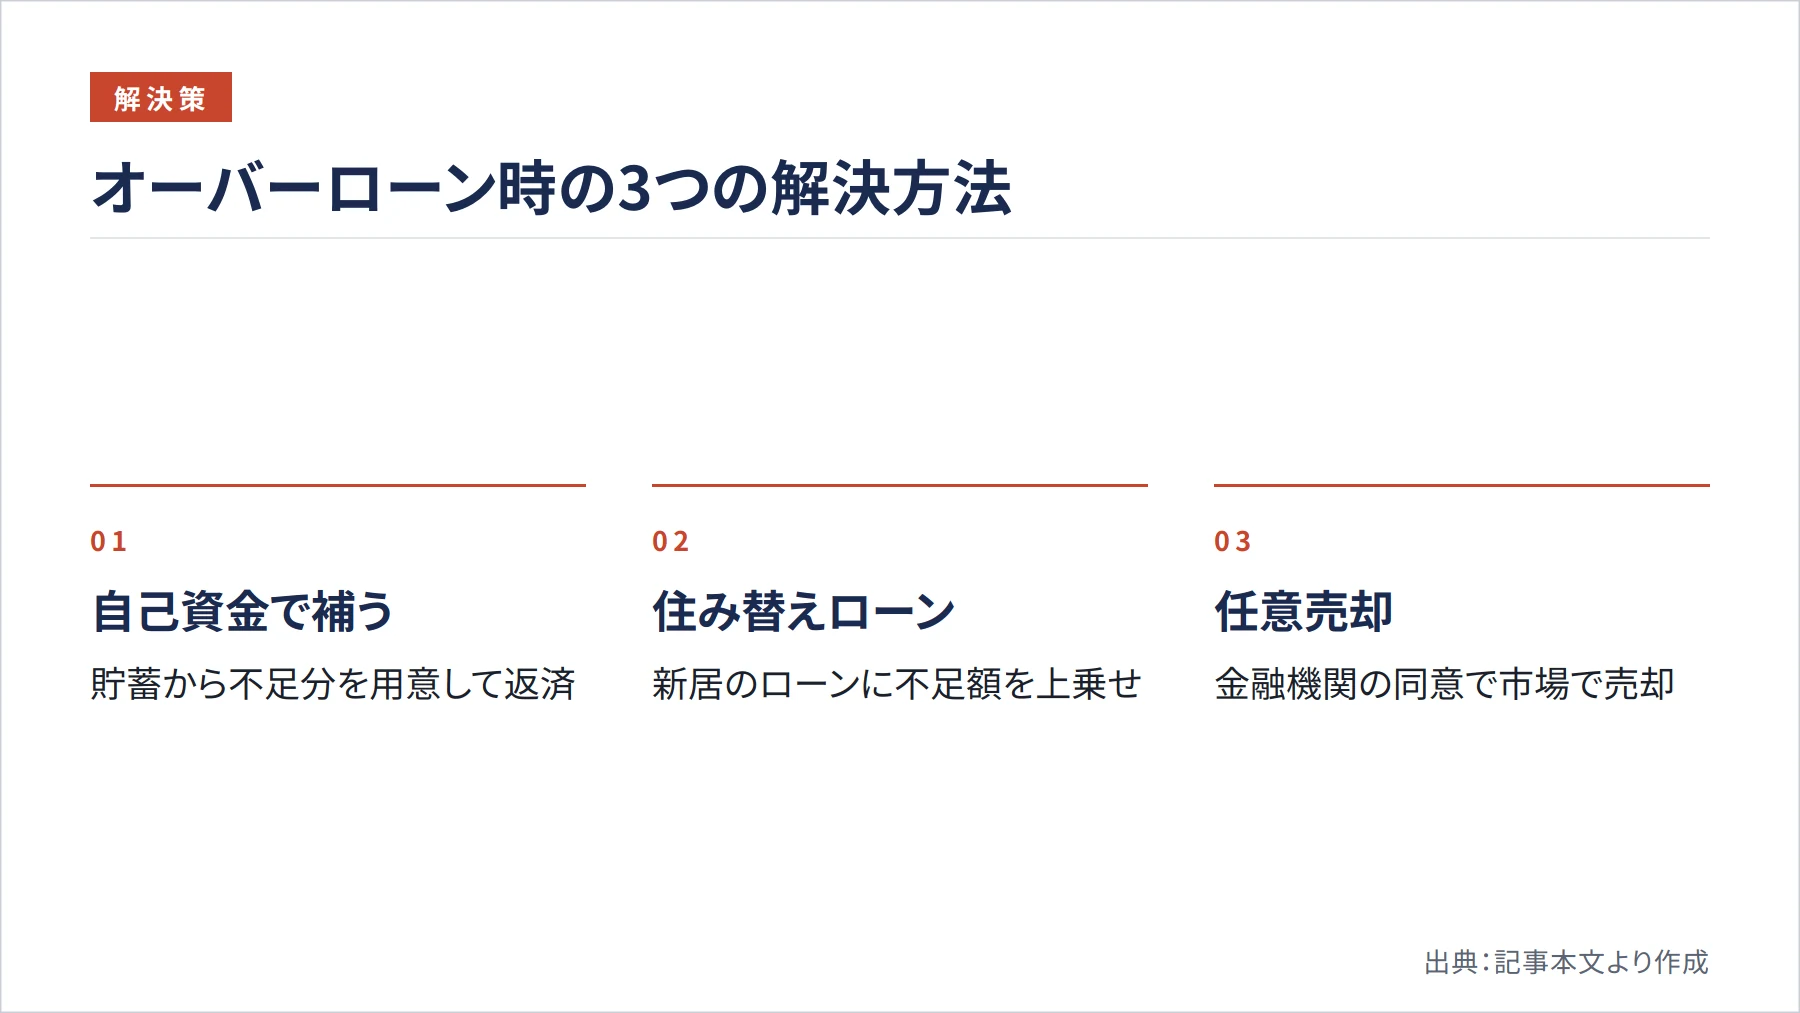
オーバーローンでも家を売る方法は、大きく3つあります。自分の状況に合った方法を選ぶことが重要です。
1つ目は「自己資金で不足分を補う」方法です。貯蓄などから不足額を用意して、売却代金と合わせてローンを完済します。もっともシンプルな方法ですが、不足額が大きい場合は難しいこともあります。なお、返済途中の住宅を他人に売るには、原則として住宅ローンを全額返済することが前提です(住宅金融支援機構 https://www.jhf.go.jp/hensai/tocyu.html)。売却代金だけでは足りない場合、差額を自己資金で補ってから抵当権を抹消し、所有権を移す流れになります。
2つ目は「住み替えローン(買い替えローン)を使う」方法です。住み替えローンとは、今の家を売っても残るローンの差額を、新しい家のローンに上乗せして借りられる金融商品のことです。たとえば三井住友銀行のWEB申込専用住み替えローンでは、現在の住宅ローン残債と売却価格の差額を、新居の購入費用と合わせて借りることができます(三井住友銀行 https://www.smbc.co.jp/kojin/jutaku_loan/shouhin/web_sumikae/)。同行の条件は、借入時18歳以上70歳まで・完済時80歳まで、現住宅ローン借入後4年以上経過、直近1年間に延滞なし、前年度税込年収500万円以上などです。りそな銀行の住みかえローンも同様に、現在の住宅ローン残高と売却価格との差額を借入対象に含めることができます(りそな銀行 https://www.resonabank.co.jp/pdf/sumikae.pdf)。三菱UFJ銀行の住宅ローンでも、住み替え時の既存住宅売却に伴う既存ローンの返済資金を借入対象としており、借入期間は2年以上40年以内、借入額は500万円以上3億円以内です(三菱UFJ銀行 https://www.bk.mufg.jp/kariru/jutaku/shouhin/jloan/pdf/jl_setsumei_02.pdf)。ただし、住み替えローンは通常の住宅ローンより審査が厳しくなる傾向があり、新居の購入が前提となります。
3つ目は「任意売却」という方法です。任意売却とは、ローンが払えなくなったときに、金融機関の同意を得て市場で家を売る方法のことです。一般的に競売(裁判所が強制的に売る手続き)より高値で売却できることが期待され、残債の圧縮につながるとされています(住宅金融支援機構 https://www.jhf.go.jp/hensai/baikyaku.html)。また、売却代金から仲介手数料や抹消登記費用を控除できる場合もあります。ただし、金融機関が確認していない価格で買主を見つけても、抵当権の抹消に応じてもらえない場合があるため、必ず金融機関と連携して進める必要があります。
ここまでのまとめ: 不足額の補い方は「自己資金」「住み替えローン」「任意売却」の3つで、状況によって選ぶ方法が変わります。
売却で損が出たときに使える税金の特例
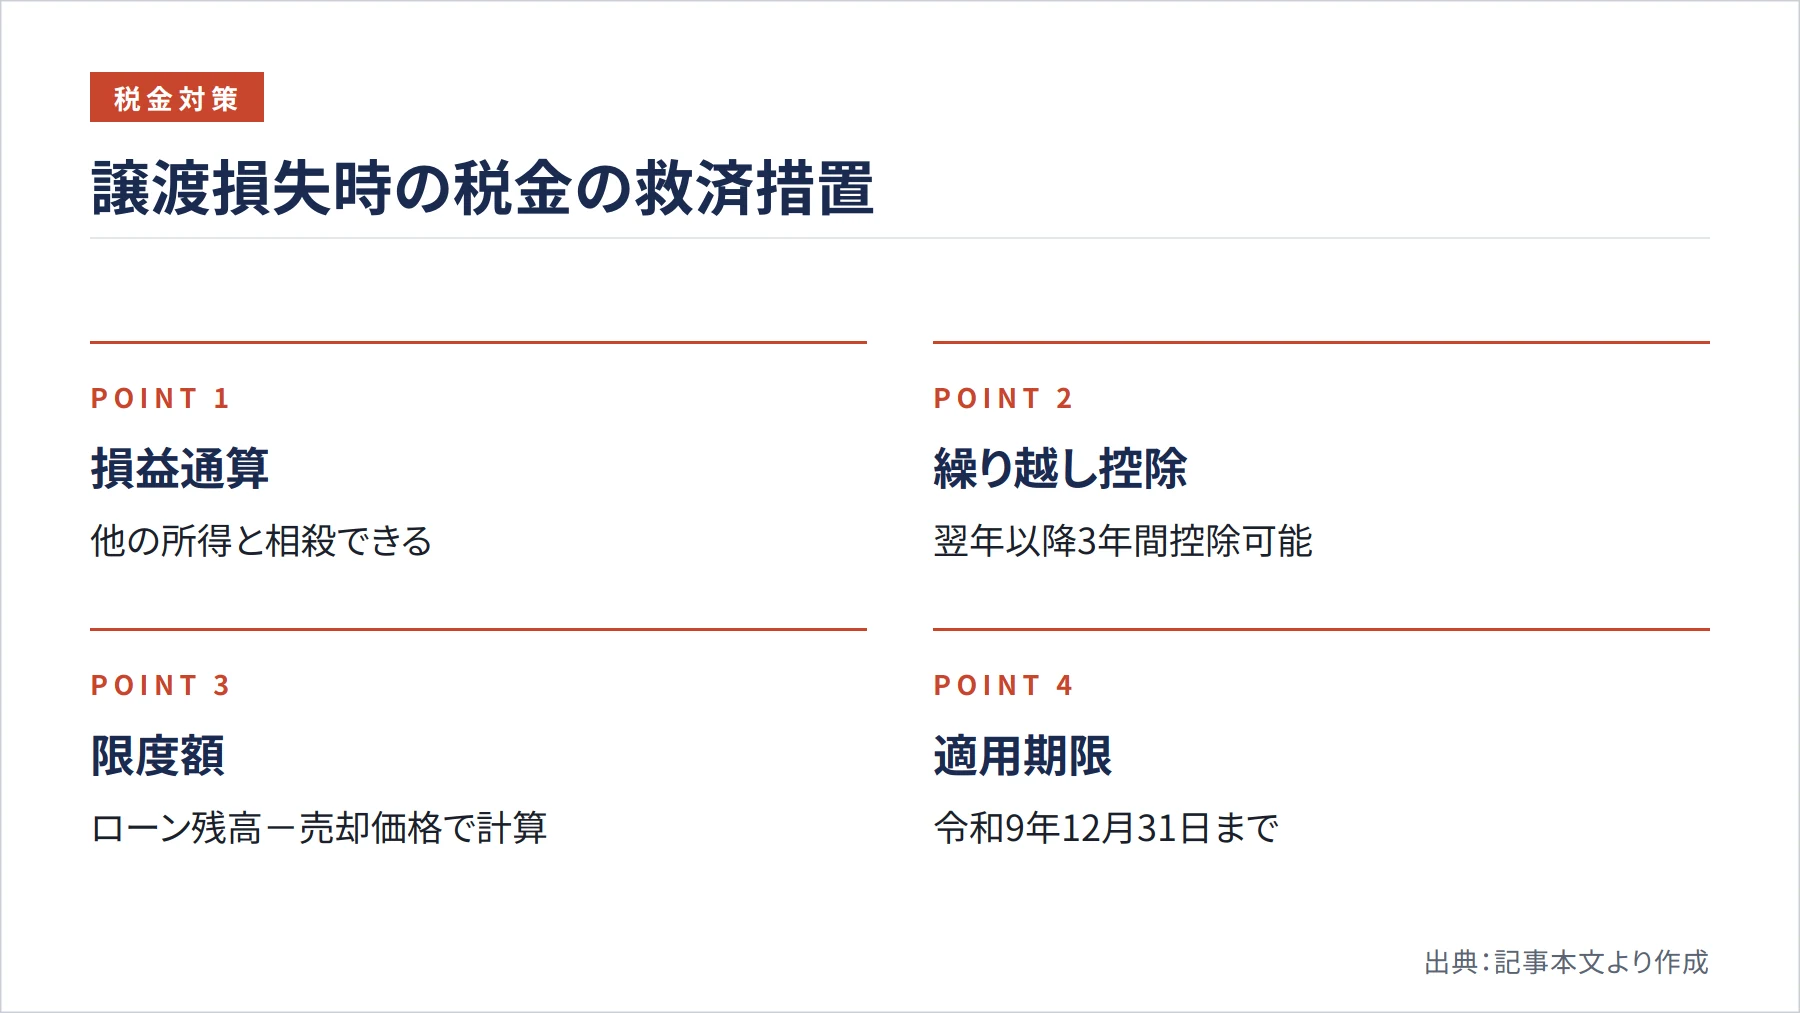
オーバーローンで家を売って損失が出た場合、税金の面で救済措置がある可能性があります。これを知っておくと、実質的な負担を減らせることがあります。
住宅ローンが残っているマイホームを、ローン残高を下回る価格で売って損失(譲渡損失といいます)が出た場合、令和9年12月31日までであれば、一定の要件を満たすことで、その損失を給与所得や事業所得など他の所得と相殺(損益通算)できる特例があります(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3390.htm)。さらに、その年に相殺しきれなかった損失は、翌年以降3年間にわたって繰り越して控除することもできます。
損益通算の限度額は「売買契約日の前日の住宅ローン残高-売却価格」で計算されます(国税庁)。たとえばローン残高が3,000万円で、売却価格が2,000万円なら、最大1,000万円を限度として他の所得と相殺できる計算になります。ただし、この特例には細かい要件があり、すべての方が使えるわけではありません。適用できるかどうかは、税理士や税務署に個別に確認することをおすすめします。
ここまでのまとめ: 売却損が出た場合、令和9年12月31日までなら税金の損益通算特例が使える可能性があります。
売却前に確認しておきたい3つのポイント
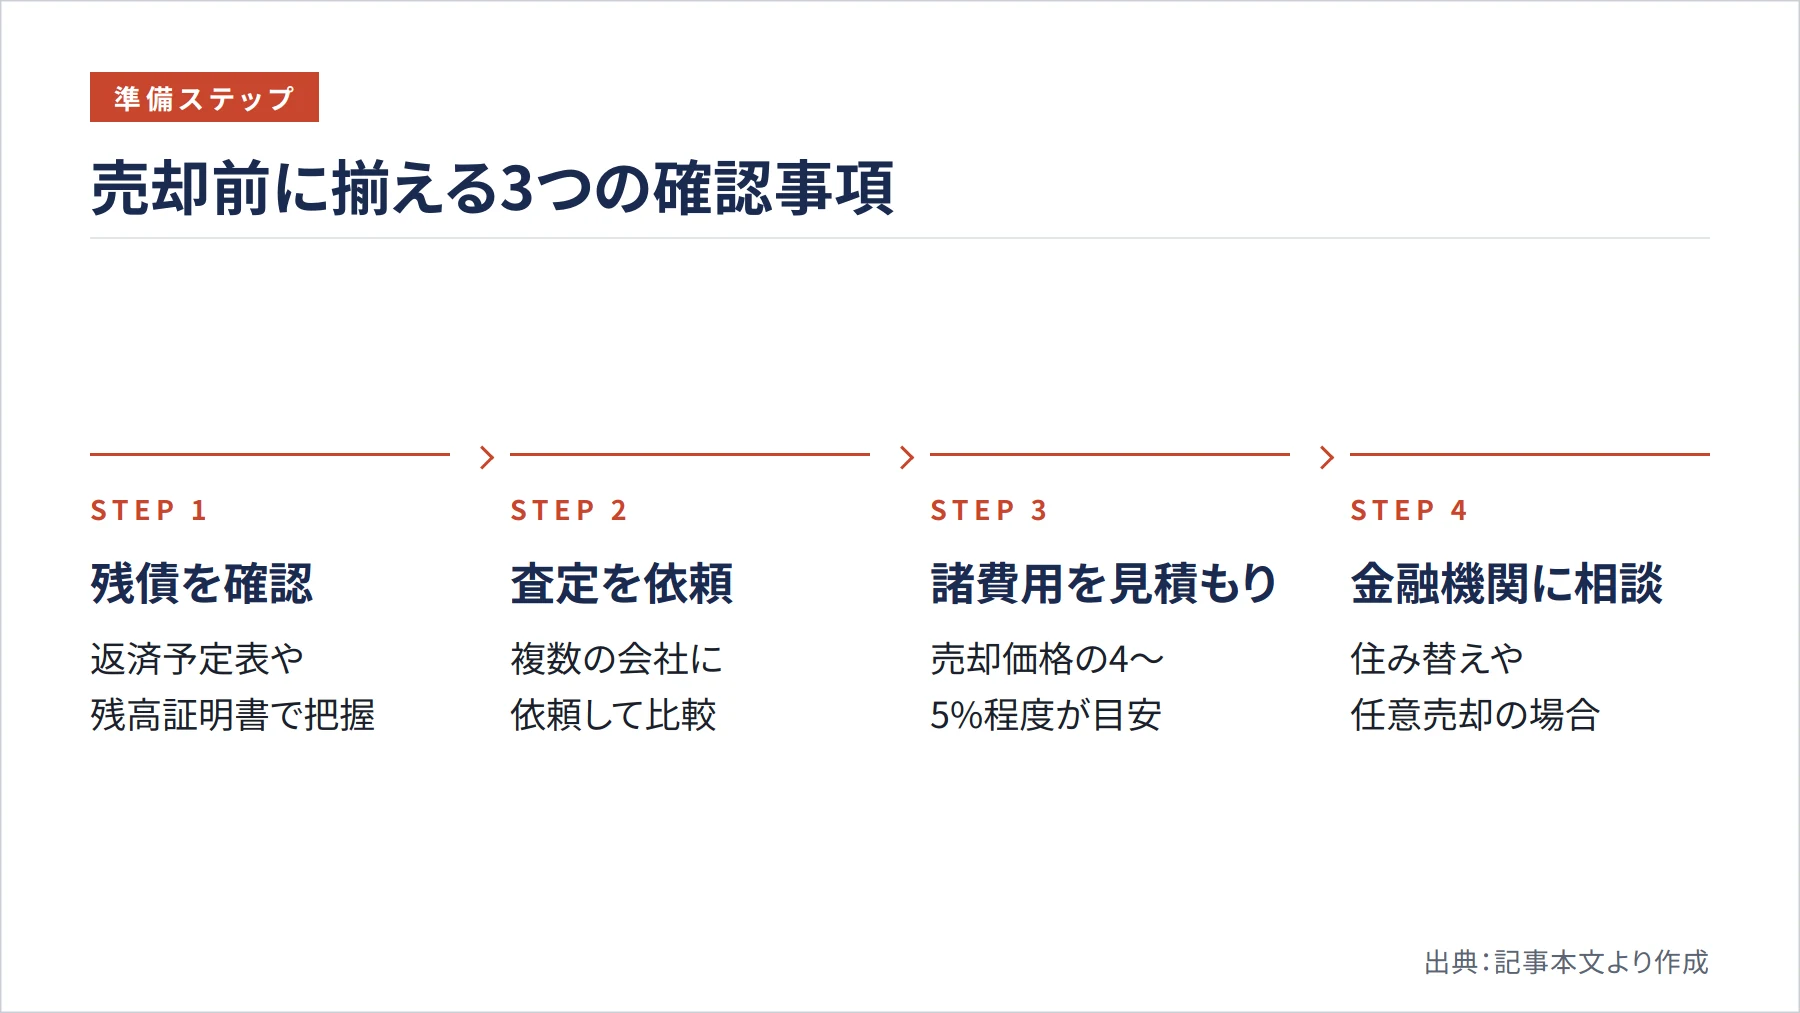
実際に動き出す前に、いくつか確認しておくべきことがあります。順番に整理しておきましょう。
まず、現在のローン残高を正確に把握することです。金融機関から送られてくる返済予定表や残高証明書で確認できます。次に、不動産会社に査定を依頼して「今いくらで売れるか」の目安を知ることです。査定は複数の会社に依頼すると、より実態に近い価格がわかります。この2つの数字が揃って初めて、不足額の計算ができます。
そして、売却諸費用の見積もりも忘れずに行いましょう。仲介手数料・抵当権抹消費用・印紙税などを合計すると、売却価格の4〜5%程度になることが一般的です。たとえば2,000万円で売れる場合、諸費用は80万〜100万円程度になる計算です。この金額も不足額に加えて考える必要があります。
最後に、住み替えローンを検討する場合は、新居の購入計画と並行して金融機関に相談することが大切です。住み替えローンは審査が通らないケースもあるため、早めに複数の金融機関に相談しておくと安心です。任意売却を検討する場合も、まず現在のローンを借りている金融機関に連絡することが最初のステップになります。
ここまでのまとめ: 「残債の確認」「査定の依頼」「諸費用の見積もり」の3つを揃えてから、解決策を選ぶ順番が大切です。
まとめ
オーバーローンの状態で家を売るには、まず「いくら不足しているか」を正確に把握することが出発点です。不足額は「ローン残債+売却諸費用-査定額」で計算でき、諸費用を含めて考えることが重要です。解決策は「自己資金の充当」「住み替えローン」「任意売却」の3つがあり、それぞれ条件や向いている状況が異なります。また、売却で損失が出た場合は、令和9年12月31日までなら税金の損益通算特例が使える可能性もあります。どの方法が自分に合っているかは、残債の金額・新居への住み替え予定・収入状況などによって変わります。一人で抱え込まず、不動産会社や金融機関、必要であれば税理士にも相談しながら進めることをおすすめします。
ご自身の物件が今いくらで売れるかは、実際の成約データをもとにした査定で確かめるのが最も確実な方法です。
参考文献・出典
- 国税庁 No.3390 住宅ローンが残っているマイホームを売却して譲渡損失が生じたとき — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3390.htm
- 国税庁 No.7191 住宅用家屋の新築、取得、改築等に係る登録免許税の軽減措置 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7191.htm
- 国土交通省 住まリテ(住まいにはどんな費用がかかる?) — https://www.mlit.go.jp/sumai_literacy_pf/knowledge02/0005/
- 法務省 申請用総合ソフト 利用ガイド 抵当権の登記の抹消編 — https://t-k-download.moj.go.jp/application/manual/fudousan_sougou_teitouken_massyou.pdf
- 住宅金融支援機構 返済途中で住宅を他人に譲り渡すとき — https://www.jhf.go.jp/hensai/tocyu.html
- 住宅金融支援機構 融資住宅等の任意売却 — https://www.jhf.go.jp/hensai/baikyaku.html
- 国税庁 No.7108 不動産の譲渡、建設工事の請負に関する契約書に係る印紙税の軽減措置 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7108.htm
- 三井住友銀行 WEB申込専用住み替えローン — https://www.smbc.co.jp/kojin/jutaku_loan/shouhin/web_sumikae/
- りそな銀行 住みかえローン 商品概要説明書 — https://www.resonabank.co.jp/pdf/sumikae.pdf
- 三菱UFJ銀行 住宅ローン 商品説明書 — https://www.bk.mufg.jp/kariru/jutaku/shouhin/jloan/pdf/jl_setsumei_02.pdf
- SUUMO住まいの売却ガイド 住宅ローン中の家を売るには? — https://suumo.jp/baikyaku/guide/entry/baikyaku_loanhensaichu
- 三井のリハウス 住宅ローン返済中の家を売るには? — https://www.rehouse.co.jp/relifemode/column/at/at_0133/

一橋大学大学院MBA修了。大手デベロッパー法人部門、買取再販会社を経て現職。区分リノベ再販・都心事業用物件の買取再販を手がけ、業界7年の知見で記事を監修。
プロフィール詳細 →