“`markdown
この記事の結論
- 不動産投資で65万円控除を受けるには、事業的規模(おおむね10室以上または5棟以上)が必要です。
- 青色申告承認申請書と開業届は別々の手続きで、提出期限も異なります。
- 65万円控除にはe-Taxによる申告または優良な電子帳簿保存のいずれかが必須条件です。
不動産投資で毎年の税負担を大きく減らせる「青色申告65万円控除」をご存じでしょうか。この制度を活用できるかどうかで、手元に残るお金が数十万円単位で変わることもあります。しかし「開業届って本当に必要なの?」「10室も持っていないと使えないの?」と疑問を感じている方も多いはずです。この記事では、国税庁の公式情報をもとに、不動産投資における青色申告65万円控除の仕組み、開業届の提出方法、そして申請書の期限まで、初心者でも迷わないよう順を追って解説します。
不動産所得と青色申告の基本的な関係
まず押さえておきたいのは、不動産を貸し付けて得た収入がどのような所得に分類されるかという点です。国税庁によると、「不動産などの貸付けによる所得は、不動産所得になります」(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1373.htm)とされており、アパートや区分マンションの家賃収入はすべて不動産所得として確定申告の対象になります。
青色申告とは、一定の帳簿記帳を行うことを条件に、さまざまな税務上の特典を受けられる申告方式です。不動産所得がある方も、事業所得がある方と同様に青色申告を選択できます。青色申告の最大の魅力は、所得から一定額を差し引ける「青色申告特別控除」であり、最大65万円の控除が認められています。ただし、この65万円という金額を受け取るためには、いくつかの条件をクリアする必要があります。
白色申告と比べると、青色申告は帳簿の手間がかかるように感じるかもしれません。しかし、会計ソフトを使えば複式簿記の記帳もそれほど難しくなく、節税効果を考えると十分に取り組む価値があります。まずは制度の全体像を理解することが、正しい判断への第一歩です。
お持ちのマンションは、いま売るといくらか 無料のAI査定で確かめる
65万円控除の条件:事業的規模とは何か

65万円控除を受けられるかどうかの最初の分岐点は、貸付けが「事業的規模」かどうかです。国税庁の基準によると、建物の貸付けについては「おおむね10室以上(区分マンション等)または5棟以上(一戸建て等)」であれば、原則として事業的規模と認められます(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1373.htm)。
事業的規模に達していない場合、青色申告特別控除の上限は最高10万円にとどまります。一方、事業的規模と認められれば、最高55万円の控除が受けられ、さらに電子的な要件を満たすことで65万円まで引き上げられます(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2072.htm)。この差は非常に大きく、課税所得が55万円分圧縮されるかどうかで、税額が数万円から十数万円変わることもあります。
なお、10室・5棟という数字はあくまで「原則的な目安」であり、実態として社会通念上の事業規模かどうかで実質的に判断されます。駐車場や民泊など、一般的な賃貸以外の形態については個別の判断が必要になるため、詳細は税務署や税理士にご確認ください。
55万円から65万円に引き上げるための電子要件
55万円控除の条件を満たした上で、さらに65万円控除を受けるには追加の要件があります。国税庁によると、次のいずれかに該当することが必要です(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2072.htm)。
一つ目は、確定申告書・貸借対照表・損益計算書などをe-Taxで期限内に送信する方法です。これが最もシンプルで、多くの方が選択しています。マイナンバーカードとICカードリーダーがあれば自宅から手続きが完結するため、税務署に足を運ぶ手間も省けます。
二つ目は、仕訳帳と総勘定元帳を「優良な電子帳簿」として保存する方法です。こちらは電子帳簿保存法に基づく要件を満たす必要があり、原則として確定申告期限までに専用の届出書を提出することが求められます。対応する会計ソフトを使えば要件を満たしやすくなりますが、手続きが複雑なため、初心者にはe-Taxルートの方が取り組みやすいでしょう。
また、現金主義による所得計算の特例を選択している場合は、55万円控除を受けることができません(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2072.htm)。発生主義による記帳が前提となっている点も、あわせて確認しておきましょう。
開業届と青色申告承認申請書の提出手順
不動産投資で青色申告を始めるには、「個人事業の開業・廃業等届出書(開業届)」と「所得税の青色申告承認申請書」の2つを税務署に提出する必要があります。この2つは別々の手続きであり、提出期限も異なります(国税庁 https://www.nta.go.jp/publication/pamph/koho/kurashi/html/07_3.htm)。
国税庁によると、開業届(個人事業の開業・廃業等届出書)は、事業開始等の事実があった日から1か月以内に提出します(国税庁 https://www.nta.go.jp/taxes/shiraberu/shinkoku/tebiki/2025/pdf/046.pdf)。一方、青色申告承認申請書の提出期限は、原則としてその年の3月15日です。ただし、その年の1月16日以後に新たに不動産の貸付けを開始した場合は、開始日から2か月以内に提出すれば間に合います(国税庁 https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/shinkoku/annai/09.htm)。
青色申告承認申請書の期限を過ぎると、その年は青色申告を選択できません。開業届より青色申告承認申請書の期限の方が厳しいため、不動産の貸付けを始めたらできるだけ早く両方の書類を提出することをおすすめします。なお、どちらの書類もe-Taxで提出でき、e-Tax経由であれば本人確認書類の提示や写しの添付が不要になります(国税庁 https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/shinkoku/annai/04.htm)。
帳簿の記帳と保存義務について
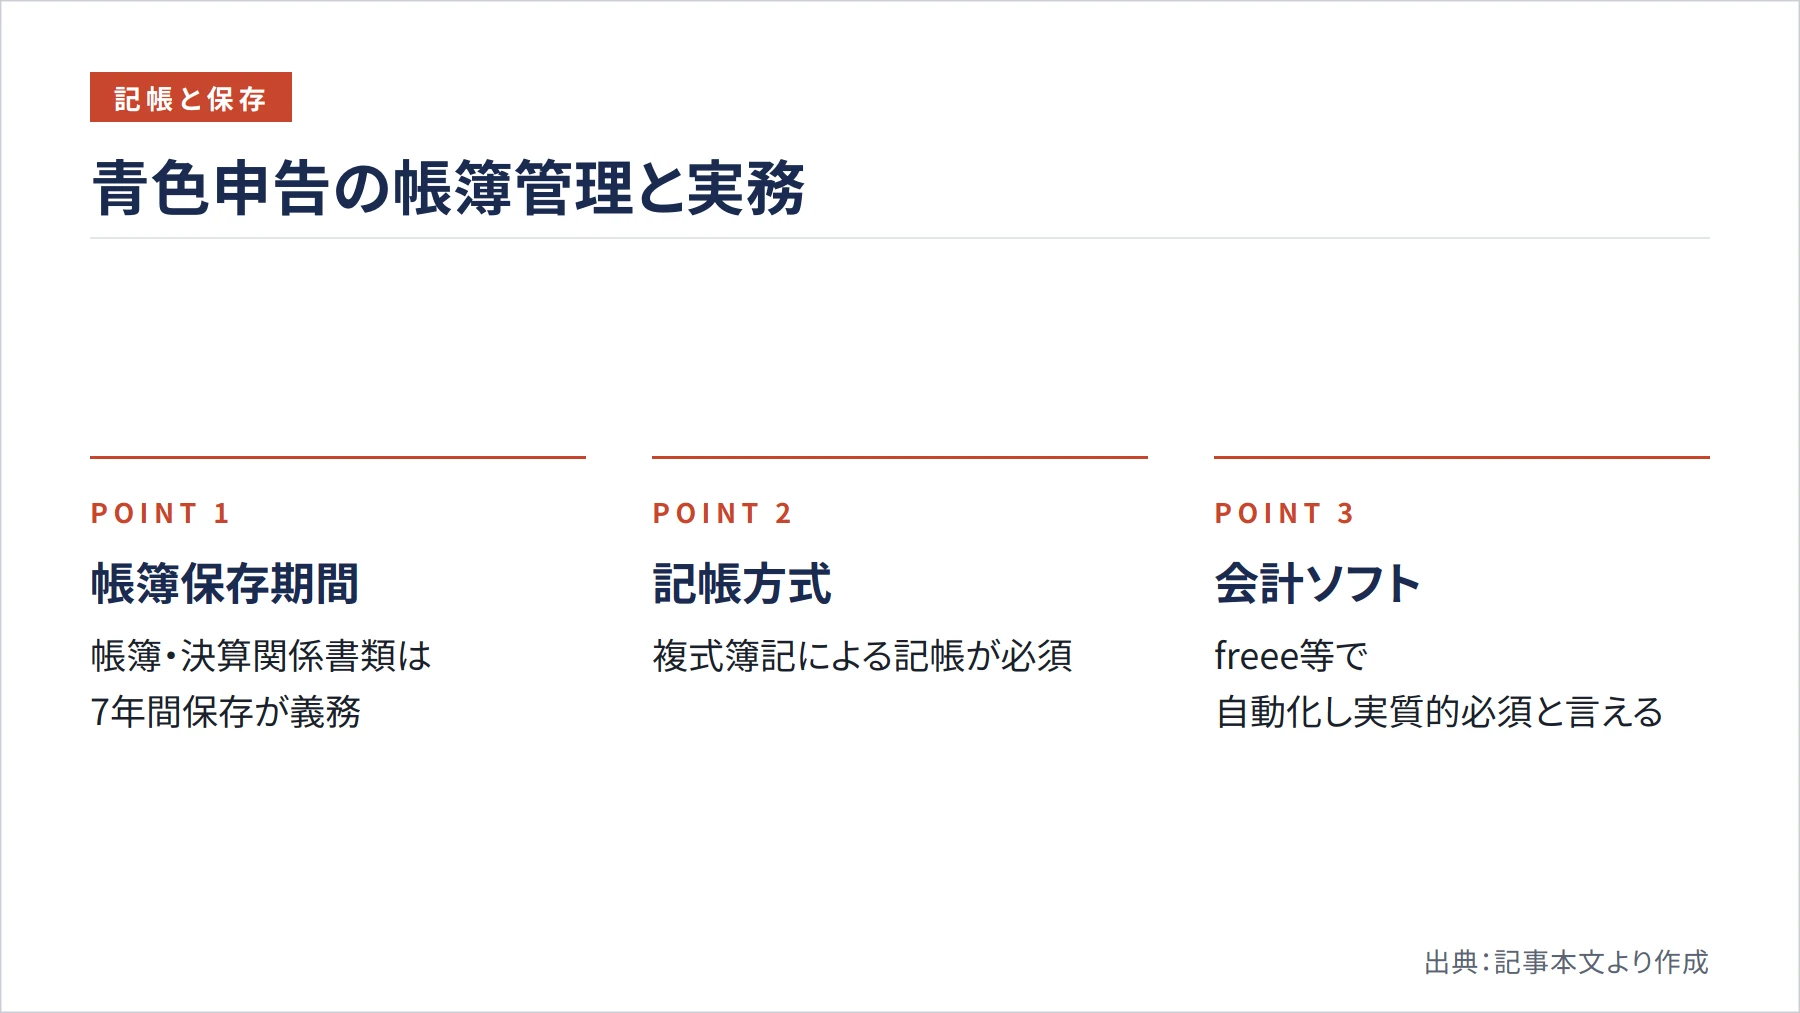
青色申告を選択した場合、帳簿の記帳と保存は義務となります。国税庁の案内によると、個人で事業や不動産貸付け等を行うすべての方に記帳・帳簿書類保存義務があり、青色申告の場合、仕訳帳・総勘定元帳などの帳簿や決算関係書類は原則7年間の保存が必要です(国税庁 https://www.nta.go.jp/taxes/shiraberu/shinkoku/kojin_jigyo/kichou02.pdf)。
55万円・65万円控除を受けるためには、複式簿記による記帳が必要です。複式簿記とは、すべての取引を「借方」と「貸方」の2つの側面から記録する方法で、貸借対照表と損益計算書を作成できる形式です。難しそうに聞こえますが、freeeやマネーフォワードクラウドなどの会計ソフトを使えば、日々の入出金を入力するだけで自動的に複式簿記の帳簿が作成されます。
また、確定申告の際には貸借対照表と損益計算書を申告書に添付し、期限内に提出することも55万円控除の要件の一つです。これらの書類はほとんどの会計ソフトで自動生成されるため、ソフトの活用が実質的な必須条件といえるでしょう。税務上の疑問が生じた場合は、国税局の電話相談センター(0570-00-5901)や最寄りの税務署の面接相談を活用することをおすすめします(国税庁 https://www.nta.go.jp/taxes/shiraberu/sodan/denwa-sodan/index.htm)。
まとめ
不動産投資で青色申告65万円控除を活用するには、「事業的規模(おおむね10室以上または5棟以上)」「複式簿記による記帳と貸借対照表・損益計算書の添付」「e-Taxによる期限内申告または優良な電子帳簿保存」という3つの条件をすべて満たす必要があります。また、開業届と青色申告承認申請書は別々の手続きであり、特に青色申告承認申請書の提出期限を守ることが重要です。
まだ物件数が少なく事業的規模に達していない方でも、10万円控除から始めて将来の規模拡大に備えることができます。会計ソフトを早めに導入して記帳習慣をつけておくことが、スムーズなステップアップにつながります。税制の詳細は年度によって変わる可能性があるため、最新情報は必ず国税庁の公式サイトや税務署でご確認ください。正しい知識と手続きで、不動産投資の節税効果を最大限に引き出しましょう。
参考文献・出典
- 国税庁 No.1373 事業としての不動産貸付けとそれ以外の不動産貸付けとの区分 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1373.htm
- 国税庁 No.2072 青色申告特別控除 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2072.htm
- 国税庁 A1-8 所得税の青色申告承認申請手続 — https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/shinkoku/annai/09.htm
- 国税庁 A1-5 個人事業の開業届出・廃業届出等手続 — https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/shinkoku/annai/04.htm
- 国税庁 個人で事業を始めたとき/法人を設立したとき — https://www.nta.go.jp/publication/pamph/koho/kurashi/html/07_3.htm
- 国税庁 事業所得や不動産所得等のある方には帳簿の記帳・保存義務があります! — https://www.nta.go.jp/taxes/shiraberu/shinkoku/kojin_jigyo/kichou02.pdf
- 国税庁 国税に関するご相談について — https://www.nta.go.jp/taxes/shiraberu/sodan/denwa-sodan/index.htm
“`