この記事の結論
- 相続した空き家には相続税・固定資産税・売却時の譲渡所得税の3種類の税金がかかり得ます。
- 小規模宅地等の特例を使えば、自宅敷地の評価額を最大80%減額できる可能性があります。
- 空き家を売るときは「3,000万円特別控除」が使えますが、賃貸に出すと対象外になります。
親が亡くなって実家を相続したとき、「税金はどうなるの?」と不安になる方はとても多いです。相続税だけでなく、固定資産税や売却時の税金まで、考えなければならないことが次々と出てきます。この記事では、空き家を相続した50代の方が直面しやすい税金の疑問を、「住み続ける・貸す・売る」の3つの選択肢に沿って整理します。難しい専門用語はできるだけ日常の言葉に置き換えながら、国税庁や法務省の公式情報をもとに説明しますので、ぜひ最後まで読んでみてください。
まず確認したい「あなたはどのケース?」
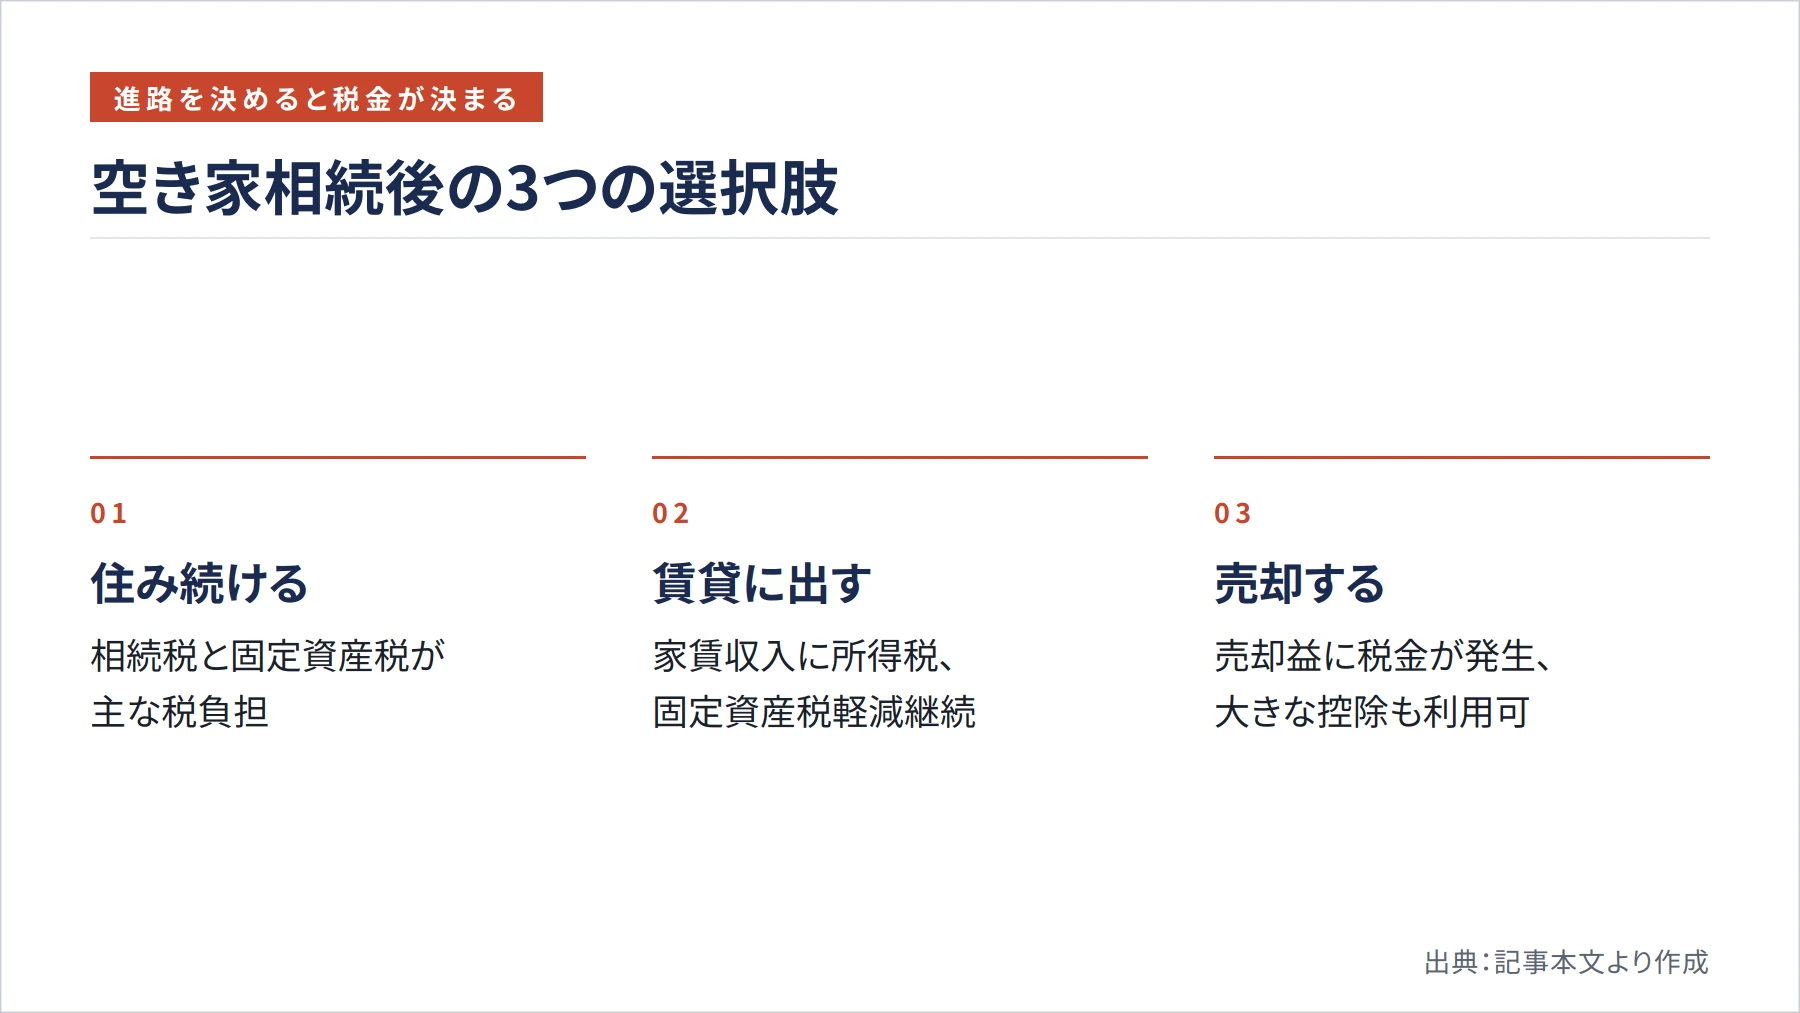
空き家を相続したとき、最初に決めるべきことは「これからどうするか」です。住み続けるのか、誰かに貸すのか、それとも売るのか。この選択によって、かかる税金の種類も使える控除も大きく変わります。
住み続ける場合は、相続税と固定資産税が主な税負担になります。貸す場合は、家賃収入に対して所得税がかかり、固定資産税の軽減も継続されます。売る場合は、売却益(譲渡所得)に対して税金がかかりますが、一定の要件を満たせば大きな控除が使えます。
どのケースでも共通して関係するのが「相続税」です。ただし、相続税は必ずかかるわけではなく、遺産の合計額が基礎控除額を超えた場合にのみ申告・納税が必要になります(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4102.htm)。基礎控除額は「3,000万円+(600万円×法定相続人の数)」で計算します。たとえば相続人が2人なら、4,200万円までは相続税がかかりません。
ここまでのまとめ: まず「住む・貸す・売る」を決めると、考えるべき税金が絞り込めます。
お持ちのマンションは、いま売るといくらか 無料のAI査定で確かめる
相続税の計算と申告期限

相続税の申告には期限があります。被相続人(亡くなった方)の死亡日の翌日から10か月以内に申告・納税を済ませる必要があります(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4205_qa.htm)。10か月というのは意外と短く、遺産の整理や話し合いをしているうちに過ぎてしまうことも珍しくありません。
相続税を計算するとき、土地は「路線価方式」または「倍率方式」で評価し、家屋は固定資産税評価額と同じ金額で評価します(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4602.htm)。路線価方式とは、国税庁が毎年公表する道路ごとの土地単価をもとに計算する方法です。実際の売買価格より低く評価されることが多いため、相続税の負担は市場価格ほど高くならないのが一般的です。
注意したいのは、相続登記(名義変更)をしていなくても、相続税の申告期限は変わらないという点です。「登記が終わってから申告すればいい」と思っていると、期限を過ぎてペナルティが発生することがあります(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4205_qa.htm)。登記と申告は別々の手続きとして、それぞれの期限を管理してください。
ここまでのまとめ: 相続税の申告期限は死亡日の翌日から10か月以内で、登記の完了を待つ必要はありません。
固定資産税が上がるリスクと「小規模宅地等の特例」
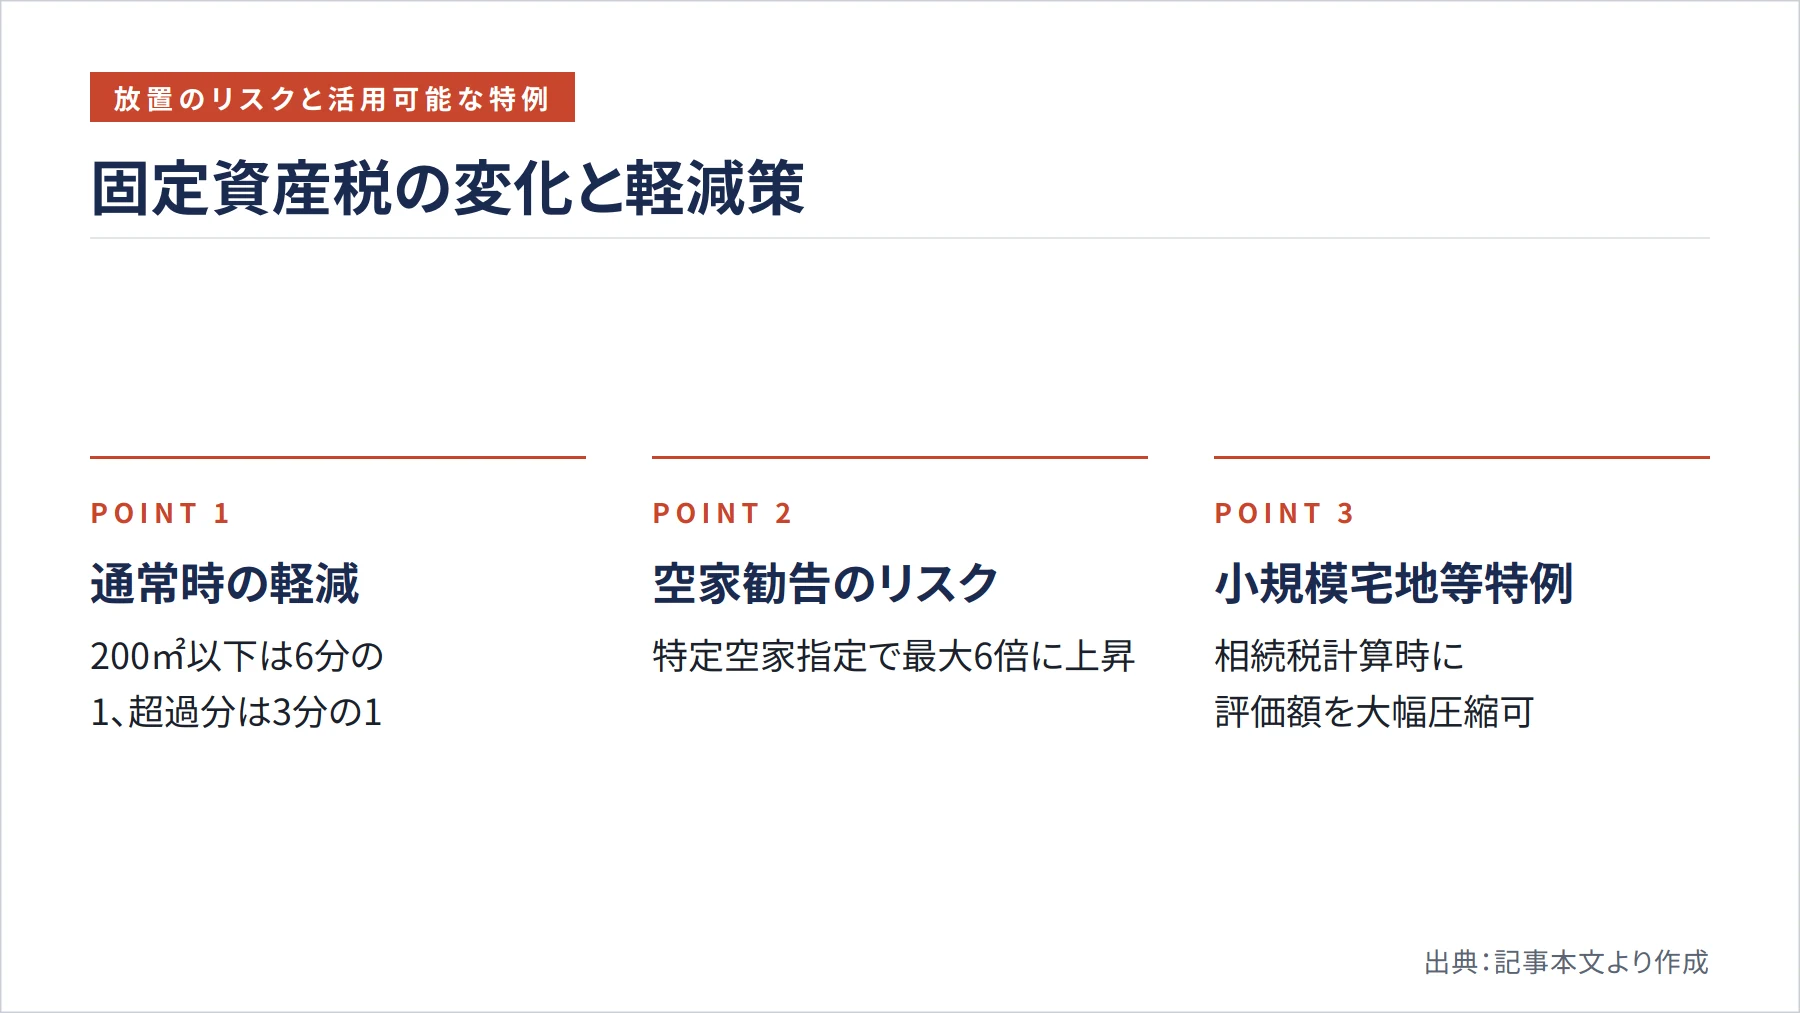
空き家を相続してそのまま放置すると、固定資産税が大幅に上がる可能性があります。住宅が建っている土地には「住宅用地特例」という軽減措置があり、200㎡以下の部分は固定資産税の課税標準が通常の6分の1に、200㎡を超える部分は3分の1に減額されています(国土交通省 https://www.mlit.go.jp/jutakukentiku/house/akiya-taisaku/articles/2024020105.html)。
しかし、「特定空家」や「管理不全空家」として自治体から勧告を受けると、この軽減措置が外れて固定資産税が最大6倍になる可能性があります(東京都主税局 https://www.tax.metro.tokyo.lg.jp/kazei/real_estate/kotei_tosi/tokuteiakiya)。特定空家とは、倒壊の危険がある・衛生上有害な状態にある・景観を著しく損なっているなど、放置が問題とされる空き家のことです。相続した実家を長期間放置することは、税負担の面でも大きなリスクになります。
一方、相続税の計算では「小規模宅地等の特例」という強力な軽減措置があります。被相続人が住んでいた自宅の敷地を相続する場合、一定の面積までの部分について評価額を大幅に減額できる可能性があります(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4124.htm)。たとえば評価額が3,000万円の土地なら、大幅に圧縮された金額として計算できるため、相続税の負担が大きく下がります。ただし、この特例は自動的には適用されません。相続税の申告書に必要事項を記載し、遺産分割協議書の写しなど所定の書類を添付する必要があります。また、原則として申告期限までに遺産分割が完了していることも条件です。
ここまでのまとめ: 空き家を放置すると固定資産税が上がるリスクがあり、小規模宅地等の特例は申告書への記載と書類添付が必須です。
空き家を売るときの「3,000万円特別控除」
空き家を売ることを選んだ場合、売却益(譲渡所得)に対して税金がかかります。ただし、一定の要件を満たせば「被相続人の居住用財産(空き家)を売ったときの特例」、通称「空き家特例」として、譲渡所得から最高3,000万円を控除できます(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3306.htm)。
この特例を使うには、いくつかの重要な条件があります。まず対象の家屋は、昭和56年5月31日以前に建てられた建物で、区分所有建物(マンションなど)ではなく、被相続人が亡くなる直前まで一人で住んでいたことが必要です。次に、相続してから売るまでの間、事業・賃貸・居住のいずれにも使っていないことが求められます。つまり、「とりあえず誰かに貸してから売ろう」と考えると、この特例が使えなくなります。
売却のタイミングにも制限があります。相続が始まった日から3年が経過する年の12月31日までに売ること、そして売却代金が1億円以下であることが条件です(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3306.htm)。また、令和6年1月1日以降の売却では、売却時点で耐震基準を満たしていなくても、売却した年の翌年2月15日までに耐震改修または取り壊しが完了すれば特例の対象になる場合があります(国土交通省 https://www.mlit.go.jp/jutakukentiku/house/jutakukentiku_house_tk2_000030.html)。なお、相続人が3人以上の場合、令和6年以降の売却では控除上限が2,000万円になる点も覚えておきましょう。
ここまでのまとめ: 空き家特例は「賃貸に出さない・3年以内に売る・1億円以下」が主な条件で、申告書には確認書など複数の書類が必要です。
売却時に使える「もう一つの節税策」と注意点
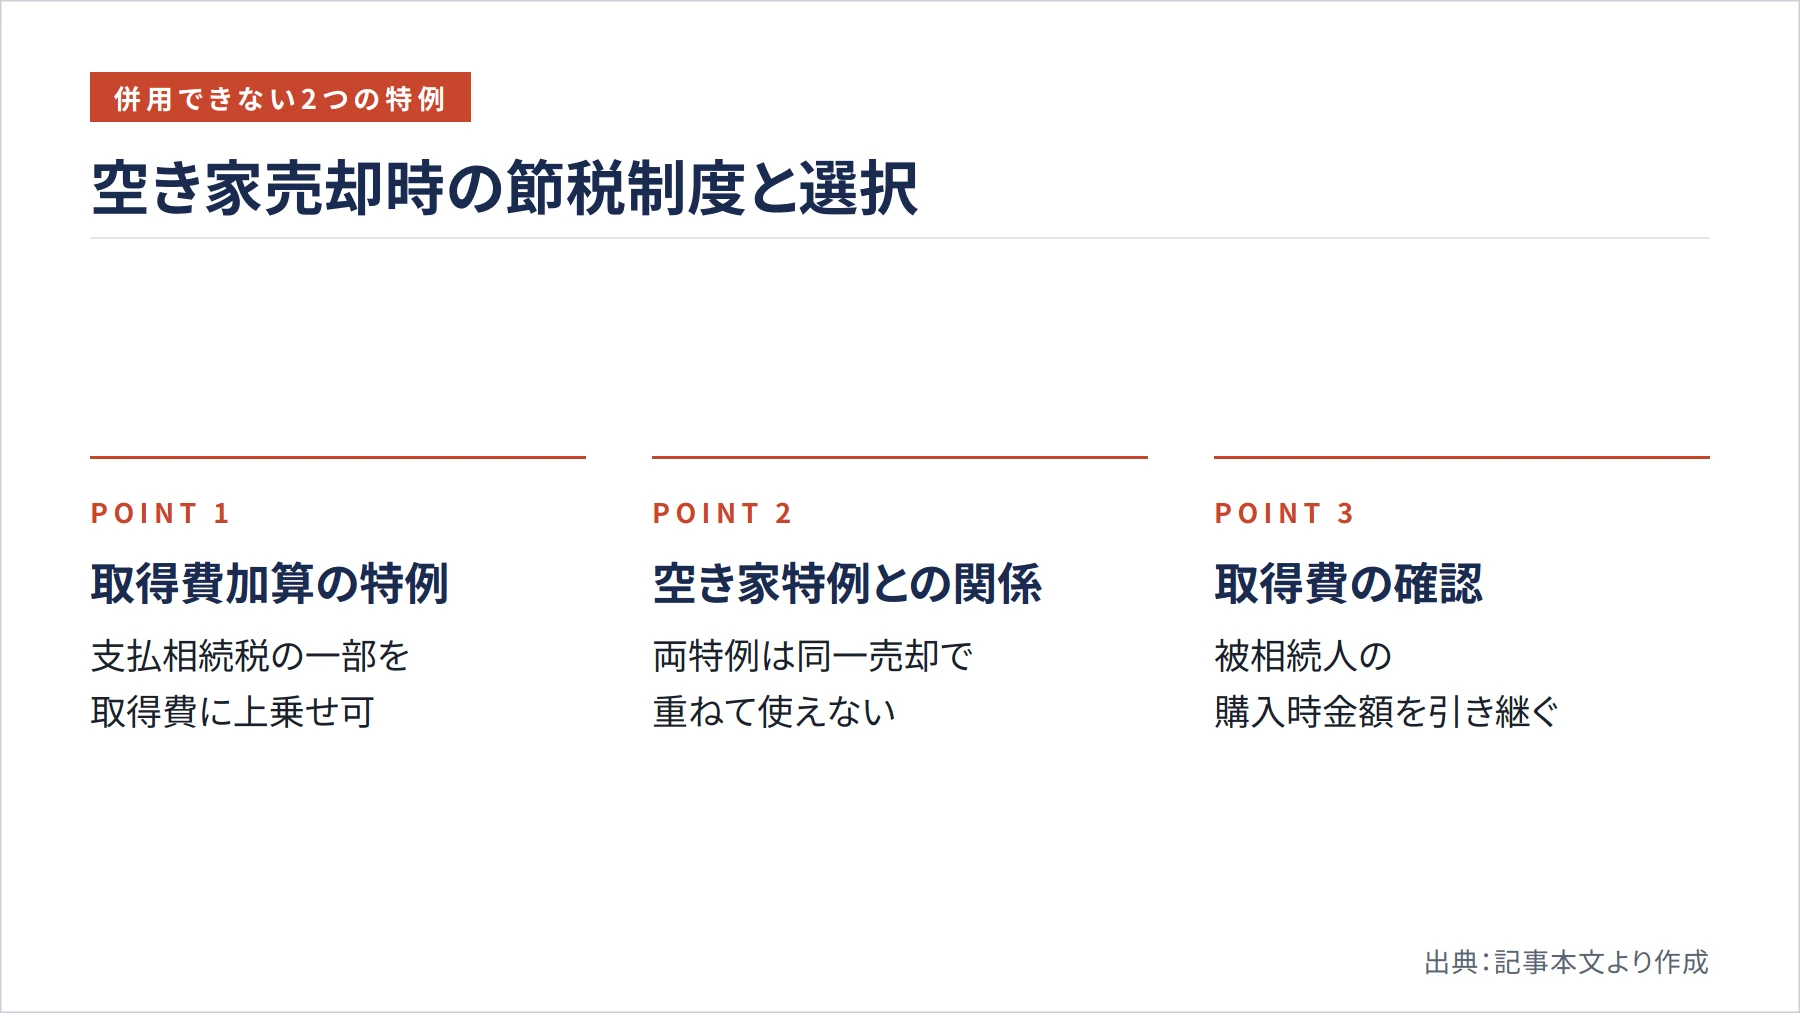
空き家を売るときに知っておきたい制度がもう一つあります。「相続財産を譲渡した場合の取得費の特例」です。これは、相続税を支払った相続人が、相続した財産を一定期間内に売った場合に、支払った相続税の一部を売却時の取得費(購入費用)に上乗せできる制度です(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3267.htm)。取得費が増えると売却益が減り、結果として税金が安くなります。
ただし、重要な注意点があります。空き家特例(3,000万円控除)と取得費加算の特例は、同じ売却に対して重ねて使うことができません(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3306.htm)。どちらが有利かは、相続税の金額・売却益の大きさ・物件の取得費などによって変わります。個別の事情によって判断が異なるため、税理士などの専門家に相談することをおすすめします。
また、相続した不動産を売るときの取得費は、原則として被相続人が最初に購入したときの金額を引き継ぎます(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3270.htm)。親が何十年も前に安く買った土地を今の価格で売ると、売却益が大きくなりやすく、税負担も重くなる傾向があります。売却前に取得費の資料(売買契約書など)を探しておくことが大切です。
ここまでのまとめ: 取得費加算の特例と空き家特例は併用できないため、どちらが有利か事前に試算することが重要です。
まとめ
空き家を相続したときの税金は、相続税・固定資産税・売却時の譲渡所得税の3つが主な柱です。相続税は基礎控除を超えた場合のみ発生し、申告期限は死亡日の翌日から10か月以内です。固定資産税は空き家を放置すると軽減措置が外れるリスクがあります。売却を選ぶなら、空き家特例(最高3,000万円控除)が強力な節税手段になりますが、賃貸に出すと使えなくなる点に注意が必要です。
どの選択肢が自分にとって最善かは、物件の評価額・相続人の数・相続税の有無・売却時期など、個別の事情によって大きく変わります。一般的な情報だけで判断せず、税理士や司法書士などの専門家に相談しながら進めることをおすすめします。最新の制度情報は、国税庁(https://www.nta.go.jp)や法務省(https://www.moj.go.jp)の公式サイトでもご確認ください。
ご自身の物件が実際にいくらになるかは、現在の成約データをもとに確かめるのが一番の近道です。
参考文献・出典
- 国税庁 No.4102 相続税がかかる場合 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4102.htm
- 国税庁 No.4205 相続税の申告と納税 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4205_qa.htm
- 国税庁 No.4602 土地家屋の評価 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4602.htm
- 国税庁 No.4124 小規模宅地等の特例 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4124.htm
- 国税庁 No.7191 登録免許税の税額表 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7191.htm
- 法務省 相続登記の申請義務化について — https://www.moj.go.jp/MINJI/minji05_00599.html
- 国税庁 No.3306 被相続人の居住用財産(空き家)を売ったときの特例 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3306.htm
- 国土交通省 空き家の譲渡所得の3,000万円特別控除 — https://www.mlit.go.jp/jutakukentiku/house/jutakukentiku_house_tk2_000030.html
- 国税庁 No.3267 相続財産を譲渡した場合の取得費の特例 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3267.htm
- 国税庁 No.3270 相続や贈与によって取得した土地・建物の取得費と取得の時期 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3270.htm
- 国土交通省 空き家対策特設サイト — https://www.mlit.go.jp/jutakukentiku/house/akiya-taisaku/articles/2024020105.html
- 東京都主税局 特定空家等に係る固定資産税・都市計画税 — https://www.tax.metro.tokyo.lg.jp/kazei/real_estate/kotei_tosi/tokuteiakiya