
修正後の記事
[KETSUCON]
- 東京23区の区分マンション平均表面利回りは5.22%だが、築浅物件に限ると大幅に低下する。
- 都内新築マンション平均価格は1億円を大きく超える水準にあり、価格高騰が利回り低下の主因となっている。
- 表面利回りは修繕積立金や空室リスクを含まないため、実質利回りで判断することが不可欠。
[/KETSUCON]
都内の新築マンションへの投資を検討しているものの、「利回りの平均がどのくらいなのか」「そもそも新築は儲かるのか」と疑問を感じている方は多いのではないでしょうか。ネット上には「都内マンション投資は高利回り」という情報も見かけますが、実際のデータを見ると、新築・築浅物件の利回りは想像以上に低い水準にあります。この記事では、公的機関や不動産調査会社のデータをもとに、都内新築マンション投資の利回り平均の実態を解説します。さらに、利回りを正しく読み解くための視点や、投資判断に役立つポイントまで、初心者にも分かりやすくお伝えします。
都内新築マンションの利回り平均は「3%台」が現実
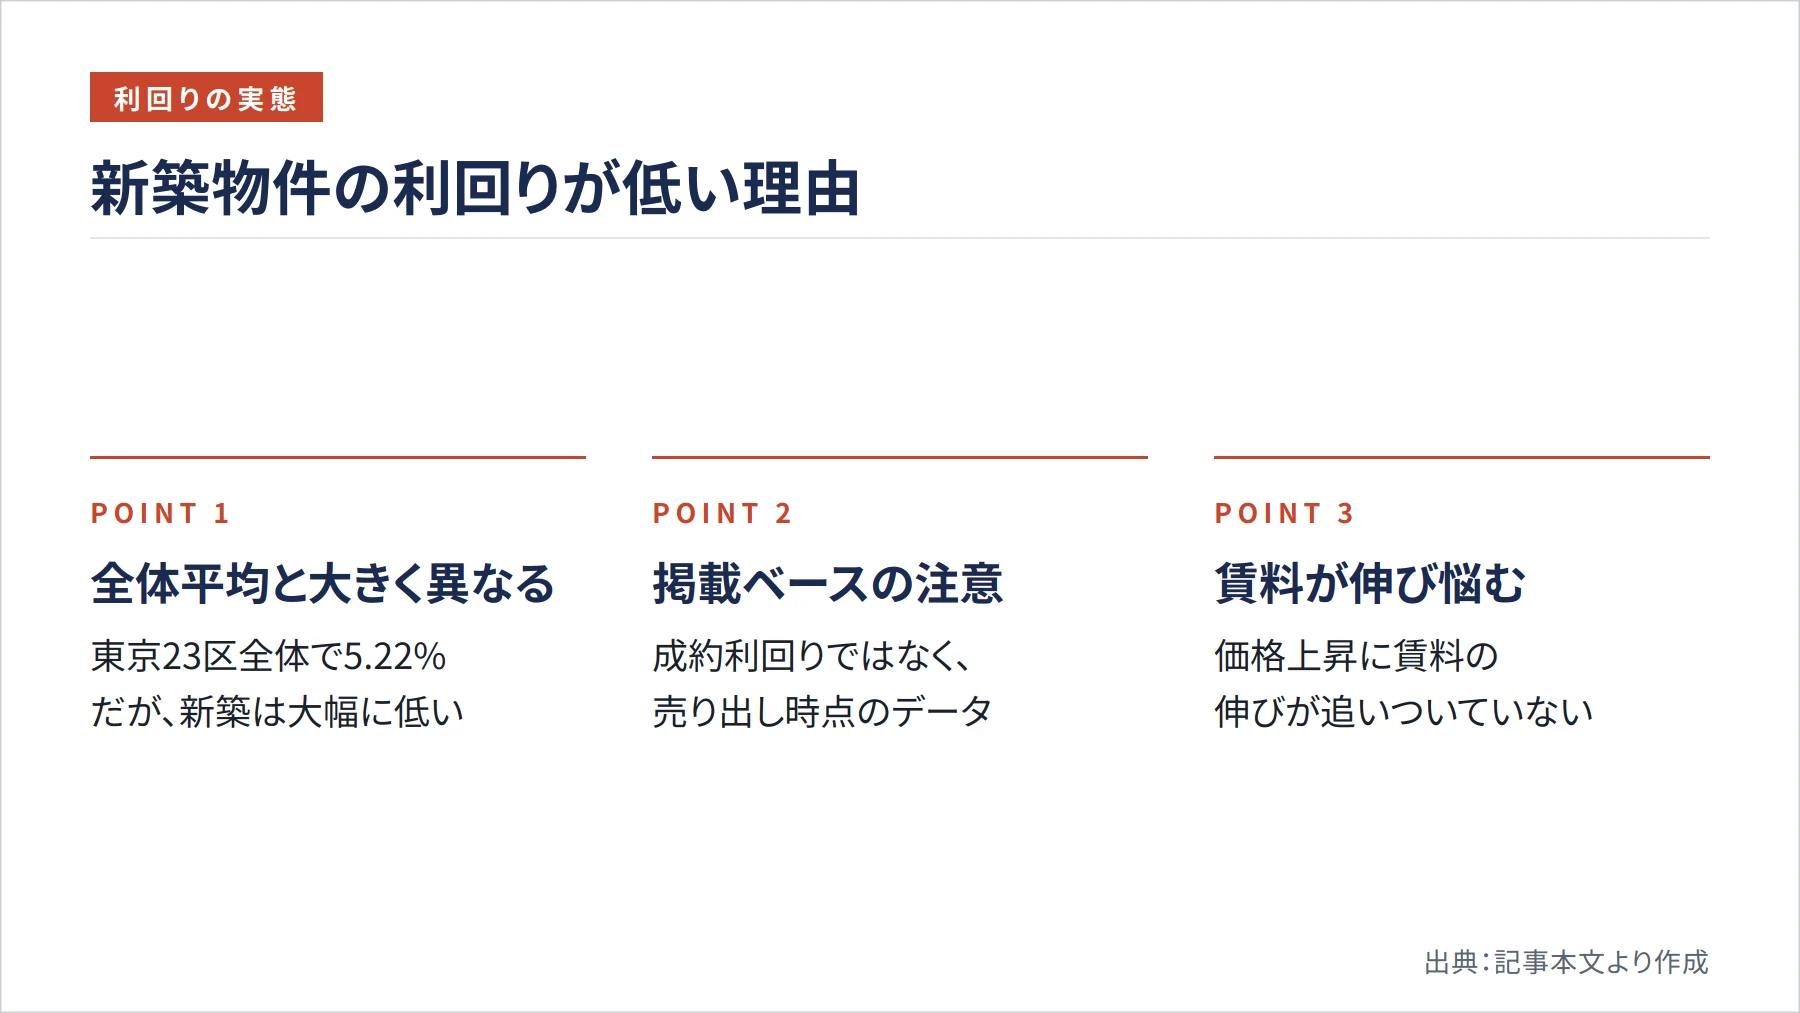
まず押さえておきたいのは、東京23区の区分マンションの平均表面利回りと、新築・築浅物件の利回りには大きな開きがあるという事実です。
健美家の収益物件市場動向年間レポート(2025年)によると、東京23区の区分マンション全体の平均表面利回りは5.22%です。一方、築浅物件に限ると利回りが大幅に低下し、築年数が浅いほど利回りが低くなる傾向が明確に確認できます。つまり、「都内マンション投資の平均利回り5%台」という数字は、中古物件を含めた全体平均であり、新築・築浅物件だけを見ると実態はかなり異なります。
さらに重要なのは、この利回りデータは実際に成約した価格ではなく、売り出し(登録)時点の掲載データをもとにした平均値だという点です(健美家)。実際に取引が成立した成約利回りは別途確認が必要であり、掲載ベースの数字を過信することは禁物です。
また、東京カンテイのレポートでは、2026年7月・9月ともに「築5年以内」の賃料は上値が重い展開が続いていると明記されています。賃料が伸び悩む一方で物件価格は上昇しているため、新築・築浅物件の利回りはさらに圧縮されやすい状況が続いています。
お持ちの一棟・収益物件は、いまいくらか 一棟の簡易査定へ
価格高騰が利回りを押し下げている構造的な背景
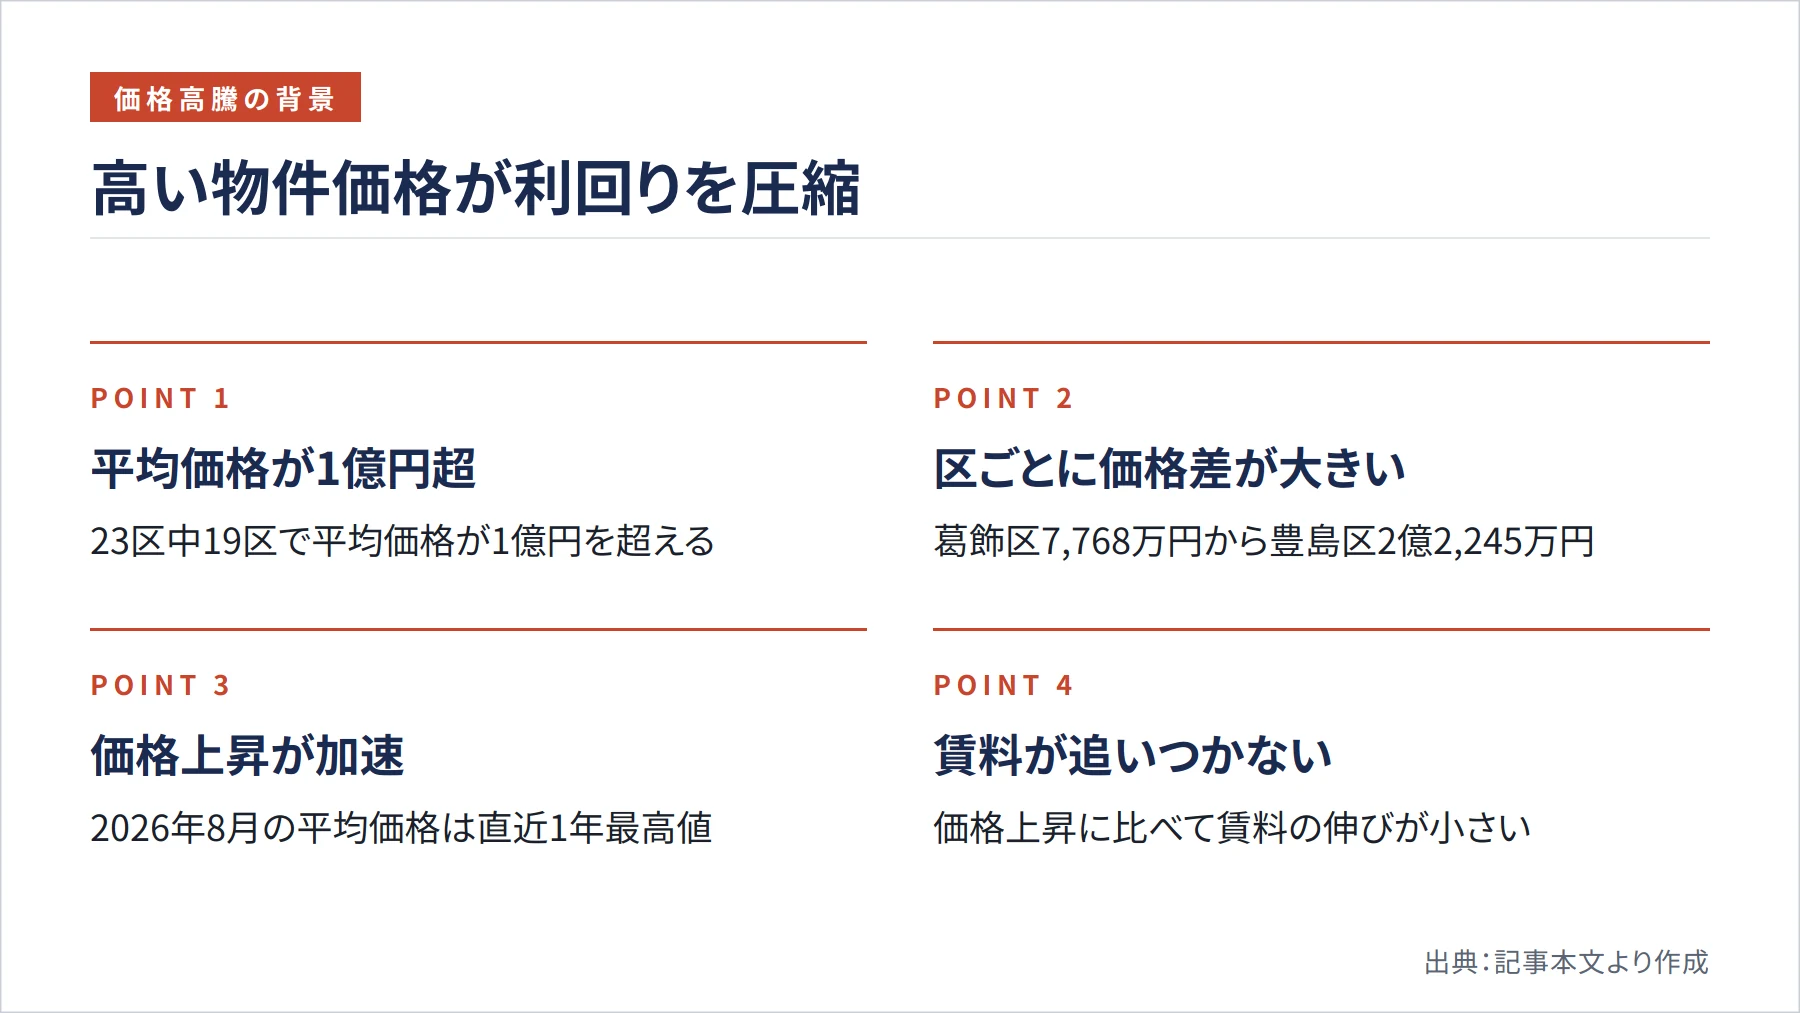
利回りが低い最大の理由は、都内新築マンションの価格が急激に上昇していることにあります。
複数の不動産調査機関の調査によると、東京23区の新築マンション平均価格は1億円を大きく超える水準に達しており、平均平米単価も高い水準にあります。都内新築の価格水準が非常に高いことが分かります。
区ごとに見ると価格差は大きく、葛飾区の7,768万円から豊島区の2億2,245万円まで幅があります(LIFULL HOME’S、2026年1〜5月)。しかし、23区中19区で平均価格が1億円を超えており、「都内新築」という括りで投資を考えると、分母となる物件価格が非常に高く、利回りが低くなるのは構造的な必然といえます。
さらに、健美家のデータでは2026年8月の東京23区の区分マンション平均価格が4,267万円と、直近1年間の最高値を更新しています。投資用物件の価格も上昇が続いており、賃料の伸びが価格上昇に追いつかない状況が利回りの低下圧力となっています。東京23区の分譲マンション賃料は2026年9月に5,215円/㎡と4ヵ月連続で上昇しているものの(東京カンテイ)、価格上昇の速さに比べると利回り改善には直結しにくい状況です。
表面利回りだけを見ると危険な理由
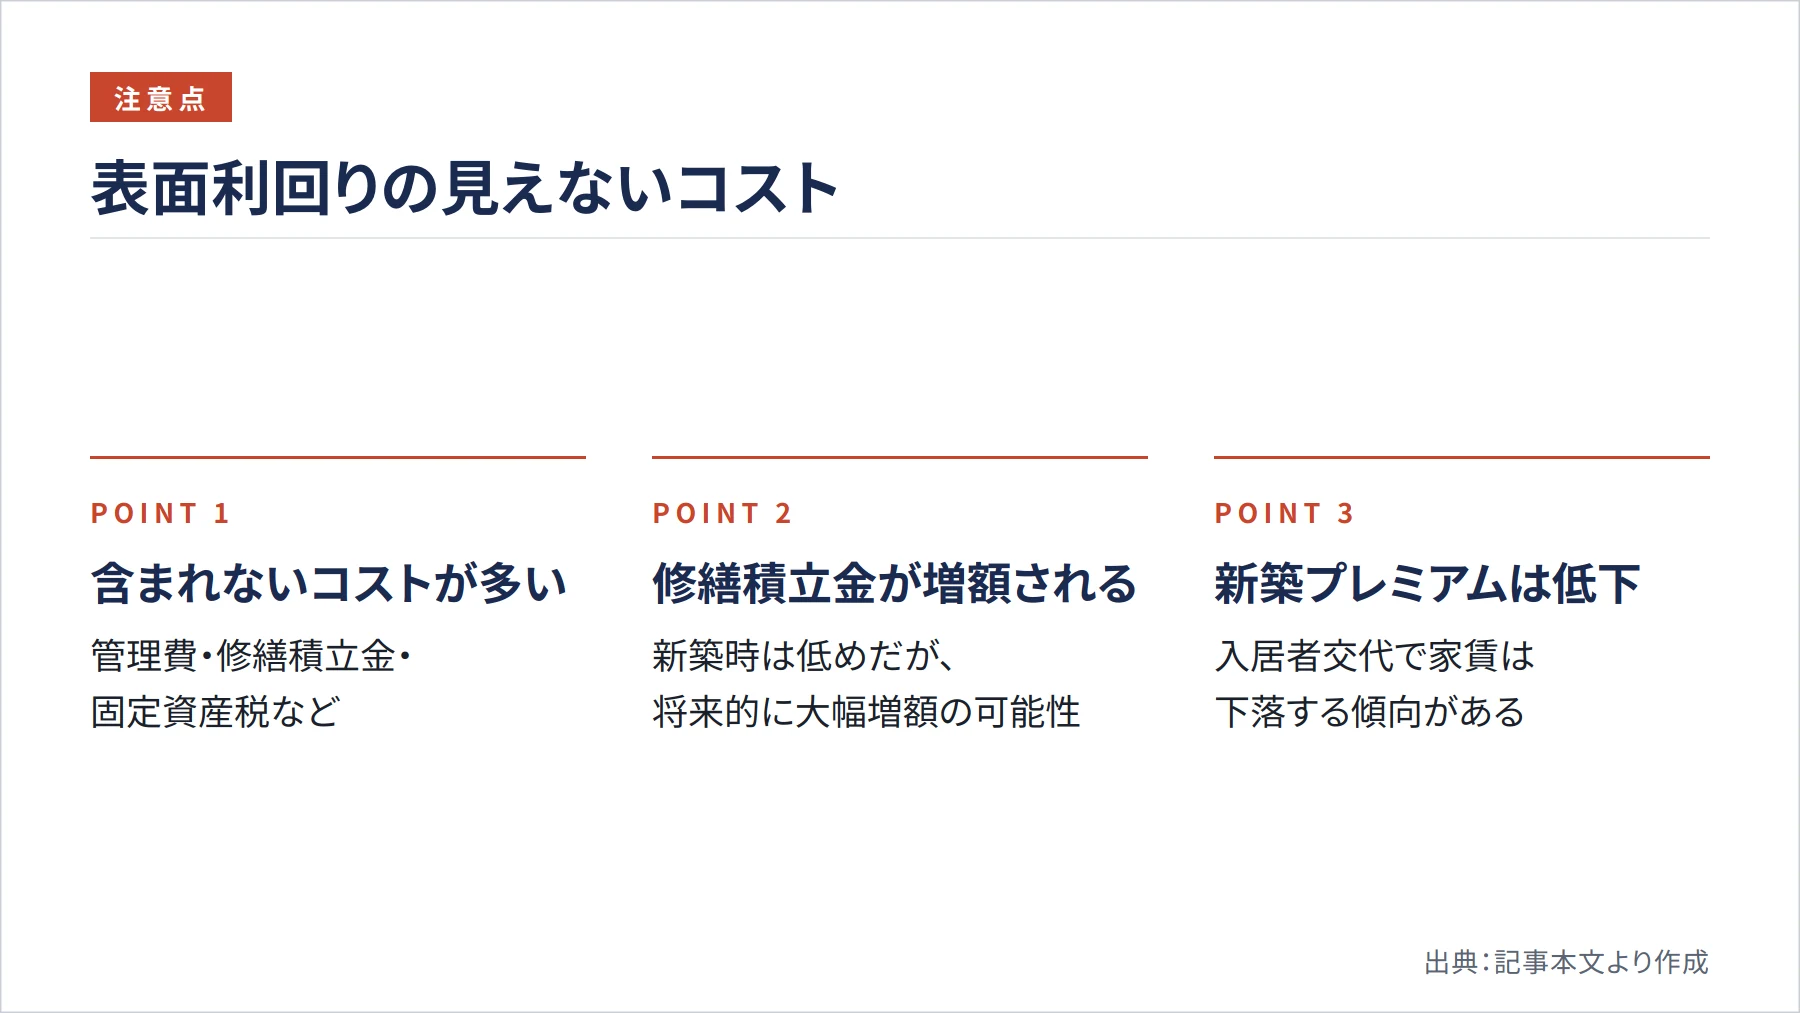
利回りを正しく理解するうえで、表面利回りと実質利回りの違いを把握しておくことは非常に重要です。
表面利回りとは、年間家賃収入を物件購入価格で割った数値のことです。計算式はシンプルですが、管理費・修繕積立金・固定資産税・ローン金利・空室期間中の損失などのコストが一切含まれていません。実際の手取り収益を把握するには、これらのコストを差し引いた実質利回り(ネット利回り)で考える必要があります。
特に注意が必要なのが修繕積立金です。国土交通省の「マンションの修繕積立金に関するガイドライン」(令和6年6月改定)では、新築分譲段階で修繕積立金の当初月額が著しく低く設定される例があると明記されています(国土交通省 https://www.mlit.go.jp/jutakukentiku/house/content/001747009.pdf)。つまり、新築時点の修繕積立金が低く見えていても、将来的に大幅な増額が見込まれるため、表面利回りの計算だけでは将来コストを見誤るリスクがあります。
また、新築マンションには「新築プレミアム」と呼ばれる家賃の上乗せ効果がありますが、一般的には入居者が入れ替わるにつれて家賃が下落していく傾向があります。新築時点の家賃をそのまま将来にわたって維持できると想定した利回り計算は、楽観的すぎる見通しになりやすい点も覚えておきましょう。
融資条件と利回りの関係を正しく把握する
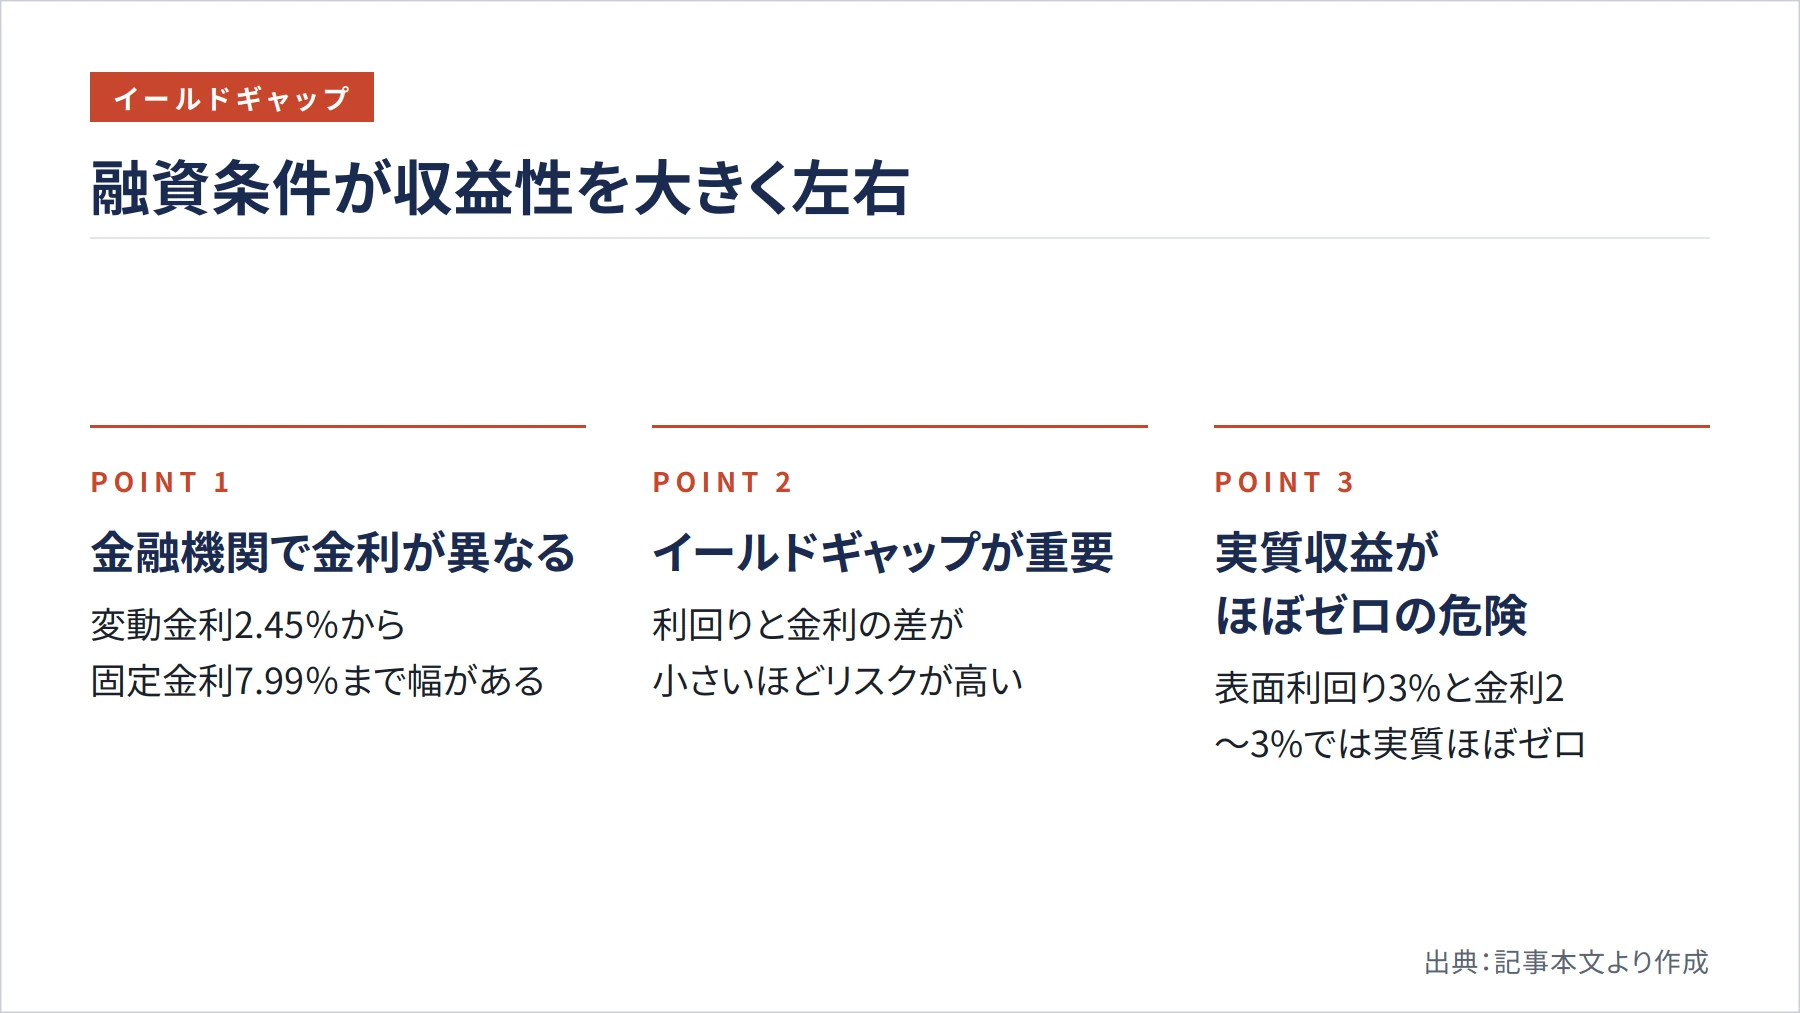
不動産投資では、融資金利と利回りのバランスが収益性を大きく左右します。利回りが低い都内新築物件では、この点が特に重要になります。
投資用不動産ローンの金利水準は金融機関によって異なります。たとえば西日本シティ銀行の「NCB不動産オーナーズローン」では、2026年9月1日現在の変動金利が2.45%、5年固定が4.55%、10年固定が4.95%となっています。一方、AGビジネスサポートの不動産投資ローンでは固定金利2.49%〜7.99%と幅広いレンジが設定されており、属性や物件によって適用金利が大きく変わります。
表面利回りが3%台の物件に対して、金利2〜3%台のローンを組む場合、コストを差し引いた実質的な収益はほぼゼロに近づく可能性があります。これをイールドギャップ(利回りと金利の差)と呼び、この差が小さいほど投資リスクは高まります。都内新築マンションは価格が高く利回りが低いため、融資条件の選択が収益性を左右する重要な要素となります。複数の金融機関を比較し、自分の属性に合った条件を慎重に確認することが大切です。
まとめ
都内新築マンション投資の利回り平均は、データを正確に読み解くと「3%台」が現実的な水準です。東京23区全体の平均表面利回りは5.22%ですが、築浅物件に限ると大幅に低下し、新築マンション平均価格が1億円を大きく超える水準にある以上、この傾向はしばらく続くと考えられます。
重要なのは、表面利回りだけで判断せず、修繕積立金の将来増額・空室リスク・融資金利・家賃下落リスクを織り込んだ実質利回りで検討することです。また、掲載ベースの利回りデータは成約実績とは異なる点も忘れないでください。都内新築マンション投資は資産価値の安定性という魅力がある一方で、利回りの低さというトレードオフが存在します。投資目的と資金計画を明確にしたうえで、専門家への相談も活用しながら慎重に判断を進めましょう。
参考文献・出典
- 日本財託タイムズ「不動産投資の利回りとは?相場・計算方法から高利回りに潜むリスクまで」 — https://www.nihonzaitaku.co.jp/column/post/real-estate-investment-yield-guide/
- 株式会社LIFULL「東京23区『1億円超えエリア』が19区に広がる、LIFULL HOME’Sが東京23区の2026年新築マンションの平均価格を調査」 — https://lifull.com/news/48994/
- 不動産経済研究所「首都圏 新築分譲マンション市場動向 2026年3月」 — https://www.fudousankeizai.co.jp/share/mansion/672/tIh1a6w1.pdf
- 東京カンテイ「2026年9月 東京23区は+0.9%の5,215円/㎡と4ヵ月連続で上昇」 — https://www.kantei.ne.jp/report/rent/9484/
- 東京カンテイ「2026年7月 東京23区は+0.8%の5,157円/㎡と2ヵ月連続で上昇」 — https://www.kantei.ne.jp/report/rent/9295/
- 健美家「収益物件 市場動向 年間レポート(2025年)」 — https://lifull.com/doc/2026/01/a935fd2e809b89944ef5daeed6637942.pdf
- 国土交通省「マンションの修繕積立金に関するガイドライン(令和6年6月改定)」 — https://www.mlit.go.jp/jutakukentiku/house/content/001747009.pdf
- 東京都宅建協会「8月の区分M価格、過去最高値を更新/健美家」 — https://www.tokyo-takken.or.jp/re-port/82867
