
公庫の不動産賃貸業向け融資は「制度の理解」が出発点
不動産賃貸業を始めるにあたって、日本政策金融公庫からの融資を検討する方は少なくありません。金利が民間より低い水準にあり、政府系金融機関ならではの安定感があるためです。しかし実際には「どの事業のどの制度が使えるのか」を正しく理解しないと、申込の段階でつまずいてしまいます。
まず押さえておきたいのは、公庫には「国民生活事業」と「中小企業事業」という異なる窓口があり、それぞれ取り扱いが違うという点です。特に不動産賃貸業への融資は制度上の制約があるため、一般的なイメージだけで進めると期待とのギャップが生じます。この記事では、2026年時点で確認できる公式情報を軸に、公庫の金利水準や対象制度の考え方、そして民間金融機関との使い分けまでを整理していきます。
いまの家賃で、いくらのマンションが買えるのか 家賃から買える棟を見る
2026年の日本政策金融公庫・国民生活事業の金利水準
資金調達を考えるうえで、まず気になるのが金利です。日本政策金融公庫の国民生活事業では、有担保融資について複数の利率が設定されており、制度や返済期間、担保の有無によって適用される利率が変わる仕組みです。
ここで重要なのは、公庫の金利が固定であるという点です。民間の変動金利型とは違い、借入時に決まった金利が返済期間を通じて維持されるため、返済計画が立てやすくなります。また公庫のFAQによると、業種や規模、営業年数などにかかわらず、条件が同じであれば誰でも同じ金利で利用できると説明されています。つまり、個社ごとに金利差をつける方式ではなく、制度の条件で金利が決まる点が民間との大きな違いです。
特別利率が適用されるかどうかは、利用する制度や事業の内容によって判断されます。基準利率よりも低い水準になるケースもあり、この差は長期の返済において無視できない負担軽減につながります。どの利率が適用されるかは個別事情によって異なるため、最新情報は公庫の公式サイトで確認することをおすすめします。
不動産賃貸業が対象になる制度と、その重要な注意点
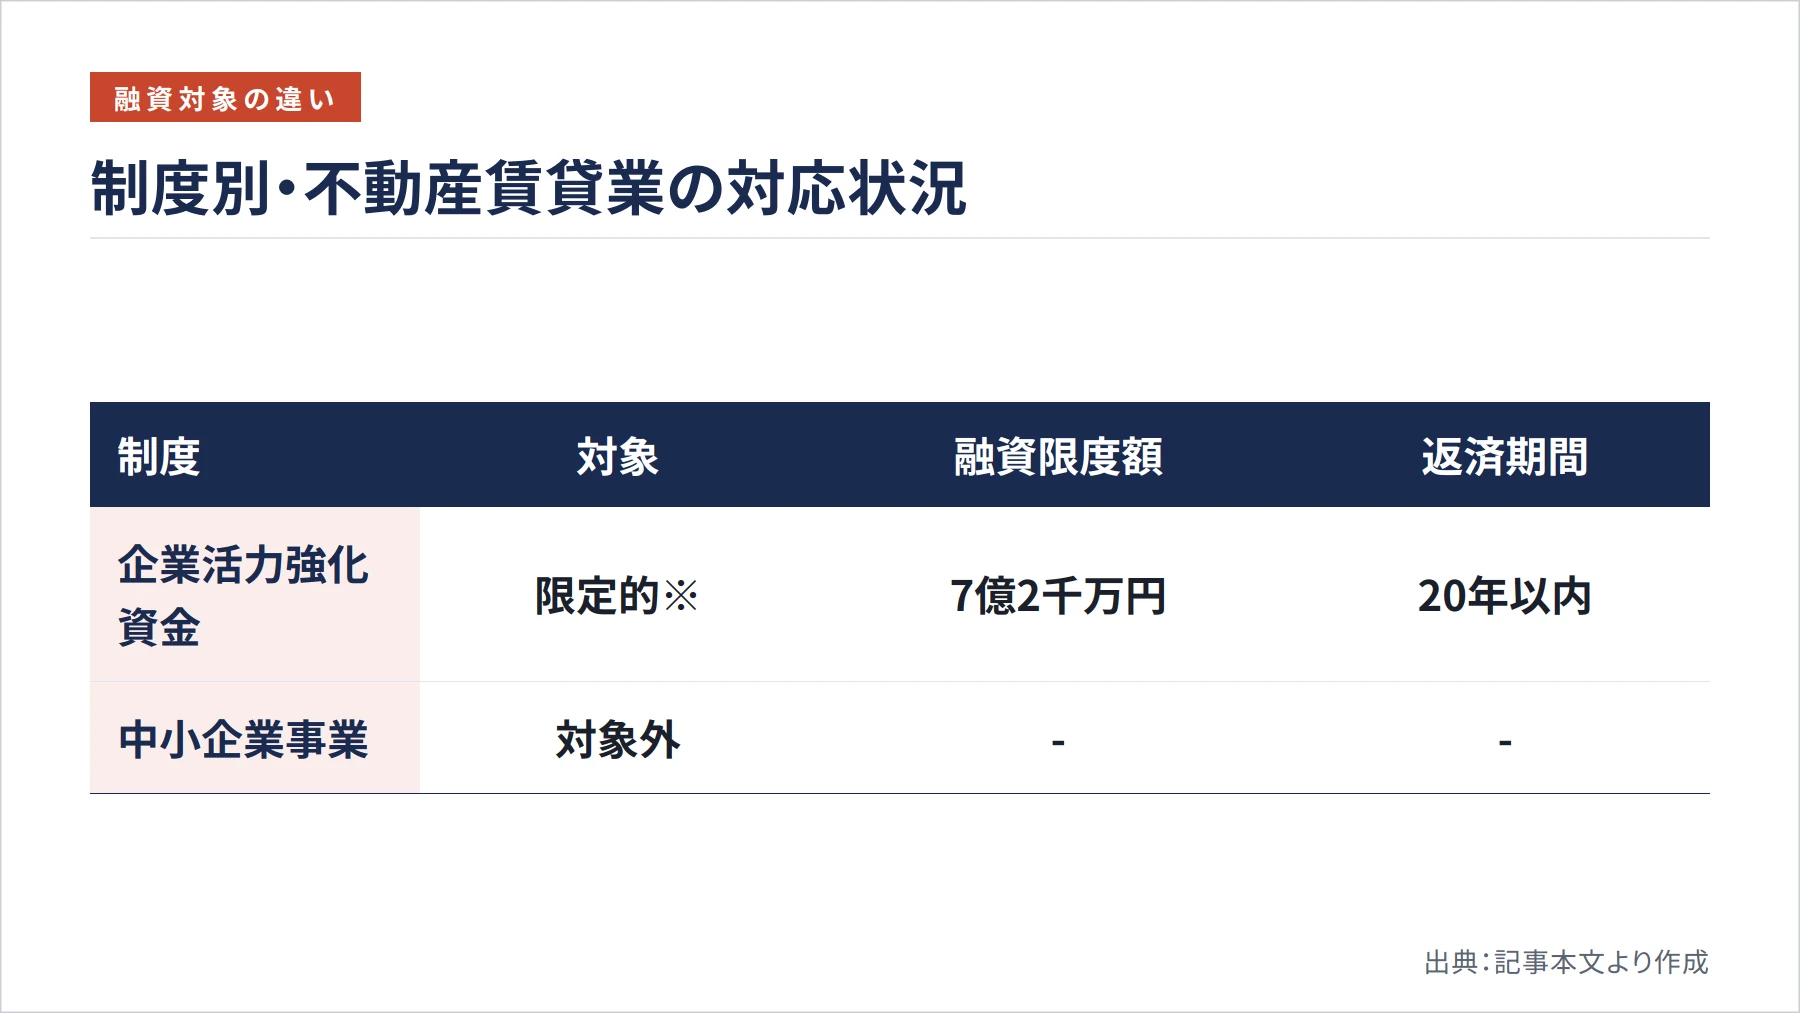
公庫で不動産賃貸業を検討する際、多くの方が誤解しやすいポイントがあります。それは「不動産賃貸業なら無条件で融資対象になる」わけではないということです。実際、公庫の制度には明確な線引きが存在します。
例えば「企業活力強化資金」という制度では、対象業種に不動産賃貸業が含まれてはいるものの、注釈付きの限定的な扱いとなっています。公式情報によると、この制度で不動産賃貸業が対象となるのは「中心市街地の活性化に関する法律」に定めるまちづくり会社等に限られると明記されています。つまり、一般的な個人投資家が普通のアパートを買うためにこの制度をそのまま使えるわけではない、という点に注意が必要です。
制度そのものの条件を見ると、国土交通省によると企業活力強化資金の融資限度額は7億2千万円で、返済期間は20年以内が示されています。適用される利率は、対象要件に応じて基準利率または特別利率A・B・Cのいずれかとなります。据置期間を活用できれば、事業立ち上げ直後のキャッシュフローに余裕を持たせやすくなります。
さらに慎重に理解しておくべきなのが、中小企業事業側の扱いです。公庫の中小企業事業のFAQでは、投資や投機を目的とした不動産取得資金は融資対象にならないと明言されています。加えて、アパートやマンション経営のための資金は中小企業事業の融資対象外であるとも記載されています。このように、公庫のどの事業・どの制度を使うかによって、不動産賃貸業への融資可否は大きく変わります。実際にどの制度が自分の計画に適合するかは、事前に公庫の窓口へ相談して確認することが不可欠です。
担保と必要書類に関する公庫の実際の運用
融資を受けるうえで担保の扱いは気になるところですが、公庫の国民生活事業では画一的に決めるのではなく、相談ベースで決める運用がとられています。公式情報でも「お客さまのご希望を伺いながらご相談させていただきます」とされており、柔軟な姿勢がうかがえます。
担保に関してもう一つ知っておきたいのが、担保順位に関する説明です。公庫のFAQによると、担保の順位は必ずしも1番である必要はないとされています。これは、すでに他の借入で抵当権が設定されている物件であっても、状況次第で担保として活用できる可能性があることを意味します。この点は、原則として第一順位の抵当権を求める民間の一部商品と比べると柔軟な部分です。
実務面では、不動産を担保として提供する申込の場合、不動産登記簿謄本または登記事項証明書(全部事項)などを借入申込書に添付する必要があります。書類の準備は審査のスタートラインとなるため、早めに揃えておくことがスムーズな手続きにつながります。
築古物件を検討するなら耐用年数の知識が欠かせない
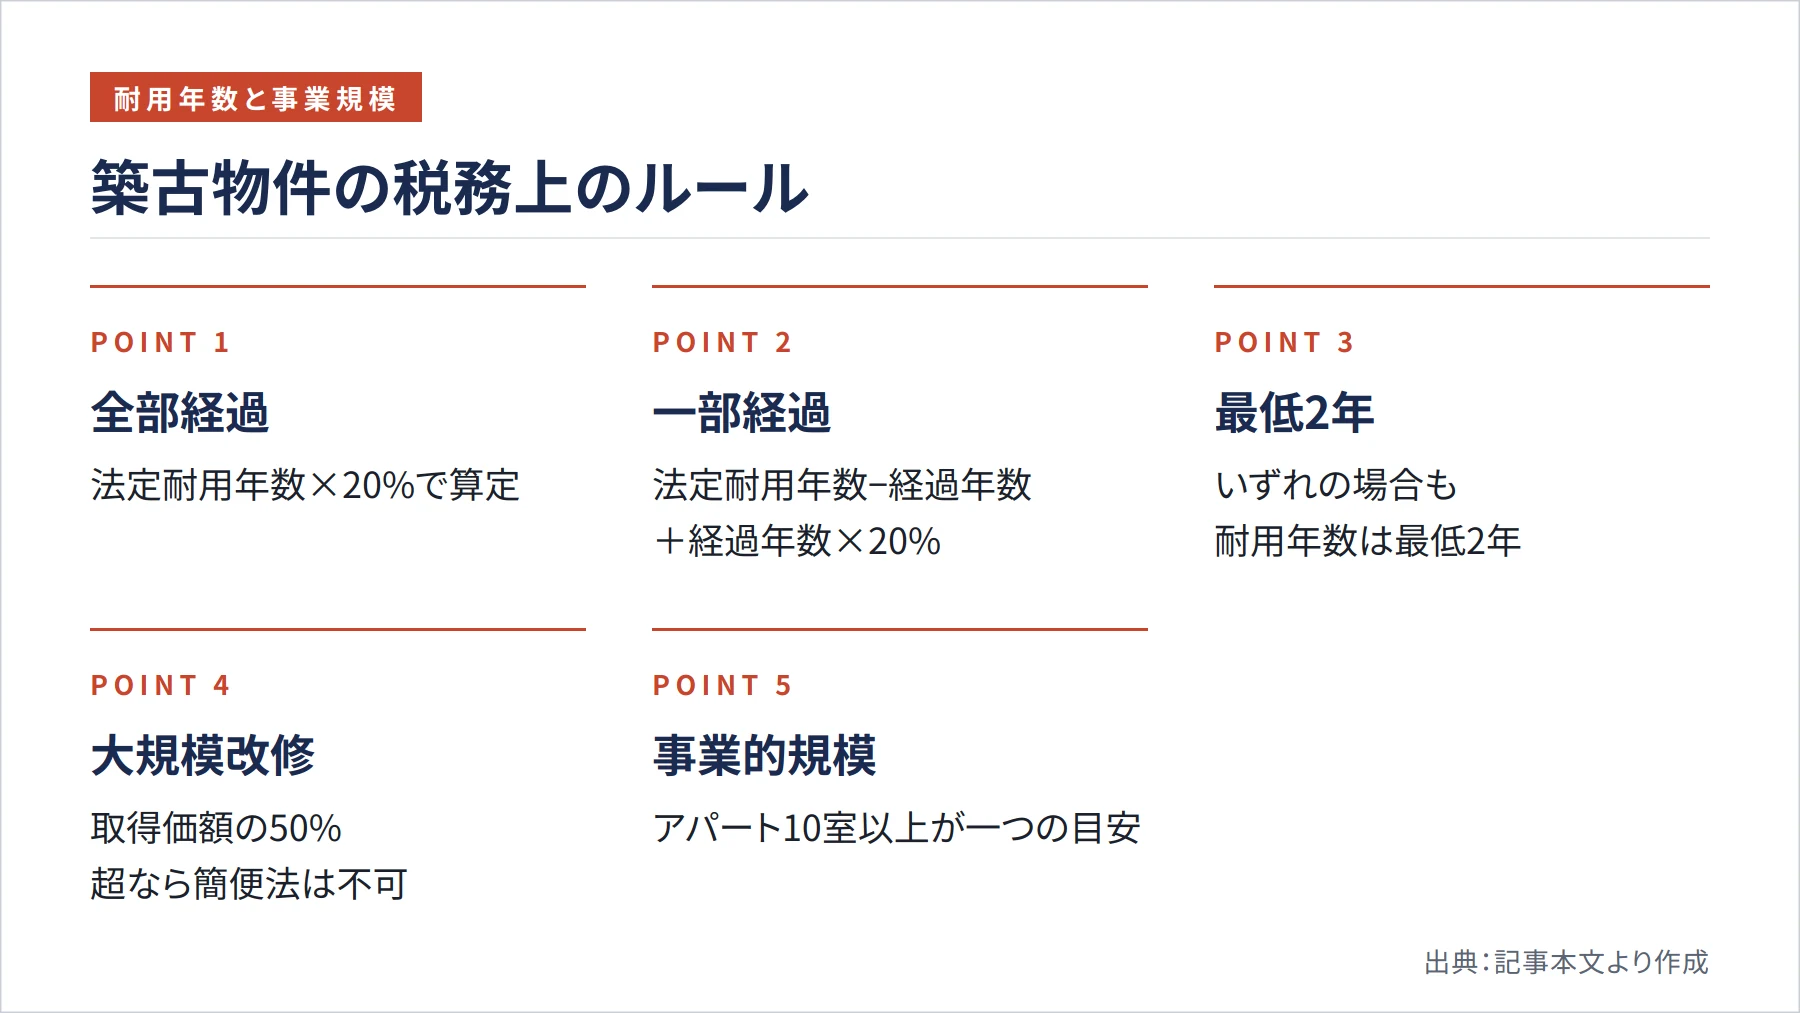
価格が抑えられた築古物件は利回りの面で魅力がありますが、税務上の耐用年数を理解しておかないと収支計画が狂ってしまいます。ここでポイントになるのが、中古資産の耐用年数の計算方法です。
国税庁の情報によると、法定耐用年数の全部を経過した中古資産は「法定耐用年数×20%」で算定され、全部を経過していない場合には、簡便法として「法定耐用年数−経過年数+経過年数×20%」で耐用年数を算定します。その最低は2年とされています。築古物件ほど耐用年数が短く算定されやすく、減価償却の取り方に直結します。
ただし注意点として、業務に使うための資本的支出、いわゆる大規模な改修費用が、その中古資産の取得価額の50%を超える場合には、簡便法による耐用年数の算定はできないとされています。フルリノベーションを前提に築古物件を購入する場合には、この点が計画に影響する可能性があるため、税理士など専門家に相談しながら進めると安心です。
また、事業としての規模感を把握しておくことも大切です。国税庁の基準では、賃貸事業が事業的規模と判断される目安として「5棟10室」が示されています。具体的には、アパート等は独立した室数がおおむね10室以上、独立家屋の貸付けはおおむね5棟以上が一つの目安です。事業規模かどうかは、税務上の取り扱いにも関わってくる重要な区分です。
民間金融機関との比較で見えてくる公庫の位置づけ
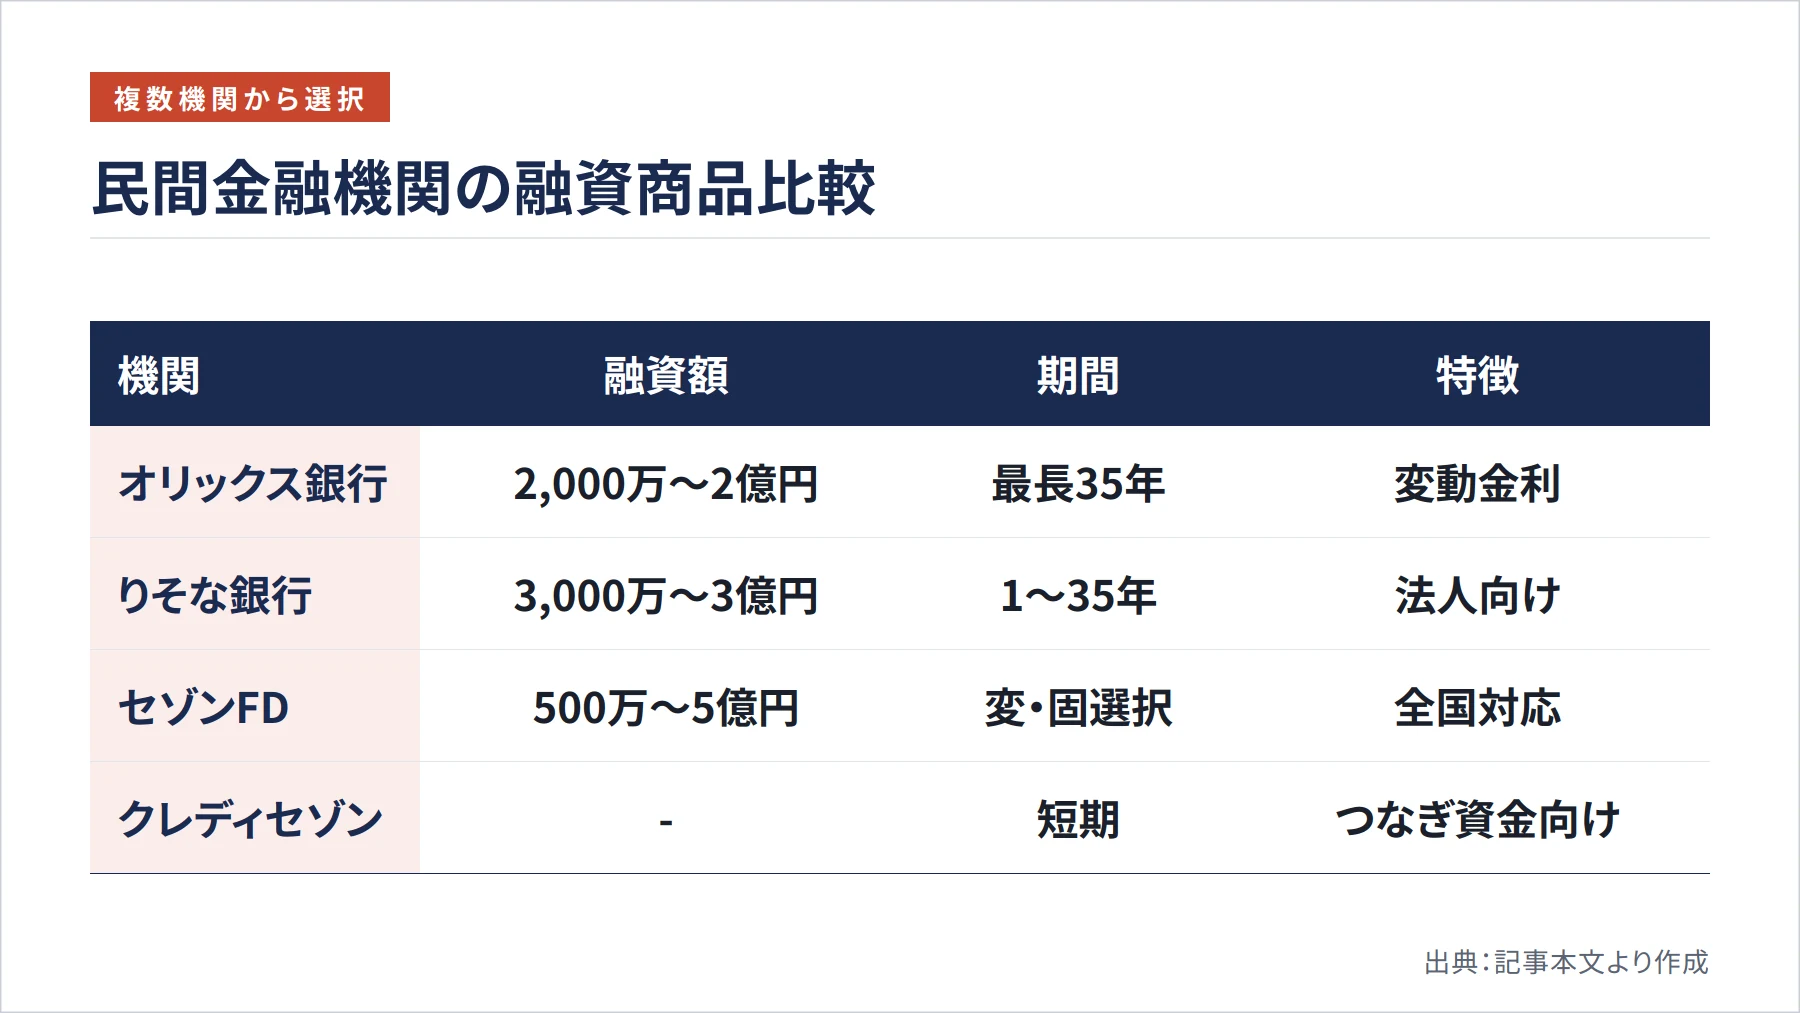
公庫の融資対象に制約があることを踏まえると、不動産賃貸業では民間金融機関との比較・併用が現実的な選択肢になります。金利や条件を横並びで見ることで、自分の計画に合った資金調達先が見えてきます。
ノンバンク系では、オリックス銀行の不動産投資ローンが代表的です。借入額は2,000万円以上2億円以下で、保証料が不要、団体信用生命保険が付き、口座開設も不要という設計になっています。変動金利が設定されており、借入期間は最長35年ですが、物件の構造や築年数によって一部制限があります。団信の加入は必須で、標準団信は金利上乗せなし、生活習慣病団信は年0.10%、ワイド団信は年0.30%の上乗せとなります。借入時費用としては、取扱事務手数料が借入金の2.20%以内(税込)で、保証料と団信保険料は不要です。
法人での取り組みを考えるなら、りそな銀行の「不動産購入ローン」も候補になります。こちらは法人限定で、収益物件の購入・修繕・借換が対象です。融資金額は3,000万円以上3億円以内、期間は1年以上35年以内で、事務手数料は融資金額の1.0%に消費税を加えた水準です。担保として融資対象物件に保証会社が抵当権を設定し、法人代表者の連帯保証と、当社返済用口座への家賃振込指定が条件となっています。
より柔軟性を求める場合は、不動産担保ローンという選択肢もあります。セゾンファンデックスの事業者向け不動産担保ローンは全国対応で、法人・個人事業主を対象に500万円から5億円までの融資に対応しており、変動金利と固定金利の両方が用意されています。一方でクレディセゾンの不動産担保ローンは、短期の返済期間が特徴で、事務手数料は融資額に応じた水準が設定されており、原則として第一順位の抵当権または根抵当権の設定と代表取締役の連帯保証が求められます。短期のつなぎ資金など、目的を絞った使い方に向いた商品です。
金利水準を俯瞰すると、独自調査で判明した2026年7月時点の目安では、地方銀行の変動金利が比較的低めで、オリックス銀行やノンバンク系はやや高めに位置しています。融資期間についても、木造は40年から経過年数を引く、RCは55年から経過年数を引くといった形で、金融機関ごとに築古のルールが大きく異なります。融資可能額の目安を示すLTV(物件価格に対する融資割合)も、最大100%とする先から70~80%程度に抑える先まで幅があります。こうした差があるからこそ、複数の金融機関を比較する意味が生まれます。
公庫を軸にした資金調達戦略のまとめ
不動産賃貸業の融資では、金利の低さから公庫が魅力的に映ります。実際、国民生活事業の有担保融資は2026年時点で固定金利ながら比較的低い水準です。担保順位が必ずしも1番でなくてよい柔軟さもあります。
一方で、公庫の制度は不動産賃貸業に対して明確な線引きを持っています。企業活力強化資金はまちづくり会社等に限定され、中小企業事業ではアパート・マンション経営のための資金や投機目的の不動産取得資金は対象外とされています。したがって、自分の計画がどの制度に該当するのかを、公庫の窓口で事前にしっかり確認することが何より重要です。制度の適合性は個別事情によって異なるため、最新情報は必ず公式サイトで確かめてください。
そのうえで、オリックス銀行やりそな銀行、不動産担保ローンなどの民間商品と条件を比較し、金利・期間・LTV・団信の有無を総合的に検討していくのが現実的です。築古物件を狙う場合は、中古資産の耐用年数や事業的規模の基準も合わせて理解しておくことで、より精度の高い収支計画が立てられます。まずは物件情報と自己資金を整理し、複数の金融機関に相談するところから、着実に一歩を踏み出してみてください。
