
ブリッジ案件(つなぎ融資)とは何か
不動産投資を進める中で「物件を購入したいのに手元資金が足りない」「売却代金が入るまでの資金繰りが厳しい」という悩みを抱えていませんか。こうした一時的な資金不足を解決する手段が、ブリッジローン(つなぎ融資)です。
ブリッジローンとは、文字通り「橋渡し」の役割を果たす短期融資のことです。不動産の売却代金が入金されるまでの期間や、本格的な長期融資が実行されるまでの間に生じる資金ギャップを一時的に埋める仕組みです。一般的な不動産投資ローンが20年や30年の長期返済を前提とするのに対し、ブリッジローンは数か月から1年程度の短期間利用を想定した商品です。所有する物件Aの売却代金で新しい物件Bを購入する際、物件Aの売却完了までをつなぐといった使い方が典型例となります。都心部の優良物件は市場に出て数日で買い手が決まることも珍しくなく、タイミングを逃さないための資金調達手段として重要な役割を果たしています。
本記事では、読者の関心が集中する「返済期間の決め方」「返済方法の選び方」「仮審査と本審査の違い」「審査に落ちる理由と対策」の4点を中心に、実務目線で深掘りします。
お持ちの一棟・収益物件は、いまいくらか 一棟の簡易査定へ
ブリッジローンの返済期間はどのくらい?期間の決め方と延長の実務
ブリッジローンの返済期間は、商品や金融機関によって幅がありますが、多くは1か月から最長でも1〜2年程度に収まります。実際、住宅取得向けのつなぎ融資では、アプラスのブリッジローンが「第1回融資実行日から12か月以内」、楽天銀行のつなぎローンも「第1回借入日から12か月以内」と案内しています。イオン銀行のフラット35つなぎは「1か月以上12か月未満」と、1か月単位で短く設定できる商品です。一方、不動産事業者向けの本格的なブリッジでは、クレディセゾンの事業者向け不動産担保ローンが3か月〜3年、ロードスターファンディングが最長3年程度と、より長めのレンジを用意しています。
重要なのは、返済期間は「なんとなく」決めるものではなく、返済原資が入るイベント日から逆算して設定するという考え方です。売却代金で返すなら売却決済日、本融資に借り換えるなら本融資の実行日、開発案件なら竣工・引渡日が基準になります。たとえば所有物件の売却代金で返す計画なら、売り出しから決済まで平均で3〜6か月程度かかる実勢を踏まえ、想定期間にさらに1〜2か月のバッファを置いて期間を組むのが実務的です。買主がなかなか決まらない、決済が後ろ倒しになる、といった事態は珍しくないためです。
期間設定には表裏のコストがあります。短く設定しすぎると、返済期限までに原資が間に合わず延長(リスケ)が必要になり、延長手数料や金利の見直しが発生しかねません。逆に長く設定しすぎると、その分だけ余分な利息を払うことになります。延長の可否は金融機関次第で、延長時に再審査や手数料がかかるのが一般的です。返済期間は売却期間を楽観視せず、やや余裕を持って組むのが安全です。期間別の総利息の目安は、下表のように借入額と金利で試算しておくとよいでしょう。
| 借入額 | 金利(年率) | 期間 | 総利息の目安 |
|---|---|---|---|
| 3,000万円 | 4.0% | 3か月 | 約30万円 |
| 3,000万円 | 4.0% | 6か月 | 約60万円 |
| 3,000万円 | 4.0% | 12か月 | 約120万円 |
この試算からわかるとおり、期間が延びるほど利息は比例して増えます。延長手数料と余分な利息を天秤にかけ、現実的な売却・借換スケジュールに沿った期間を設計することが、総コストを抑える第一歩です。
ブリッジローンの返済方法の種類と月々の負担を抑える考え方
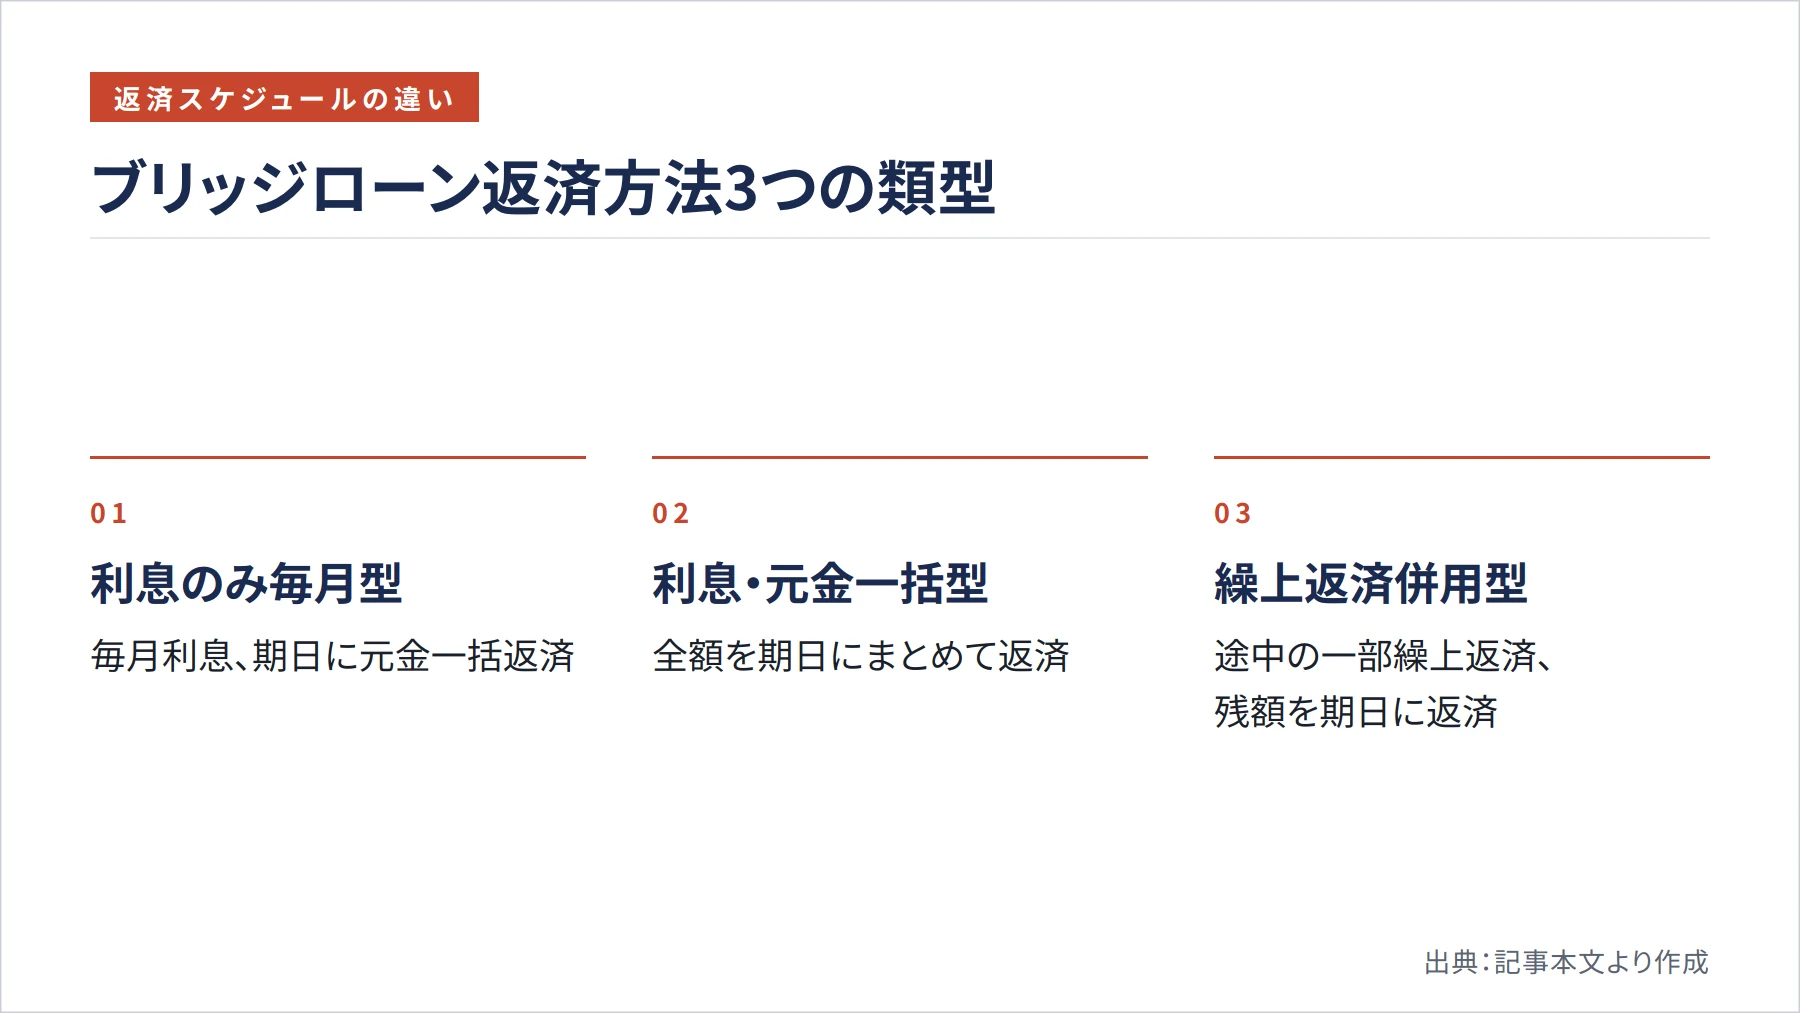
ブリッジローンの返済方法は、大きく3類型に分けられます。最も一般的なのが、借入期間中は利息のみを毎月支払い、期日に元金を全額一括返済する方式です。SBI新生銀行のつなぎ融資や十六信用保証付住宅つなぎローンがこのタイプで、月々のキャッシュアウトを利息分だけに抑えられます。次に、利息も元金も期日にまとめて払う元利一括返済があり、アプラスのブリッジローンは「元金据置型・利息後払い」でこの形に近い設計です。さらに、売却代金などで途中に一部元金を繰上返済し、残額を期日に一括で返す併用型もあります。
どの方式が向くかは、資金繰りと返済原資によって変わります。以下の比較を参考にしてください。
| 返済方法 | 月々の負担 | 向いているケース |
|---|---|---|
| 期中利息のみ+期日元金一括 | 利息のみで軽い | 手元資金に余裕があり毎月利息を払える人 |
| 元利一括(期日にまとめて) | 期間中ゼロ | 期間中の支出を抑えたい短期利用者 |
| 一部元金分割+残額一括 | 中程度 | 途中で一部入金が見込める買い替え案件 |
返済原資別にみると、売却代金で返す場合は、買主からの入金と同日に抵当権を抹消して返済する「同時決済」を組むのが基本です。本融資で返す場合は、本ローンの実行金と相殺する形で清算されます。SBIアルヒの変動つなぎは、住宅ローンの融資実行金と相殺して返済する仕組みを採用しています。自己資金や増資で返す場合は、入金日を期日に合わせておくことが欠かせません。
月々の利息負担を抑える具体策としては、まず利息を実行時に前払いする天引き型の活用が挙げられます。イオン銀行のフラット35つなぎは、返済期日までの利息を実行時に全額前払いする方式で、繰上返済すれば払いすぎた利息が調整される設計です。次に、借入額をLTV上限いっぱいまで引き上げないこと。必要最小限に絞れば、利息総額そのものが減ります。加えて、売却や本融資の決済日を合わせた同日決済を組めば、つなぎの利用日数を最短化でき、無駄な利息を払わずに済みます。
融資額の目安とLTV・DSCRという審査指標
融資額を左右する最重要の指標が、LTV(Loan to Value=物件評価額に対する融資比率)です。ブリッジローンでは担保不動産の評価額に対して一定割合までしか貸し出されず、金融機関によって融資上限が設定されています。都心部の商業物件は比較的高め、地方の住宅は低めに設定される傾向があり、地域や物件種別で上限は異なります。
収益物件を担保とする場合は、DSCR(Debt Service Coverage Ratio=元利返済に対するキャッシュフローの比率)も重視されます。年間キャッシュフローが年間返済額の何倍あるかを示す指標で、金融機関が定める基準を満たすことが求められます。ただし、これらの基準値は各社とも一般には公開しておらず、個別の案件審査で判断されるのが実情です。表示されている数値はあくまで目安であり、最終的な融資額は担保評価と返済原資の確実性によって決まる点を押さえておきましょう。
ブリッジローンの仮審査(事前審査)と本審査の違い・それぞれの基準
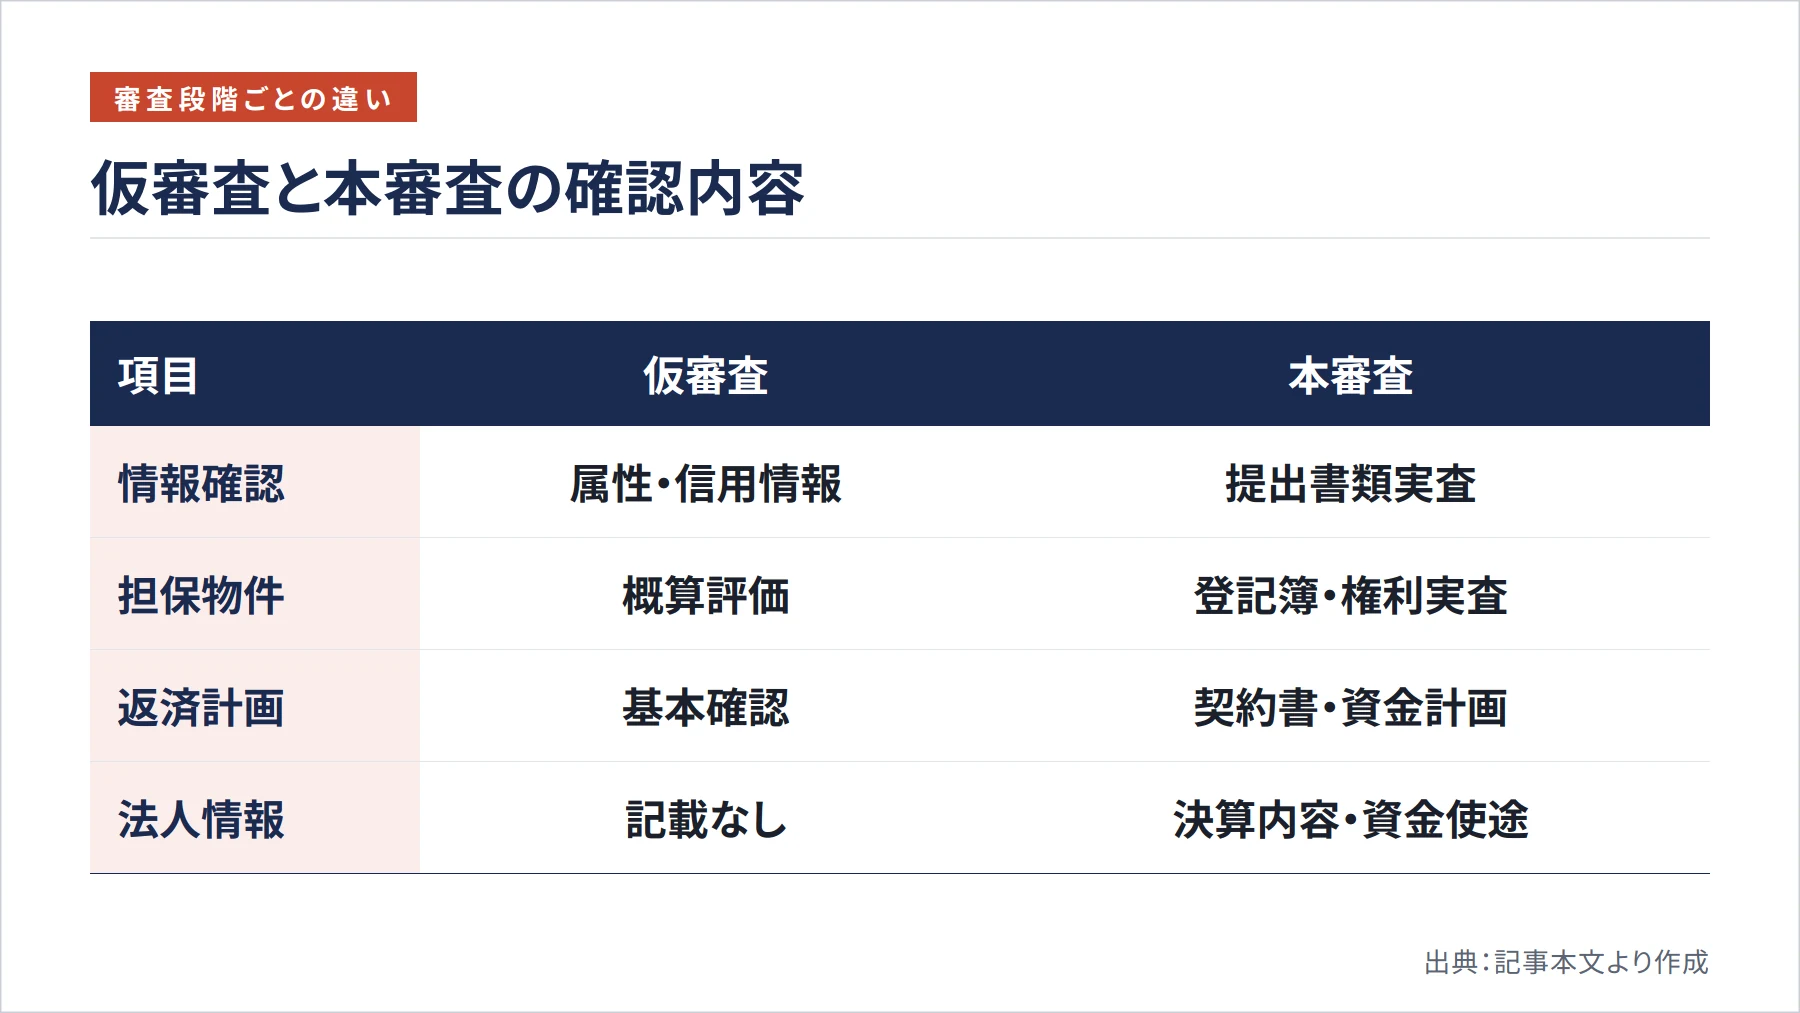
ブリッジローンの審査は、仮審査(事前審査)と本審査の2段階で進むのが一般的です。仮審査は申込者の属性と担保の概算評価による一次判断、本審査は提出書類を実査して条件を最終確定する精査という役割分担になっています。両者の違いを理解しておくと、手続きの見通しが立てやすくなります。
仮審査で主に見られるのは、信用情報、収入や事業収支、既存借入の返済比率、そして担保物件の概算評価です。信用情報では延滞履歴の有無や短期間での多重申込、他社借入の残高が確認されます。年収や事業の収支、既存ローンの返済が収入に占める割合も一次判断の材料です。担保物件については、所在地・種別・おおよその評価額が見られます。仮審査にかかる日数は数日程度が目安ですが、案件の複雑さによって前後します。
本審査では、登記簿謄本や公図などで権利関係を実査し、再建築の可否や越境の有無まで踏み込んで確認します。売却を前提とする案件では、売買契約書や買主の資金計画の裏付けが求められ、法人の場合は決算内容と資金使途の整合性も精査されます。注意したいのは、仮審査が通っても本審査で条件が変わり得る点です。担保の正式評価が概算を下回れば減額され、リスクが高いと判断されれば金利の上乗せや期間短縮が提示されることもあります。なお、楽天銀行では変動金利(固定特約付き)でつなぎローンを使う場合、事前審査の承認では足りず本審査相当の承認取得が必要とされており、商品によって前提条件が異なる点にも留意が必要です。
ブリッジローンの審査に落ちる主な理由と通過率を上げる準備
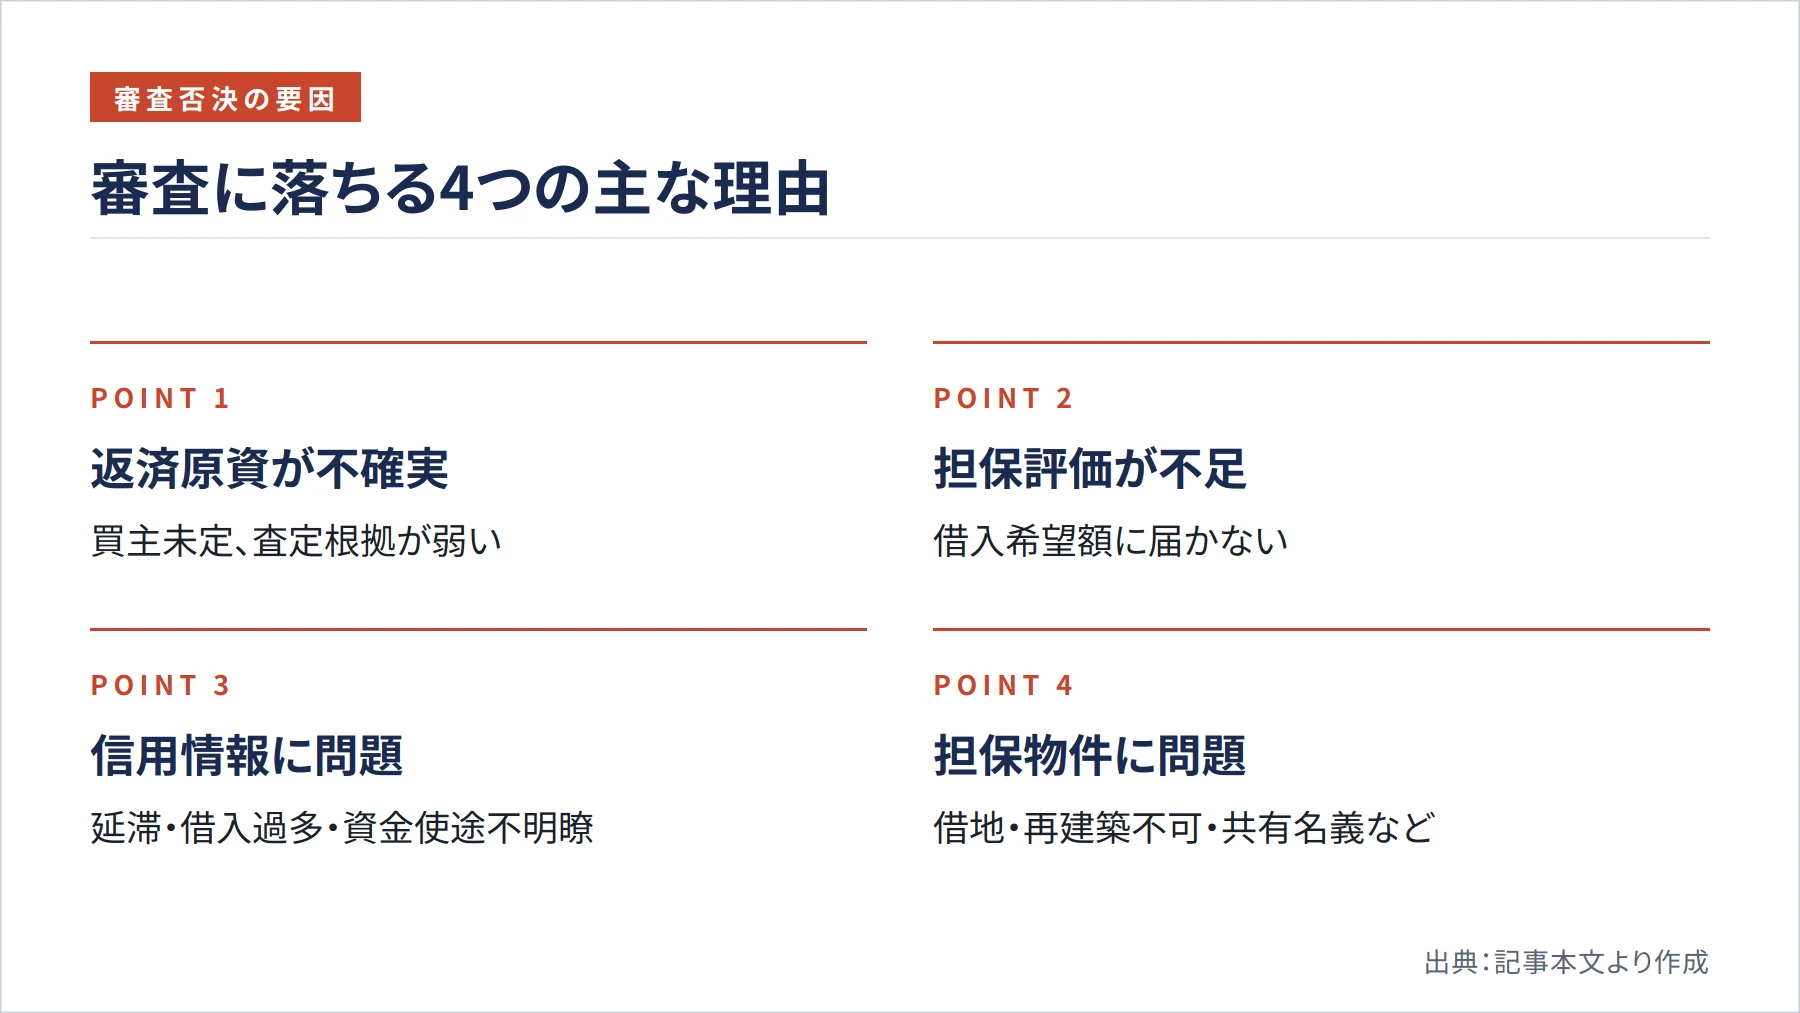
審査に落ちる理由は、大きく「返済原資」「担保評価」「信用情報」「資金使途」の4つに整理できます。最も多いのが、返済原資の確実性が低いケースです。売却でつなぎを返す計画なのに買主が未定だったり、査定の根拠が弱かったりすると、返済できるかどうかを金融機関が判断できません。次に、担保評価が借入希望額に届かない場合も否決につながります。さらに、信用情報に延滞や債務整理の履歴があったり、既存借入が過多だったり、資金の使い道が不明瞭だったりすると、審査通過は難しくなります。
担保物件そのものに否決要因があるケースも見落とせません。借地権付きの物件や再建築不可の土地、既存不適格の建物は担保価値が大きく下がります。SBIアルヒの変動つなぎは敷地が借地の場合は取扱い不可と明示しているほどです。共有名義で他の共有者の同意が取れない、残置物や占有者がいて売却に支障がある、といった事情も評価を下げます。実際、SBIアルヒの住み替え実現ローンでは、担保物件が本人所有かつ居住、買取保証価格2,000万円以上、市街化区域に所在、といった要件が課され、審査で売却可能性まで見られています。
通過率を上げるには、返済原資の確実性を客観的に示すことが何より重要です。複数社の査定で売却価格の根拠を用意し、買付証明や売買契約書を添付できれば説得力が増します。本融資で返す計画なら、本融資の事前承認書を先に取得しておくと返済見込みが明確になります。加えて、短期間に複数社へ一斉に申し込むと多重申込と見なされ信用情報上マイナスに働くため、申込は計画的に絞り込むのが得策です。
金融機関のタイプによって重視点が異なる点も押さえておきましょう。銀行系は信用情報や属性を重視し審査が厳しめな一方、ノンバンク系は担保評価と出口(売却・借換)の確実性を重視し、柔軟に対応する傾向があります。ロードスターファンディングは創業直後や赤字会社でも担保不動産と合わせた総合審査で融資実績があると案内しており、銀行で通りにくい案件の代替候補になり得ます。
税務処理と費用構造を理解する
ブリッジローンを利用する際は、金利負担だけでなく諸費用も総コストとして把握しておく必要があります。支払利息は不動産投資の経費として損金算入できますが、短期前払費用として処理する場合は一定の要件を満たす必要があり、金額的に重要性が高いものは対象外となるため、税理士と相談しながら処理するのが安全です。
利息以外では、融資手数料が無視できません。イオン銀行のフラット35つなぎは、借入期間6か月以内で借入額の1.10%、6か月超1年未満で1.65%、最低11万円という体系です。財形住宅金融は金額帯ごとに1.1万円〜5.5万円、楽天銀行は11万円(税込)など、商品ごとに差があります。鑑定評価が必要な案件では評価費用も発生するため、金利だけで比較せず、手数料を含めた実質コストで判断してください。
なお住宅取得でつなぎ融資を使う場合、税制面の注意点があります。国税庁の案内によれば、償還期間が10年未満の借入金(いわゆるつなぎ融資)から10年以上の住宅ローンに借り換えても、住宅ローン控除の適用年数は延長されないとされています。詳細は国税庁の公式ページでご確認ください。
実際の活用シーンと申込の流れ
ブリッジローンが最も多く使われるのは、不動産の買い替え場面です。新居購入と現住まいの売却で決済日がずれ、手元資金が一時的に不足する際に、売却前に必要資金を確保できます。これにより、売却予定不動産を安値で売り急ぐ必要がなくなるのも大きな利点です。たとえば郊外のワンルーム(評価額2,500万円)を売却し都心の新築(4,000万円)を買うAさんが、現物件を担保に1,500万円を借り、自己資金1,000万円と合わせて頭金を用意、3か月後に旧物件の売却代金で完済する、といった形が典型です。
デベロッパーの開発プロジェクトでも、着工前の土地仕入れや設計費用をブリッジローンで調達し、建物完成後に長期の不動産担保ローンへ借り換える使い方が一般的です。日本政策金融公庫の解説によれば、土地仕入れから造成・建築・販売までを一貫して行う開発・分譲事業は高リスク・高リターン型とされており、その間の資金ギャップを埋める役割を担います。
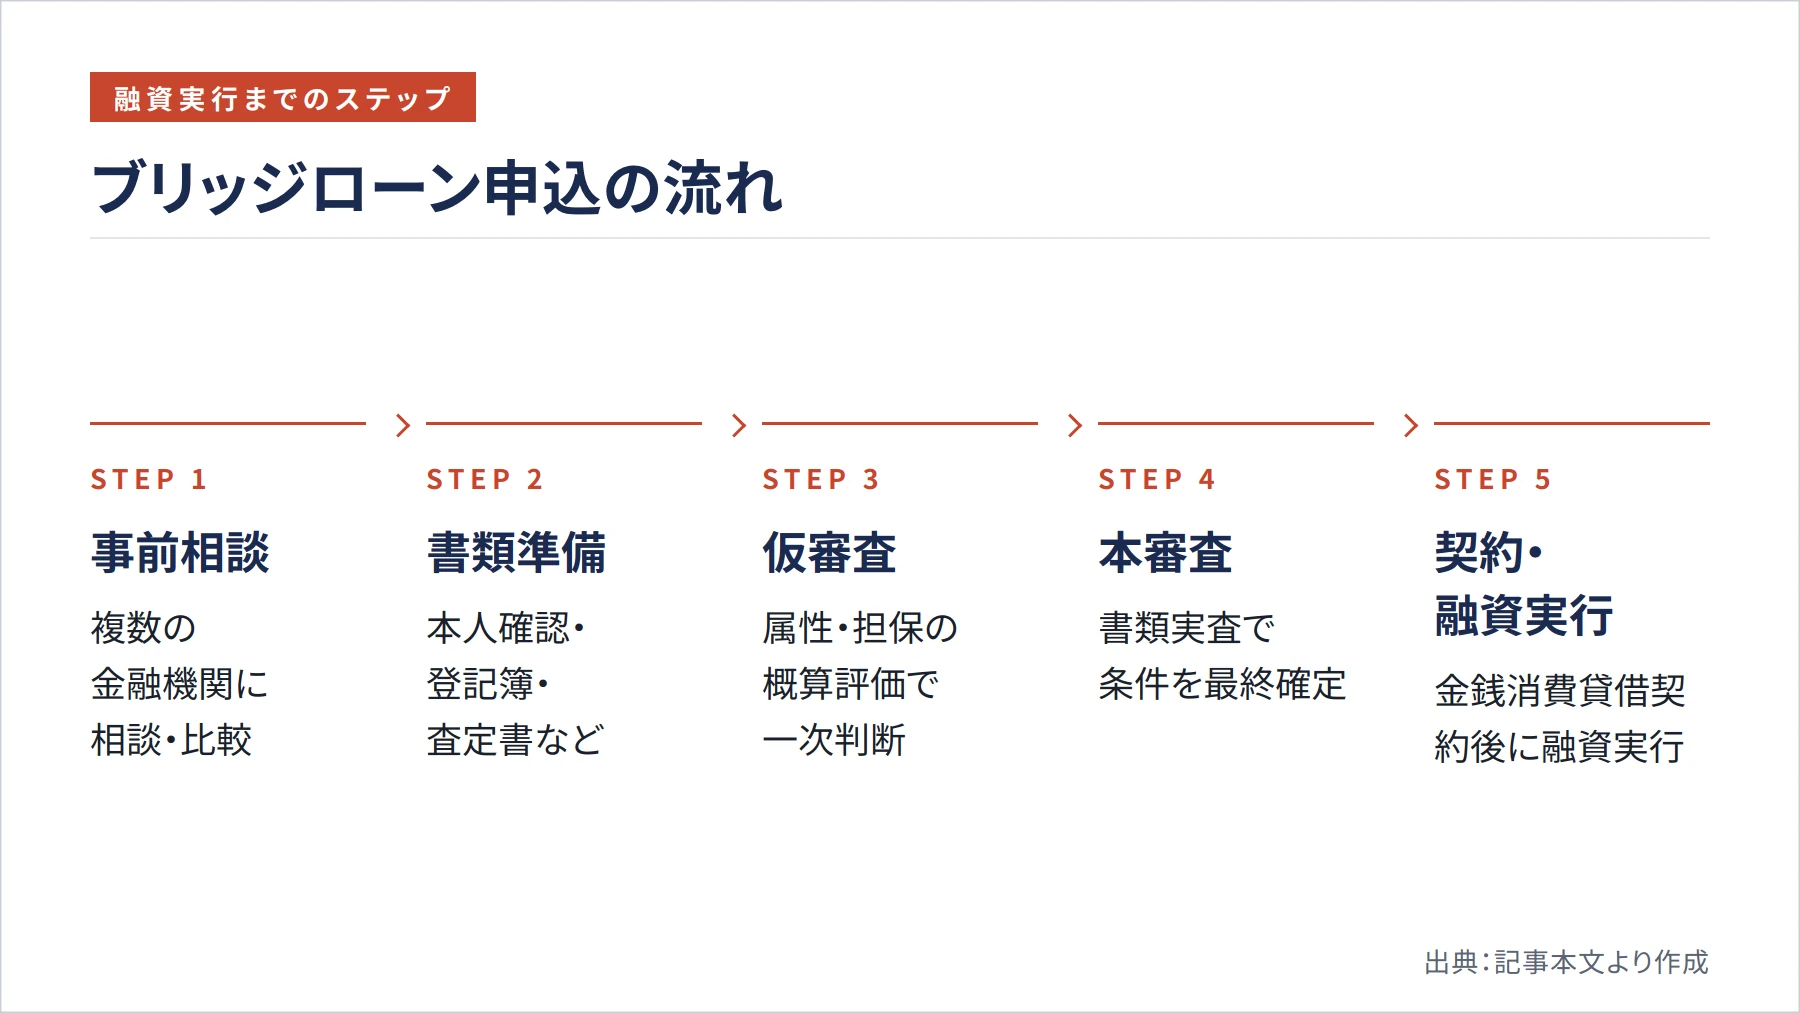
申込の流れは、まず複数の金融機関への事前相談から始まります。銀行系は金利が低めだが審査が厳しく、ノンバンク系は審査が柔軟だが金利が高めという傾向があるため、タイプの異なる先を含めて比較するとよいでしょう。本人確認書類、担保物件の登記簿謄本、固定資産税評価証明書、売却予定物件の査定書や売買契約書、収入証明、法人なら決算書や事業計画書などを準備します。仮審査を経て本審査に進み、承認後は金銭消費貸借契約を結び、金利・返済期限・期限前返済の条件を確認したうえで融資が実行されます。
よくある質問
Q1:ブリッジローンの返済期間はどのくらいですか?
住宅取得向けは12か月以内が多く、事業者向けは3年程度まで設定できる商品もあります。返済原資が入るイベント日から逆算し、バッファを置いて決めるのが実務的です。
Q2:返済期限を延長できますか?
金融機関によっては可能ですが、延長手数料や金利の見直し、再審査が発生するのが一般的です。契約時に延長条件を必ず確認しておきましょう。
Q3:仮審査が通れば融資は確実ですか?
いいえ。仮審査は一次判断に過ぎず、本審査で担保の正式評価や権利関係を精査した結果、減額や金利上乗せ、否決となることもあります。
Q4:審査基準は公開されていますか?
LTVやDSCRの具体的な基準値は各社とも非公開で、個別の案件審査で判断されます。表示される数値は目安とお考えください。
Q5:個人でも法人でも利用できますか?
どちらでも利用可能です。法人の場合は決算書や事業計画書など、追加書類が必要になります。
まとめ
ブリッジローンは、不動産投資における一時的な資金ギャップを解消する有効な手段です。返済期間は返済原資が入るイベント日から逆算し、売却期間を楽観視せずバッファを持って組むことが、延長手数料や余分な利息を避ける鍵になります。返済方法は利息のみ・元利一括・一部分割併用の3類型から、資金繰りに合うものを選び、借入額を絞る・同日決済を組むといった工夫で利息負担を抑えられます。
審査は仮審査と本審査の2段階で進み、仮審査が通っても本審査で条件が変わり得る点に注意が必要です。落ちる主因は返済原資の不確実さと担保評価の不足にあるため、複数査定や買付証明、本融資の事前承認書で出口の確実性を示すことが通過率を高めます。金利水準だけでなく審査スピードや手数料、契約条件を総合的に比較し、不動産会社や税理士などの専門家にも相談しながら、現実的な返済計画のもとで活用することをおすすめします。
参考文献・出典
- 国税庁「No.1225 住宅借入金等特別控除の対象となる住宅ローン等」 – https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1225.htm
- 日本政策金融公庫「不動産業(宅地建物取引業)の創業のポイント」 – https://www.jfc.go.jp/n/finance/sougyou/sougyou-point/202512/index.html
- 金融庁 金融サービス利用者相談室 – https://www.fsa.go.jp/receipt/soudansitu/index.html
