
不動産投資を検討するとき、「表面利回り8%」という数字を見て「これはお得そうだ」と感じた経験はないでしょうか。しかし実際に運用を始めると、手元に残るお金が想定より大幅に少なかったというケースは少なくありません。その原因の多くは、表面利回りと実質利回りの違いを正確に理解していないことにあります。この記事では、2つの利回りの計算方法から違い、注意点、そして「どちらを重視すべきか」という本質的な問いまでを順を追って解説します。初心者の方でも迷わず判断できるよう、具体的な数値や市場データも交えながら丁寧に説明していきます。
表面利回りと実質利回りの計算方法と違い
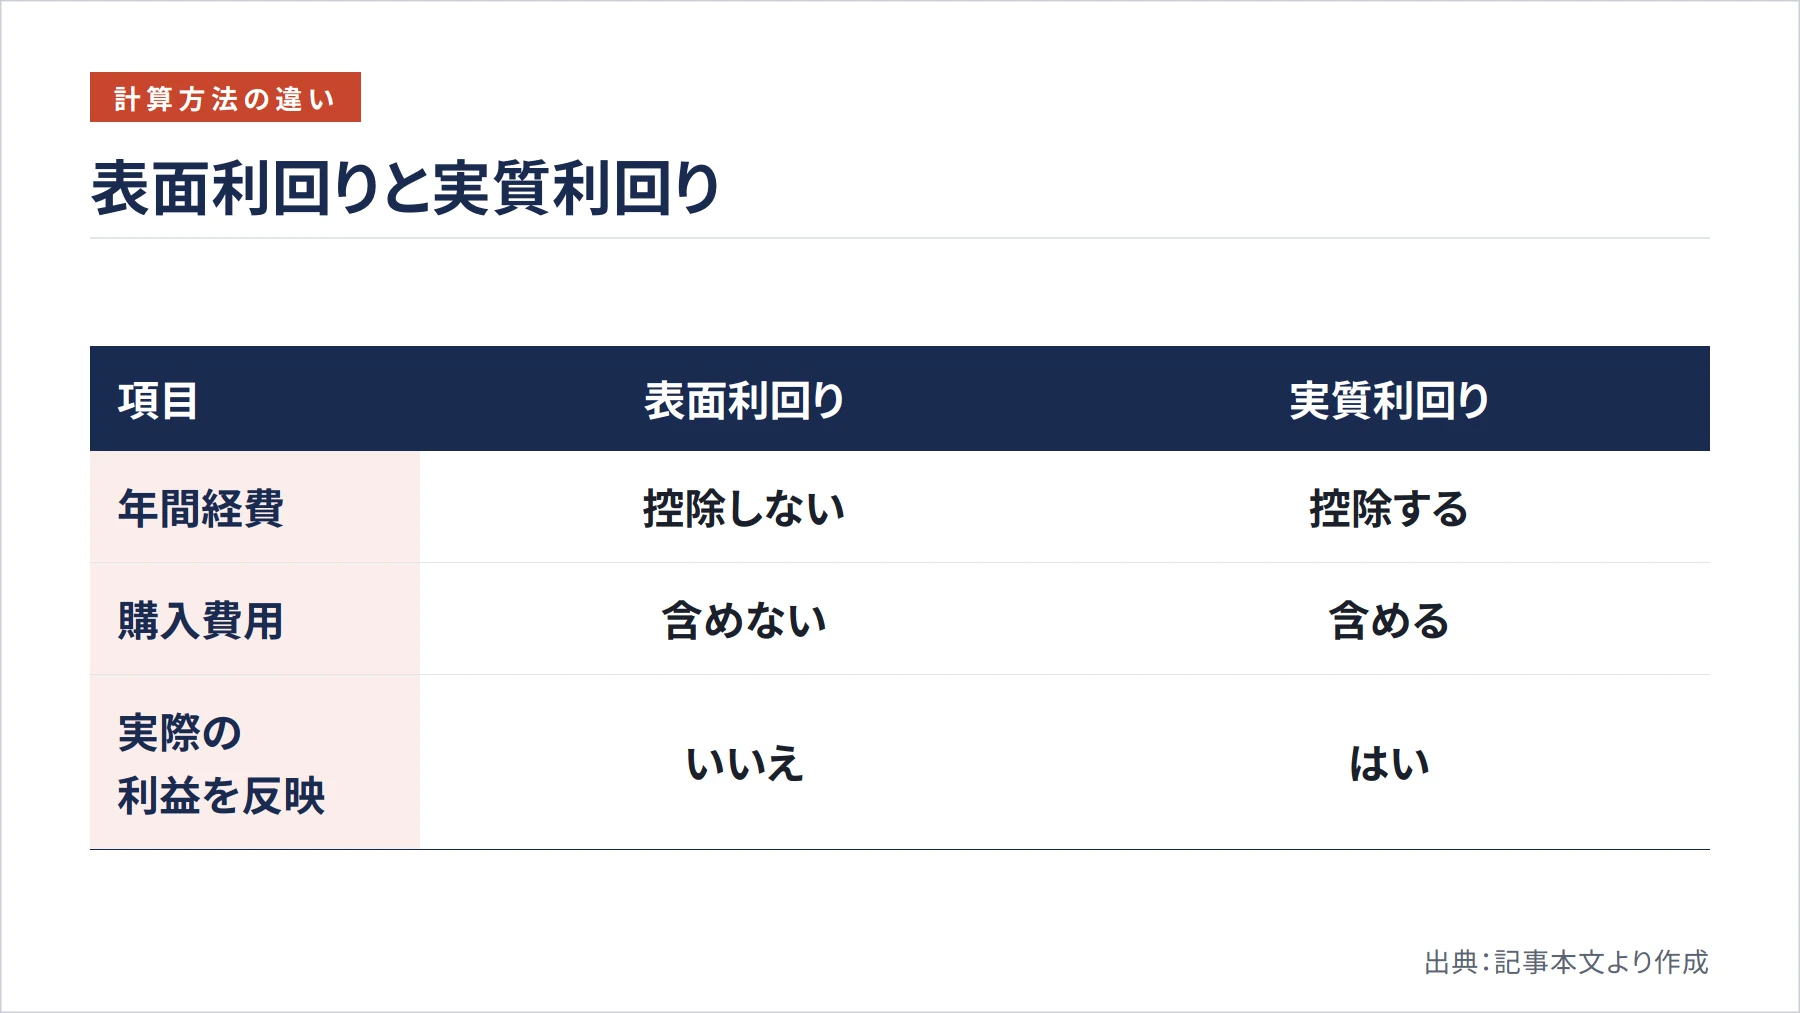
まず押さえておきたいのは、2つの利回りは「何を分子・分母に置くか」がまったく異なるという点です。この違いを理解するだけで、物件広告の数字の読み方が大きく変わります。
表面利回りの計算式は「年間家賃収入 ÷ 物件価格 × 100」です(SUUMO住宅用語大辞典)。たとえば物件価格2,000万円で年間家賃収入が160万円なら、表面利回りは8%となります。計算に必要な情報が少なく、物件同士を素早く比較するときに便利な指標です。しかし、管理費や修繕費、固定資産税といった運用コストはまったく考慮されていません。
一方、実質利回りの計算式は「(年間家賃収入 − 諸経費)÷(物件価格 + 購入諸費用)× 100」です(SUUMO住宅用語大辞典)。分子から経費を引き、分母には購入時にかかった仲介手数料や登記費用なども加えます。先ほどの例で年間諸経費が30万円、購入諸費用が100万円かかったとすると、実質利回りは(160万円 − 30万円)÷(2,000万円 + 100万円)× 100 ≒ 6.2%となります。表面利回りとの差は約1.8ポイントにもなります。
さらに注意が必要なのは、物件広告に記載される「想定利回り」の扱いです。不動産販売業者の広告表示基準によると、想定利回りは「想定年間収入の物件販売価格に対する割合で表示しており、公租公課その他当該不動産を維持するために必要な諸経費を控除する前のもの(いわゆる表面利回り)」とされています。つまり、広告の利回りは経費を引く前の数字であり、購入諸費用も分母に含まれていないため、実態よりも高く見えやすい構造になっています。
お持ちの一棟・収益物件は、いまいくらか 一棟の簡易査定へ
収益力の評価には実質利回りを優先すべき理由
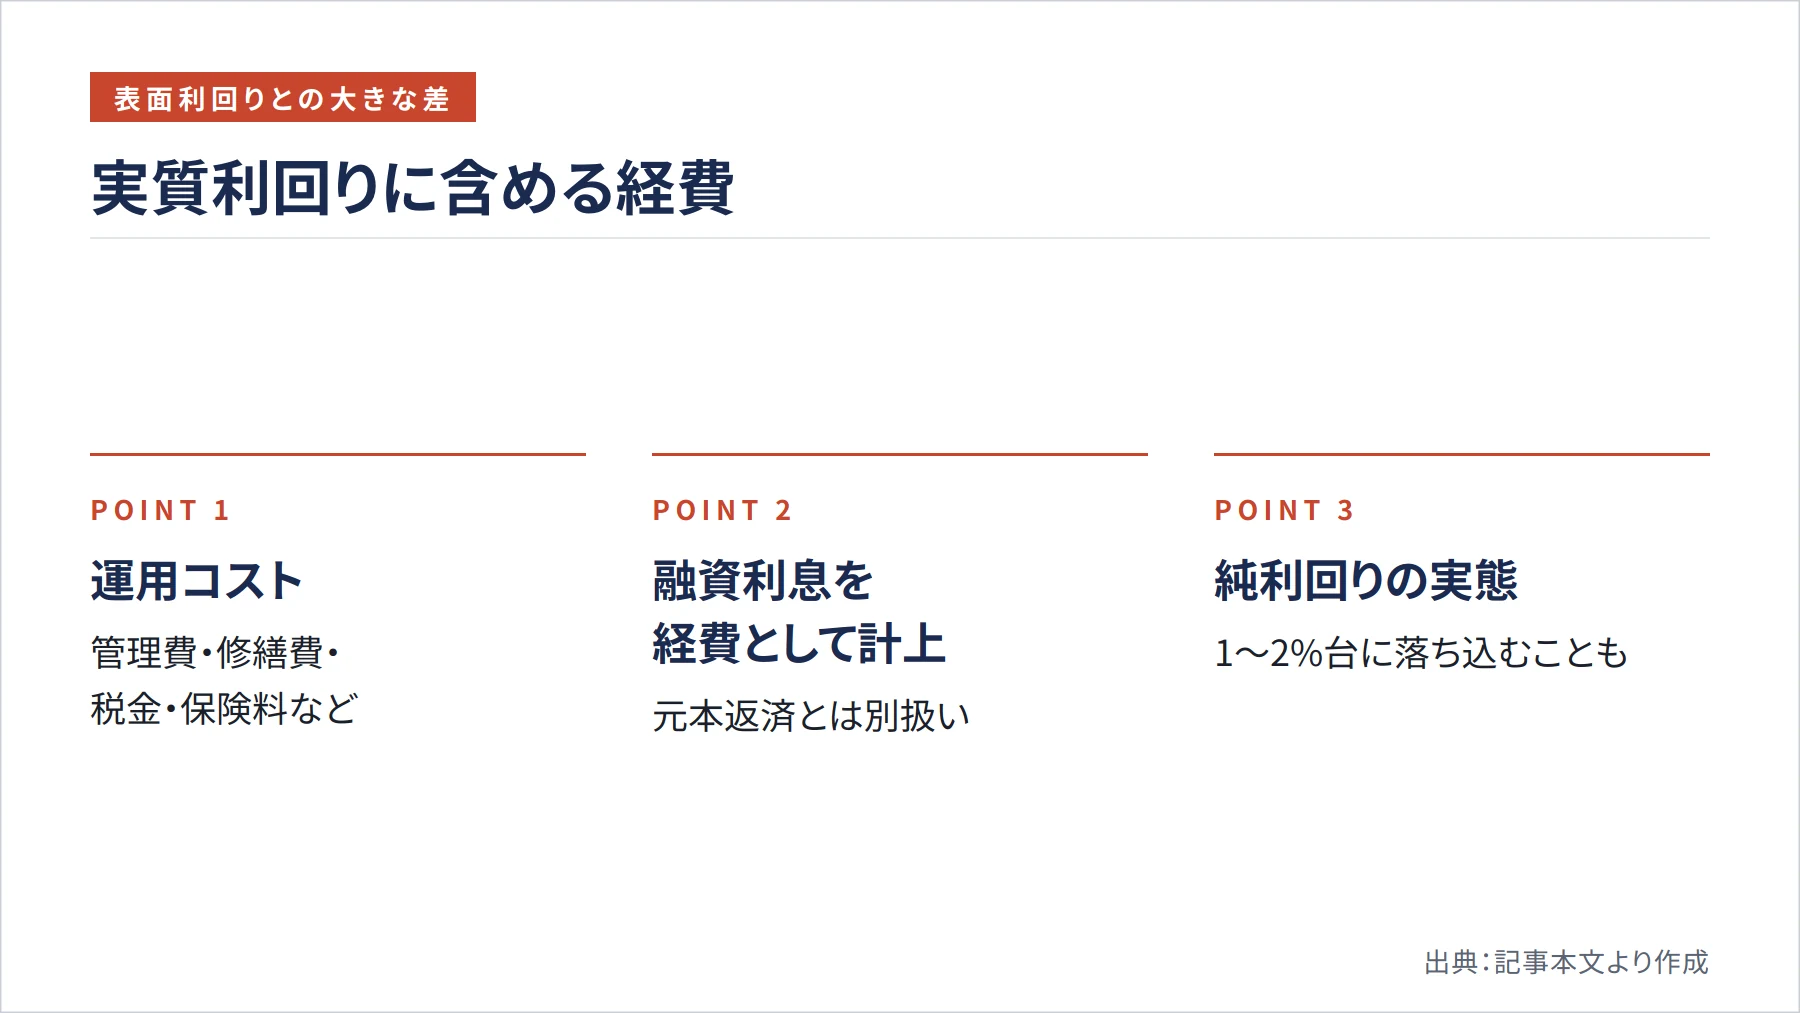
収益力を正しく評価するには、実質利回りを使うことが不可欠です。表面利回りは「物件の粗い比較」には使えますが、実際の手残りを把握するには不十分です。
日本財託の不動産投資Q&Aでは、「利回りを検討する上では、必ず家賃収入から管理費などの経費を差し引いた実質利回りを用いる必要があります」と明確に述べられています。管理委託費、修繕積立金、固定資産税、火災保険料など、賃貸運用には毎年一定のコストが発生します。これらを無視した表面利回りだけで投資判断をすると、実際の収益が大きく下振れするリスクがあります。
さらに、融資を使って購入する場合は借入金利子も考慮が必要です。国税庁によると、業務用資産の購入のための借入金利子は必要経費として認められます(国税庁 No.2210 必要経費の知識)。一方で、元本返済部分は必要経費にはなりません(国税庁 確定申告書等作成コーナー)。利回り計算と税務上の手残り計算を混同しないよう注意が必要です。
個人投資家向けの収益物件では、管理費・修繕費・固定資産税・ローン返済額などをすべて差し引いた「純利回り」が1〜2%台になることも珍しくないとされています(JAREA No.232)。表面利回りが8%でも、手元に残る実質的な収益はその数分の一になる可能性があることを、常に念頭に置いておきましょう。
高利回り物件は「お得」ではなく「リスクのシグナル」
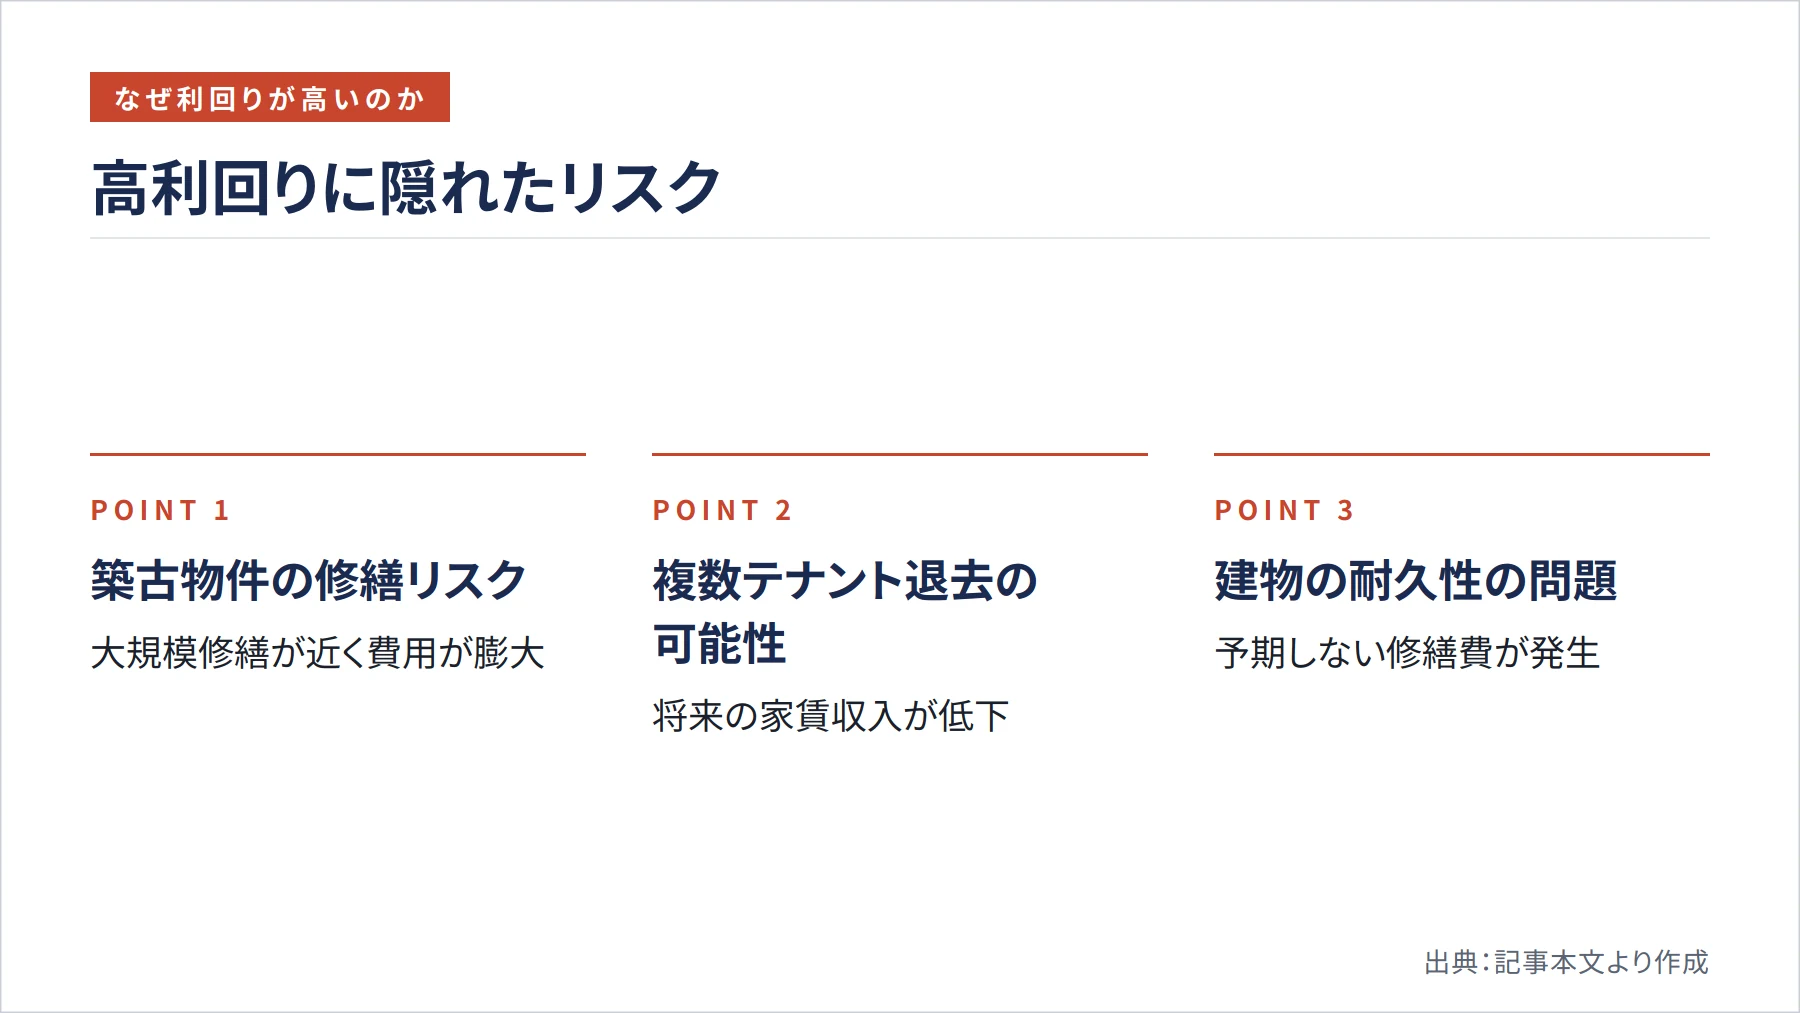
実は、利回りが高い物件ほど良い投資先だという考え方は、大きな誤解を招きやすいポイントです。利回りの高低は「お得かどうか」ではなく、その物件が抱えるリスク事情を示すシグナルとして読むべきです。
JAREAの調査レポートによると、高利回り物件には「築古で大規模修繕が近い」「複数テナントが退去予定」「建物の耐久性に問題がある」といった事情が背景にあることが多いとされています(JAREA No.232 高利回りと低利回り、どちらが良い? 2025年10月発行)。物件価格が低く抑えられているから利回りが高く見えるのであり、その低価格には相応の理由があります。
市場全体の動向を見ても、この構図は確認できます。近年の投資用不動産市場では、物件価格が上昇する一方で表面利回りが低下する傾向が見られています。価格が上がれば利回りは下がる、という当然の関係が市場でも起きています。投資用不動産ポータルサイトの掲載物件では、物件タイプによって表面利回りが異なることが報告されています。
一方、プロの機関投資家が参考にする期待利回りはこれよりかなり低い水準です。不動産投資家調査によると、東京・城南エリアの住宅一棟の期待利回りは、物件タイプによって異なるとされています。個人向けポータルの高利回り物件とプロの期待利回りの間には大きな乖離があり、その差がリスクの大きさを物語っています。
新築・築古で利回りの見方はどう変わるか
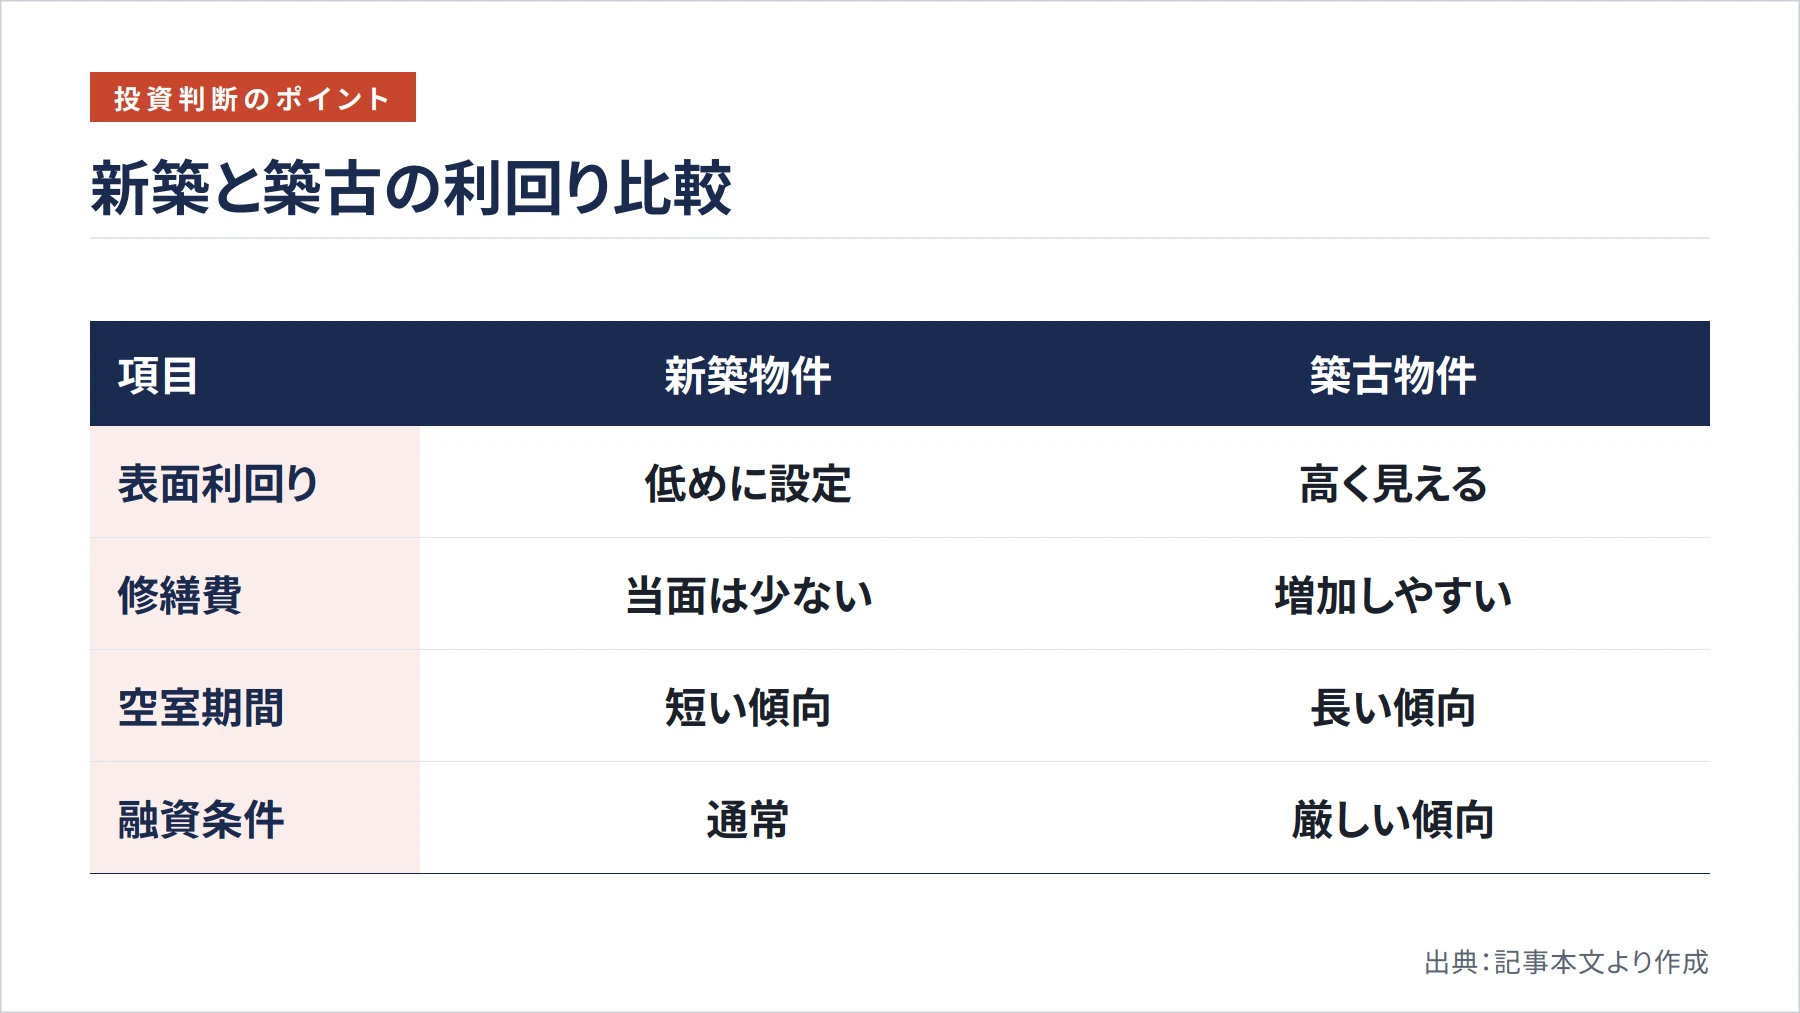
新築物件と築古物件では、利回りの読み方を変える必要があります。どちらが優れているかという単純な話ではなく、それぞれの特性を踏まえた上で判断することが重要です。
新築物件は一般的に表面利回りが低めに設定されています。物件価格が高い分、利回りは抑えられますが、当面の修繕費が少なく、入居者も集まりやすいという安定性があります。ただし、購入直後から資産価値が下落しやすく、実質利回りと表面利回りの差は比較的小さい傾向があります。
築古物件は表面利回りが高く見えることが多いですが、実質利回りとの乖離が大きくなりやすいのが特徴です。修繕費や原状回復費用が増加し、空室期間も長くなりがちです。また、融資条件も厳しくなる傾向があり、金利が高くなれば手残りはさらに圧迫されます。たとえば西日本シティ銀行によると、NCB不動産オーナーズローンの金利は変動金利と固定金利の複数の選択肢が設定されています(西日本シティ銀行)。金利条件によって手残りが大きく変わることがわかります。
公益社団法人全日本不動産協会の解説によると、単年度の利回りだけでは投資期間全体の優劣は決まらず、「利回り8%の物件が必ずしも7%の物件より投資期間全体で高い収益率になるとは限らない」とされています(全日本不動産協会)。2年目以降の収入や売却時の価格によって、期間全体の収益性は大きく変わります。投資期間全体を見渡すには、IRR(内部収益率)やNPV(正味現在価値)といった指標まで確認することが理想的です。
利回りだけに頼らない投資判断のポイント
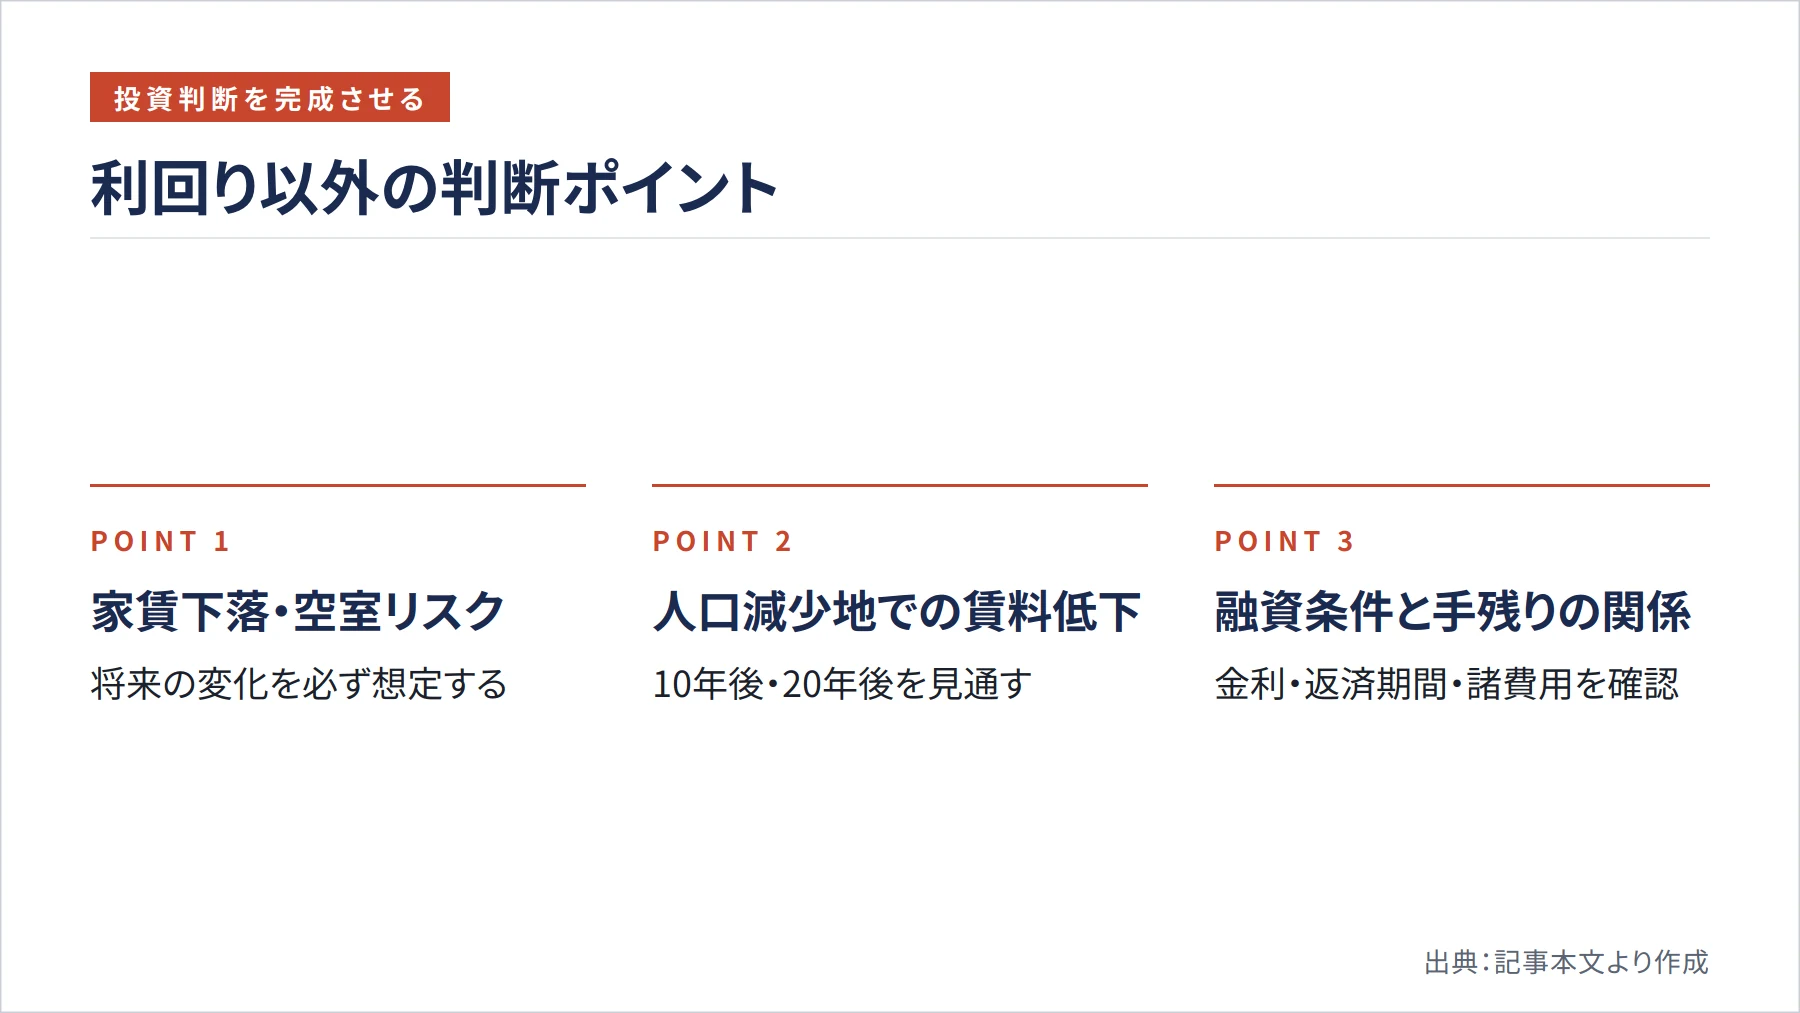
実質利回りは確かに重要な指標ですが、それだけで投資判断を完結させるのは危険です。重要なのは、利回りを「現時点のスナップショット」として捉え、将来の変化まで織り込んで考えることです。
日本財託の解説では、「実質利回りはあくまでも現時点における利回りに過ぎない」と指摘されています。現在の家賃収入が続く保証はなく、将来の家賃下落や空室リスクも考慮した上で、相場家賃でも収支が成り立つかどうかを確認することが求められます。特に人口減少が進む地域では、10年後・20年後の賃料水準が現在より大幅に下がる可能性があります。
また、税務上の不動産所得は「総収入金額 − 必要経費」で計算され、固定資産税も主な必要経費の一つです(国税庁 確定申告書等作成コーナー)。利回り計算に含めるべき経費と、税務上の必要経費の範囲は必ずしも一致しないため、税理士への相談も検討する価値があります。
融資条件の比較も欠かせません。AGビジネスサポートの不動産投資ローンでは複数の金利帯が設定されており(AGビジネスサポート)、同じ物件でも融資条件次第で手残りが大きく変わります。利回りの数字だけでなく、融資金利・返済期間・諸費用を含めた総合的なシミュレーションが、失敗しない投資判断の基本です。
まとめ
表面利回りと実質利回りの違いを一言でまとめると、「経費と購入諸費用を考慮しているかどうか」です。広告に掲載される利回りは表面利回りであることが多く、実態より高く見えやすい点に注意が必要です。収益力を正しく評価するには実質利回りを使うべきですが、それも現時点の数字に過ぎず、将来の家賃変動や空室リスク、売却価格まで含めた長期的な視点が不可欠です。高利回りをお得のサインではなくリスクのシグナルとして読む習慣を持ち、IRRやNPVといった期間全体の指標も参考にしながら、総合的な判断を積み重ねていきましょう。不動産投資は正しい知識を持つことで、着実に成果を出せる投資手法です。
参考文献・出典
- SUUMO住宅用語大辞典「利回り」 — https://suumo.jp/yougo/r/rimawari/
- 日本財託 不動産投資Q&A「利回りについて」 — https://www.nihonzaitaku.co.jp/qa/qa_no/qa_6.html
- 公益社団法人 全日本不動産協会「不動産投資における収益率の測り方」 — https://www.zennichi.or.jp/law_faq/%E4%B8%8D%E5%8B%95%E7%94%A3%E6%8A%95%E8%B3%87%E3%81%AB%E3%81%8A%E3%81%91%E3%82%8B%E5%8F%8E%E7%9B%8A%E7%8E%87%E3%81%AE%E6%B8%AC%E3%82%8A%E6%96%B9/
- JAREA No.232「高利回りと低利回り、どちらが良い?」 — https://jarea.org/cms_files/general/public_doc/hiroba/JAREA232_3.pdf
- 国税庁「No.2210 必要経費の知識」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2210.htm
- 国税庁 確定申告書等作成コーナー「借入金利子」 — https://www.keisan.nta.go.jp/r7yokuaru_sp/socat3/socat33/scid095.html
- 国税庁 確定申告書等作成コーナー「不動産所得の計算方法」 — https://www.keisan.nta.go.jp/r6yokuaru_sp/cat2/cat21/cat211/scid1526.html
- 西日本シティ銀行「NCB不動産オーナーズローン」 — https://www.ncbank.co.jp/loan/housing/realestate-owners/
- AGビジネスサポート「不動産投資ローン」 — https://www.aiful-bf.co.jp/products/mortgage_loan/investment.html
