
不動産投資ローンの金利は、どの金融機関を選ぶかによって水準も条件も大きく異なります。この記事では、2026年時点でオリックス銀行をはじめ主要金融機関の実際の金利条件を比較しながら、固定金利と変動金利それぞれの仕組みとリスクを整理しています。投資用ローンは住宅ローンと異なり、固定金利を選べる金融機関が極めて限られるなど、知らないと判断を誤りやすい前提があります。金融機関選びや金利タイプの検討を始める前に、まずこの記事で全体像を把握してください。
固定金利と変動金利、そもそも何が違うのか

まず押さえておきたいのは、固定金利と変動金利の根本的な違いです。固定金利とは、借入時に決めた金利が返済期間中ずっと変わらないタイプを指します。一方、変動金利は市場の金利動向に連動して定期的に見直されるタイプで、金利が下がれば返済額も減り、上がれば増えるという特徴があります。
住宅ローンの世界では固定金利の選択肢が比較的豊富ですが、投資用ローンの世界では事情が異なります。オリックス銀行系メディアの整理によると、不動産投資ローンで固定金利を選択できる金融機関は極めて少なく、実務上は変動金利が主流とされています(manabu不動産投資)。これは投資用ローンを検討する際に最初に知っておくべき重要な前提です。
なぜ投資用ローンに固定金利が少ないのかというと、金融機関側のリスク管理の観点が大きく影響しています。投資用物件は居住用と異なり、空室リスクや賃料下落リスクを伴うため、金融機関は金利変動リスクを借り手側に負わせる変動金利を採用しやすい傾向があります。また、住宅金融支援機構のフラット35のような全期間固定型の代表的な商品は、第三者に賃貸する目的の投資用物件取得には利用できないことが明示されています(住宅金融支援機構)。
お持ちの一棟・収益物件は、いまいくらか 一棟の簡易査定へ
変動金利を選ぶメリットとリスク
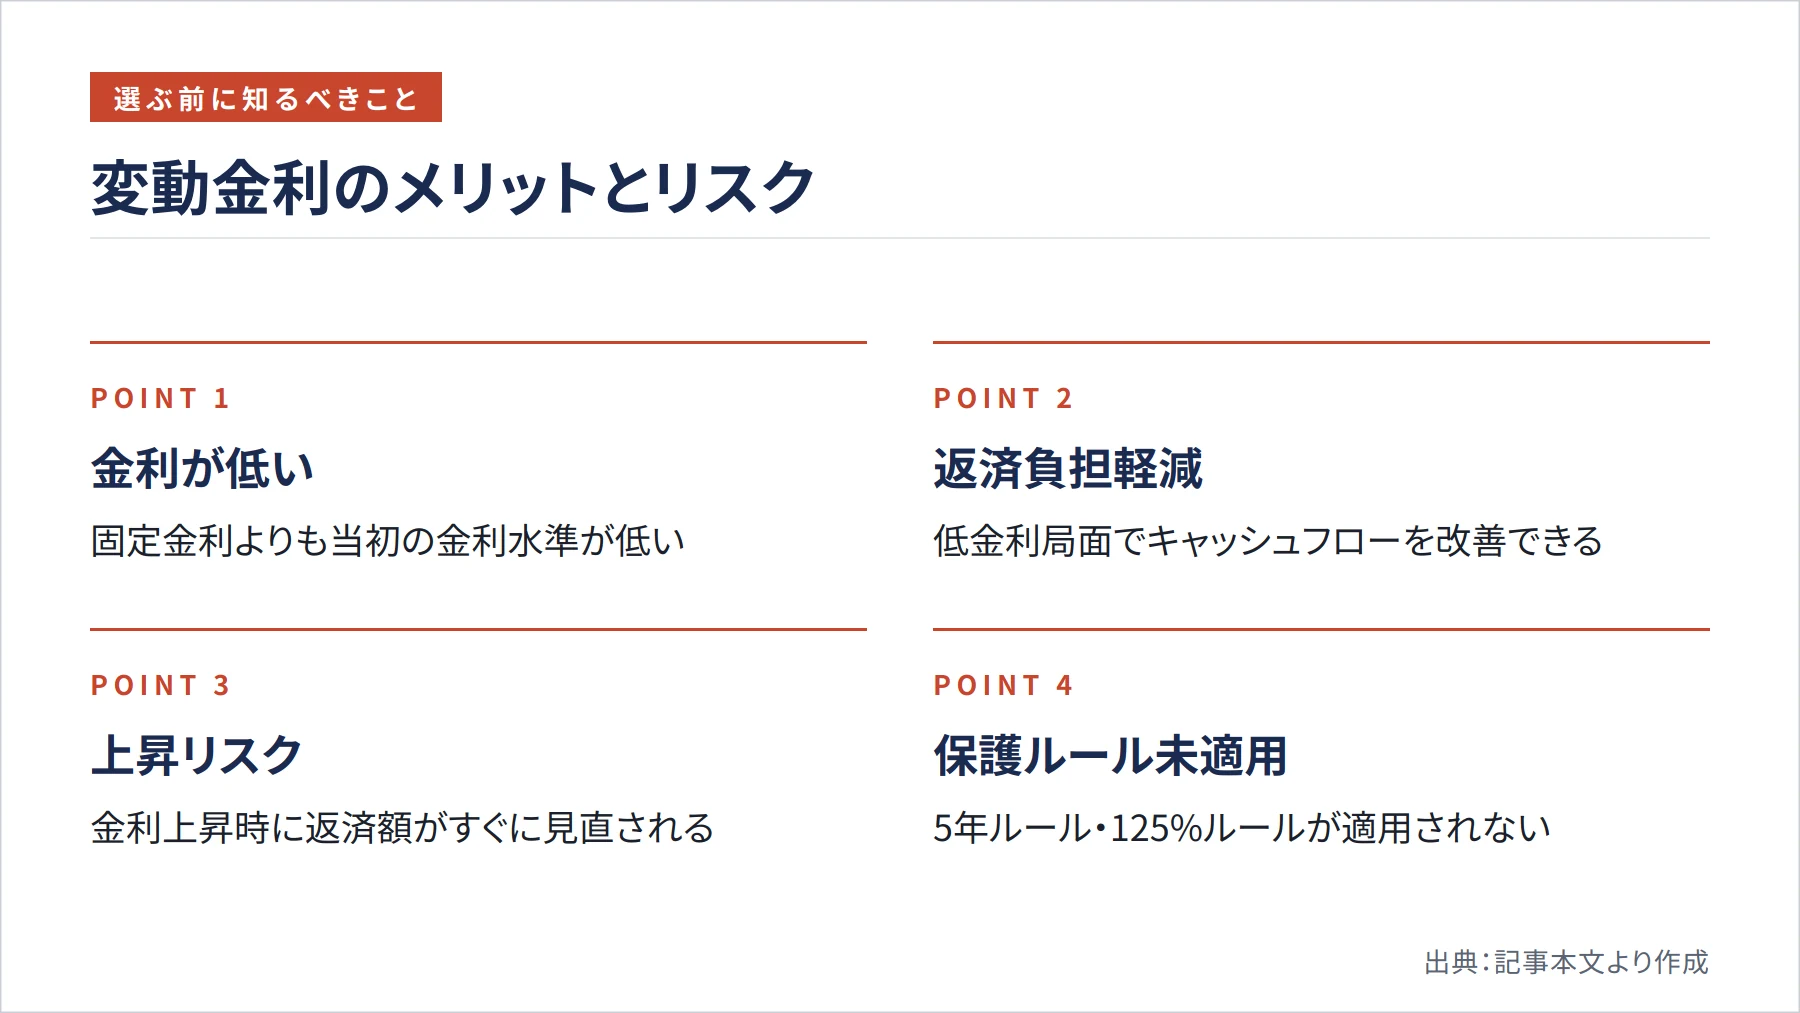
変動金利の最大のメリットは、一般的に固定金利よりも当初の金利水準が低い点です。低金利の局面では月々の返済額を抑えられるため、キャッシュフローを改善しやすいという利点があります。しかし、その分だけ将来の金利上昇リスクを自分で引き受けることになります。
具体的な数字で見てみましょう。SMBC信託銀行プレスティアの案内では、不動産投資ローンの変動金利(Aプラン・特別金利)が提供されています(SMBC信託銀行プレスティア)。一方、同行の固定10年型(Aプラン・特別金利)と比べると、変動金利の方が低い金利水準に設定されています。この差が積み重なると、長期間では返済総額に大きな影響を与えます。
ただし、変動金利には注意すべき特有のルールがある場合もあります。SMBC信託銀行プレスティアの変動金利型には、住宅ローンでよく見られる「5年ルール」や「125%ルール」が適用されません(SMBC信託銀行プレスティア)。これは、金利が上昇した場合に返済額がすぐに見直されることを意味するため、金利上昇局面では返済負担が想定以上に増える可能性があります。変動金利を選ぶ際は、こうした商品ごとの細かい仕様を必ず確認することが大切です。
固定金利を選ぶメリットとリスク
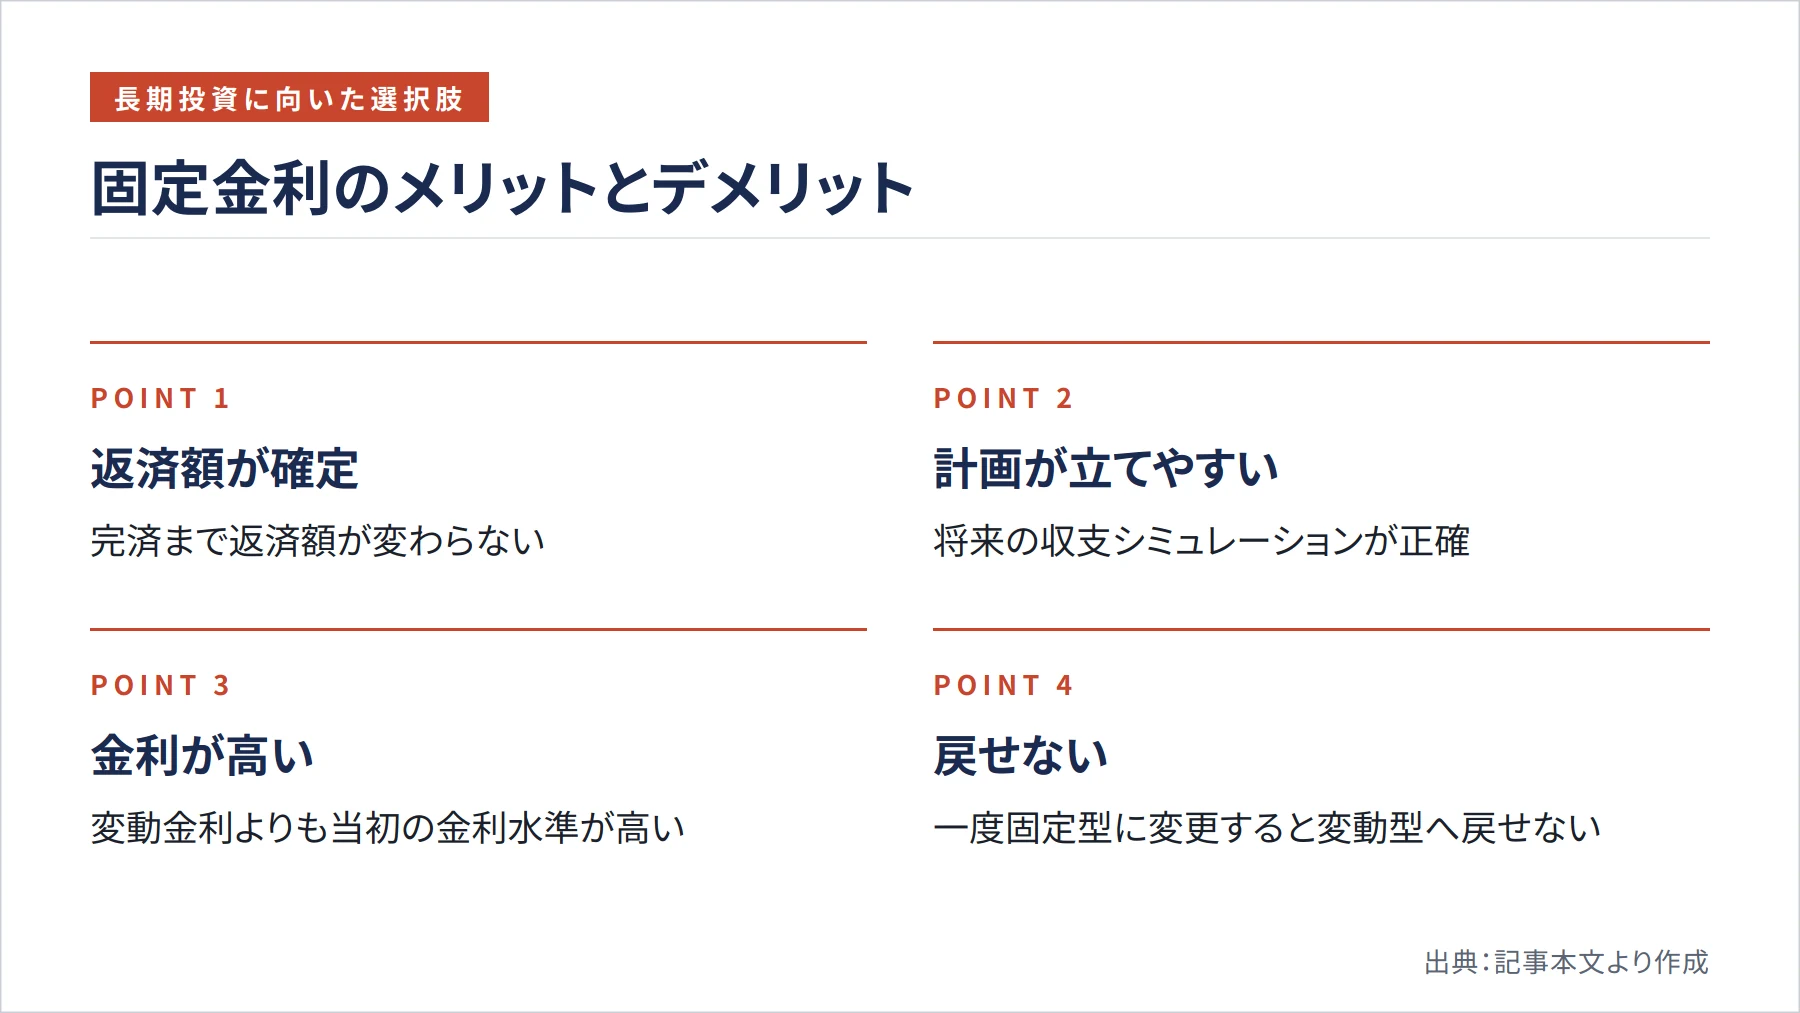
固定金利の最大の強みは、返済計画の安定性です。借入時に決めた金利が変わらないため、将来の返済額を正確に把握でき、長期的な収支シミュレーションが立てやすくなります。特に複数物件を保有する投資家や、本業が忙しくローン管理に時間をかけられない方にとっては、この予測可能性が大きな安心感につながります。
投資用ローンで固定金利を提供している数少ない例として、日本政策金融公庫の国民生活事業があります。同公庫の国民生活事業は、契約時の利率が完済まで適用される固定金利であることが明示されています(日本政策金融公庫)。ただし、同公庫で不動産賃貸業に使える制度の個別適用可否や最新利率については、直接公庫に確認することをおすすめします。
固定金利のデメリットは、変動金利と比べて当初の金利水準が高い点です。前述のSMBC信託銀行プレスティアの例でも、固定10年型は変動型より大幅に高い金利設定になっています。また、SMBC信託銀行プレスティアでは、一度固定金利型へ変更すると再度変動金利型へ戻すことができないというルールもあります(SMBC信託銀行プレスティア)。固定金利を選ぶ際は、この「後戻りできない」という点も十分に考慮する必要があります。
主要金融機関の条件を比較する
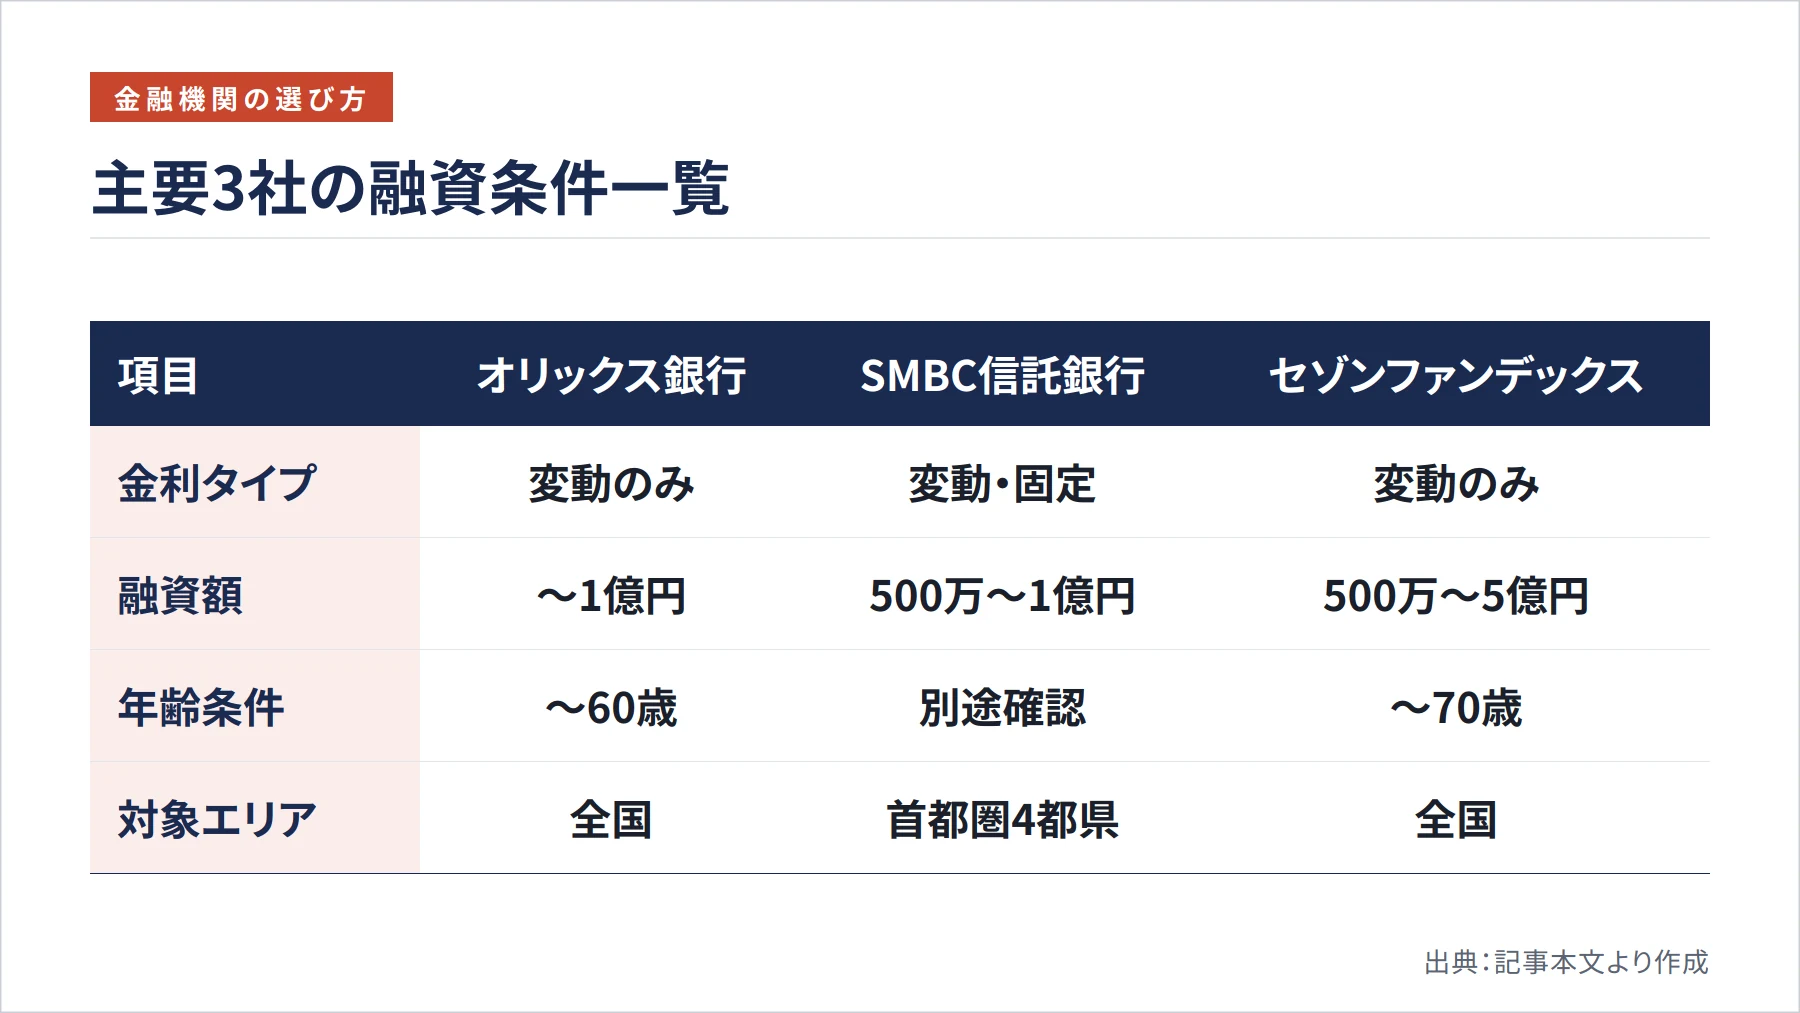
実際に投資用ローンを検討する際は、複数の金融機関の条件を比較することが重要です。ここでは、2026年時点で公開されている主な金融機関の条件を整理します。
オリックス銀行の不動産投資ローンは、変動金利型のみの提供で、借入時20歳以上60歳未満・前年度税込み年収500万円以上が基本条件です。取扱事務手数料は借入金の2.20%以内で、保証料と団体信用生命保険料は不要ですが、団信への加入は必須となっています(加入上限1億円、金利上乗せなし)(オリックス銀行)。
SMBC信託銀行プレスティアは、変動金利と固定金利の両方を提供している数少ない金融機関の一つです。借入金額は500万円から1億円、借入期間は最長30年で、対象エリアは東京都・神奈川県・埼玉県・千葉県に限定されています。事務手数料はAプランが借入金額の2.2%、Bプランが22,000円と、プランによって大きく異なります(SMBC信託銀行プレスティア)。
セゾンファンデックスは、個人向けと法人向けの両方に対応しており、変動金利のみの提供です。2026年5月時点の個人向け金利は、団信なしで4.4%〜5.2%、団信ありで4.9%〜5.8%と、銀行系と比べると高めの水準です(セゾンファンデックス)。一方で、融資金額は500万円〜5億円と幅広く、申込時70歳以下まで対応しているため、銀行系で審査が通りにくいケースでも選択肢になり得ます。また、法人向けでは購入金額の3割以上は自己資金が必要とFAQで明示されており、資金計画の参考になります(セゾンファンデックス)。
投資用ローンの金利タイプ、どう選ぶか
実際にどちらを選ぶべきかは、投資家自身の状況や考え方によって異なります。ただし、いくつかの判断基準を持っておくと選びやすくなります。
まず考えるべきは、金利上昇への耐性です。変動金利を選んだ場合、将来的に金利が上昇しても返済を続けられるかどうかを、厳しい条件でシミュレーションしておく必要があります。たとえば、現在の金利から1〜2%上昇した場合でも月々のキャッシュフローがプラスを維持できるかを確認することが、変動金利選択の最低条件と言えるでしょう。
次に、投資期間の長さも重要な判断材料です。短期間での売却を前提とした投資であれば、当初の金利が低い変動金利が有利に働くことが多いです。一方、10年以上の長期保有を前提とするなら、固定金利で返済計画を安定させるという考え方にも合理性があります。ただし、前述のとおり投資用ローンで固定金利を選べる金融機関は限られているため、まずは選択肢の有無を確認することが先決です。
また、自分が利用できる金融機関の条件をしっかり把握することも欠かせません。年収・資産状況・物件の所在エリア・建物構造によって、そもそも利用できる金融機関が絞られます。たとえばSMBC信託銀行プレスティアは対象エリアが首都圏4都県に限定されており、SBJ銀行の団信付き賃貸用不動産ローンは資産管理法人の代表者向けという条件があります(各社公式サイト)。複数の金融機関に相談しながら、自分の条件に合った選択肢を探すことが現実的なアプローチです。
まとめ
投資用ローンにおける固定金利と変動金利の選択は、単純にどちらが得かという問題ではありません。重要なのは、自分の投資スタイル・資金力・リスク許容度に合った金利タイプを選ぶことです。2026年時点では変動金利が主流であり、固定金利を選べる金融機関は限られています。まずは複数の金融機関の条件を比較し、金利上昇シナリオを含めた収支シミュレーションを丁寧に行うことが、長期的に安定した不動産投資への第一歩となります。各金融機関の最新情報や適用金利は変動するため、必ず公式サイトや窓口で最新情報をご確認ください。
参考文献・出典
- オリックス銀行 不動産投資ローン 商品説明書 — https://www.orixbank.co.jp/personal/property/account.html
- オリックス銀行 借入金利と返済方法 — https://www.orixbank.co.jp/personal/property/repayment.html
- オリックス銀行 借り入れに必要な諸費用 — https://www.orixbank.co.jp/personal/property/charges.html
- オリックス銀行 団体信用生命保険 — https://www.orixbank.co.jp/personal/property/group-credit-life-insurance.html
- SMBC信託銀行プレスティア 不動産投資ローン金利プランのご案内(PDF) — https://www.smbctb.co.jp/loan/products/pdf/investment_loan_interest.pdf
- SMBC信託銀行プレスティア 不動産投資ローン — https://www.smbctb.co.jp/product/loan/investment_loan.html
- SMBC信託銀行プレスティア ローンお借入れ後の利率変更について — https://www.smbctb.co.jp/product/loan/interest_rate_review/
- SBJ銀行 団体信用生命保険付き賃貸用不動産ローン — https://www.sbjbank.co.jp/hojin/funding/real-estate-loans/
- セゾンファンデックス 不動産投資ローン(個人向け) — https://www.fundex.co.jp/personal/investment/
- セゾンファンデックス 法人向け不動産購入ローン — https://www.fundex.co.jp/business/investment/
- 日本政策金融公庫 国民生活事業をはじめてご利用の方へ — https://www.jfc.go.jp/n/finance/first/kokumin.html
- 住宅金融支援機構 フラット35 ご利用条件 — https://www.flat35.com/loan/lineup/flat35/conditions/index.html
- manabu不動産投資(オリックス銀行)不動産投資ローンの金利相場や種類を解説 — https://manabu.orixbank.co.jp/archives/369
