
この記事の結論
- リバースモーゲージは自宅を担保に生活資金を借り、死亡後に自宅売却などで一括返済する仕組みです。
- 毎月の支払いは利息のみのため、年金収入が少ない高齢者でも月々の負担を抑えながら資金を確保できます。
- 生活資金やリフォーム・医療費などの用途に限られ、事業・投資目的の利用は契約条件で制限されています。
老後の生活費が心配で「自宅はあるのに手元資金が足りない」と悩む方は少なくありません。そんな方に注目されているのがリバースモーゲージです。自宅を手放さずに住み続けながら、まとまった資金を調達できるこの仕組みは、老後の資金計画において有力な選択肢のひとつとなっています。この記事では、リバースモーゲージの基本的な仕組みから、代表的な商品の特徴、向いている人・向いていない人の違い、そして利用時に注意すべきポイントまでをわかりやすく解説します。
リバースモーゲージの基本的な仕組み

リバースモーゲージとは、自宅に住みながら自宅を担保に生活資金などを借り、契約者が亡くなった後に自宅の売却代金などで一括返済する仕組みです(東京都消費生活総合センター)。通常の住宅ローンとは逆の流れをたどることから「リバース(逆)モーゲージ(抵当)」と呼ばれています。
最大の特徴は、毎月の支払いが利息のみで済む点にあります。元金は契約者が亡くなったときに相続人が一括返済するか、担保物件の売却によって返済する形をとります。そのため、年金収入が限られている高齢者でも、月々の返済負担を大きく抑えながら資金を手にすることができます。
融資の受け取り方は金融機関によって異なり、毎月一定額を受け取る年金型、まとまった金額を一度に受け取る一括融資型、決められた枠の範囲で随時引き出せる自由融資型などがあります(東京都消費生活総合センター)。自分のライフスタイルや資金ニーズに合わせて選べる点が、この商品の使い勝手のよさにつながっています。
対象年齢は金融機関によって異なりますが、一般的には55歳から84歳、あるいは60歳以上など高めに設定されていることが多いとされています(東京都消費生活総合センター)。また、楽天銀行のFAQによると、申込条件として「お借入時年齢満50歳以上」「給与や年金等の安定継続した収入があること」などが挙げられており、金融機関ごとに細かな条件が異なります(楽天銀行)。
お持ちのマンションは、いま売るといくらか 無料のAI査定で確かめる
代表的な商品「リ・バース60」の特徴

公的機関が関わる代表的な商品として、住宅金融支援機構の「リ・バース60」があります。この商品は、毎月の支払いが利息のみで、元金は契約者が亡くなったときに相続人からの一括返済または担保物件の売却によって返済される仕組みです(住宅金融支援機構)。
注目すべき点として、2025年1月から全期間固定金利タイプが導入され、変動金利タイプと合わせて選択できるようになりました(住宅金融支援機構)。金利上昇リスクが気になる方にとって、固定金利を選べるようになったことは大きなメリットといえます。将来の金利動向が読みにくい時代において、毎月の利息負担を固定できる安心感は見逃せません。
リ・バース60は住宅金融支援機構が民間金融機関と連携して提供する商品であり、利用を検討する際は取り扱い金融機関を通じて申し込む形になります。具体的な金利水準や融資限度額は取り扱い機関によって異なるため、複数の機関を比較検討することが重要です。
利用できる用途と禁止されている使い方
リバースモーゲージで調達した資金の使い道は、生活資金、住宅のリフォームや建て替え、医療・介護関連費用、レジャーなど幅広い用途に対応しています(東京都消費生活総合センター)。老後の生活費の補填から、自宅のバリアフリー改修、入院・介護施設の費用まで、シニア世代のさまざまなニーズに応えられる点が魅力です。
一方で、事業や投資目的での資金利用は契約条件で制限されています(東京都消費生活総合センター)。不動産投資の頭金や株式投資の資金として使うことはできません。あくまでも生活の質を維持・向上させるための資金調達手段として設計されていることを、しっかりと理解しておく必要があります。
また、三井住友信託銀行の商品ラインナップを見ると、利払型・年1回一定額引出型・枠内引出自由型という3つの形態が用意されており(三井住友信託銀行)、資金の受け取り方を自分のペースに合わせて選べる柔軟性があります。ただし、どの形態を選ぶかによって利息の発生タイミングや総コストが変わるため、ライフプランをしっかり描いたうえで選択することが大切です。
リバースモーゲージが向いている人・向いていない人
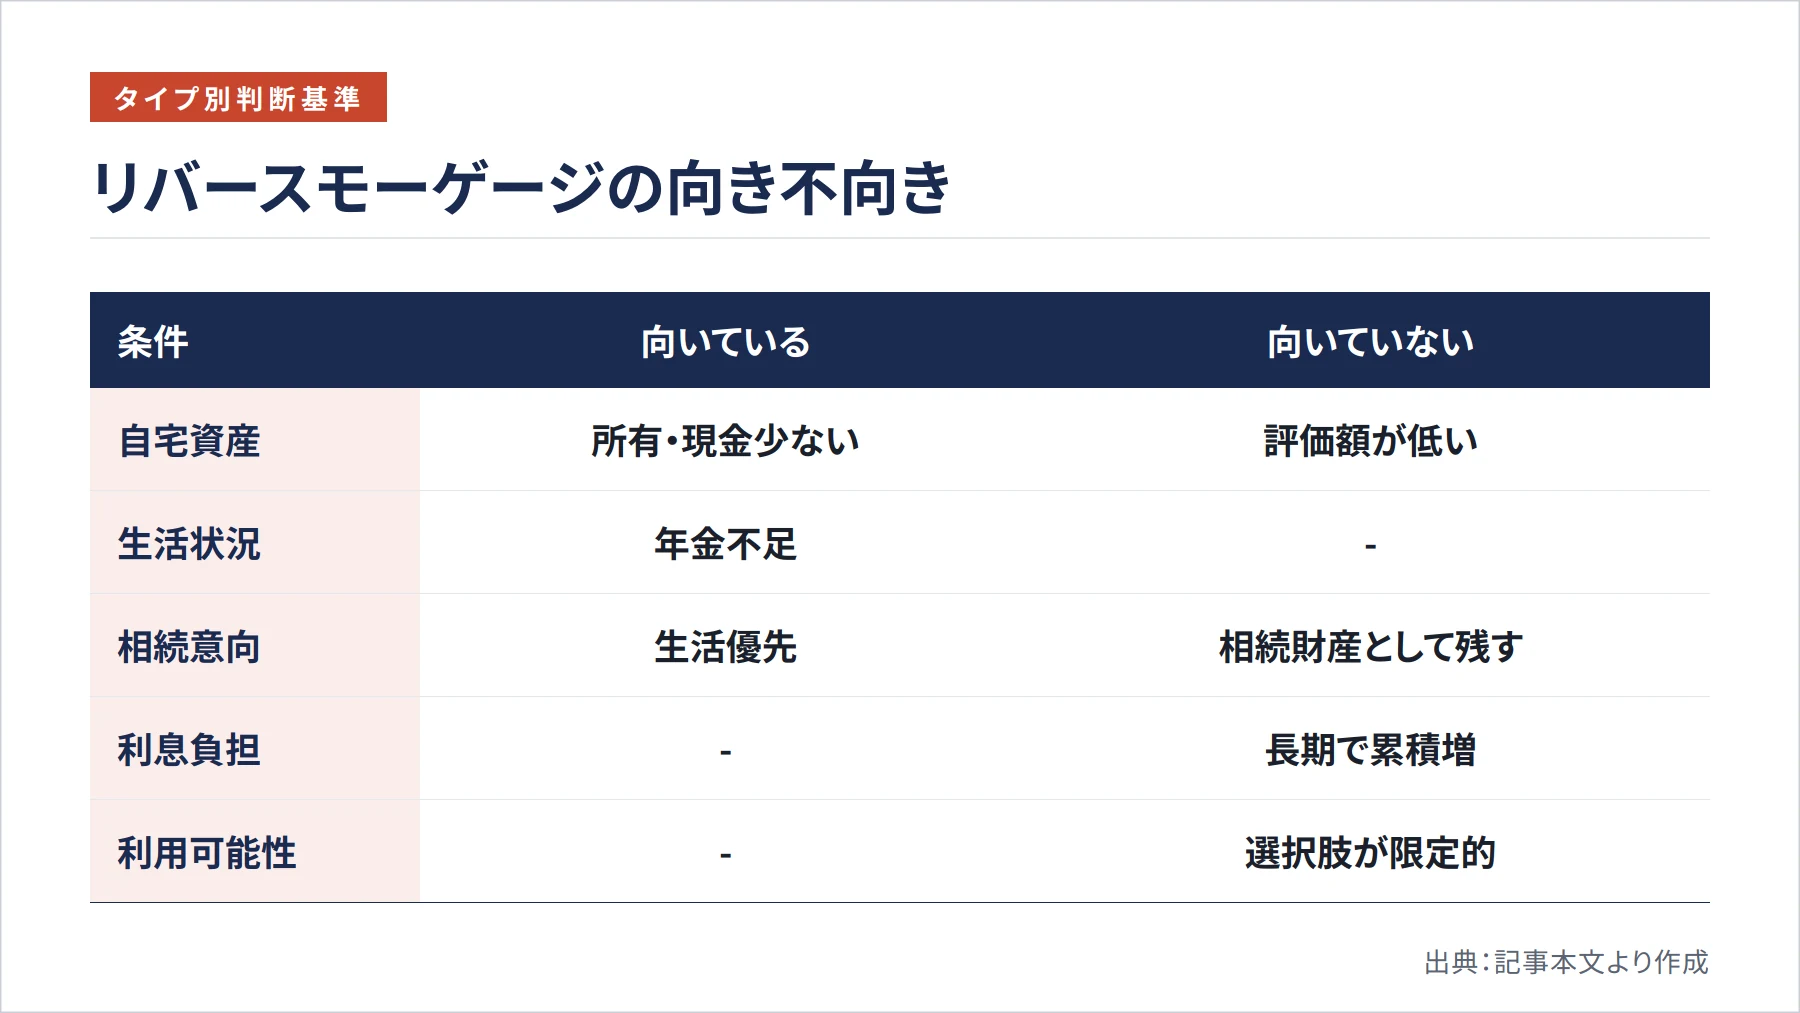
リバースモーゲージが特に向いているのは、自宅という資産を持ちながら手元の現金が少なく、老後の生活費や医療費に不安を感じているシニア世代です。毎月の返済が利息のみで済むため、年金収入だけでは生活が苦しいと感じている方にとって、家計の余裕を生み出す有効な手段となります。
また、子どもへの相続よりも自分自身の生活の質を優先したいと考えている方にも向いています。リバースモーゲージを利用すると、死亡後に自宅を売却して返済に充てることになるため、自宅を相続財産として残したい場合は慎重な検討が必要です。相続人となる家族と事前に十分な話し合いをしておくことが、後々のトラブルを防ぐうえで欠かせません。
一方、向いていないケースもあります。まず、長生きするほど利息の累積額が増えていくため、長期にわたって利用すると総コストが膨らむ可能性があります。また、担保となる自宅の評価額が低い場合は、希望する融資額を受けられないこともあります。さらに、国土交通省の令和7年度調査によると、リバースモーゲージを商品として取り扱っている金融機関は回答機関の26.9%にとどまっており(国土交通省)、地域によっては選択肢が限られる場合もある点に注意が必要です。
利用前に確認しておきたい注意点
リバースモーゲージを検討する際に、まず確認しておきたいのは担保評価の問題です。融資額は自宅の評価額をもとに決まりますが、不動産市況の変化によって評価額が下がった場合、追加の担保提供や繰り上げ返済を求められることがあります。一般的に「担保割れリスク」と呼ばれるこの問題は、長期利用を考える際に特に意識しておくべき点です。
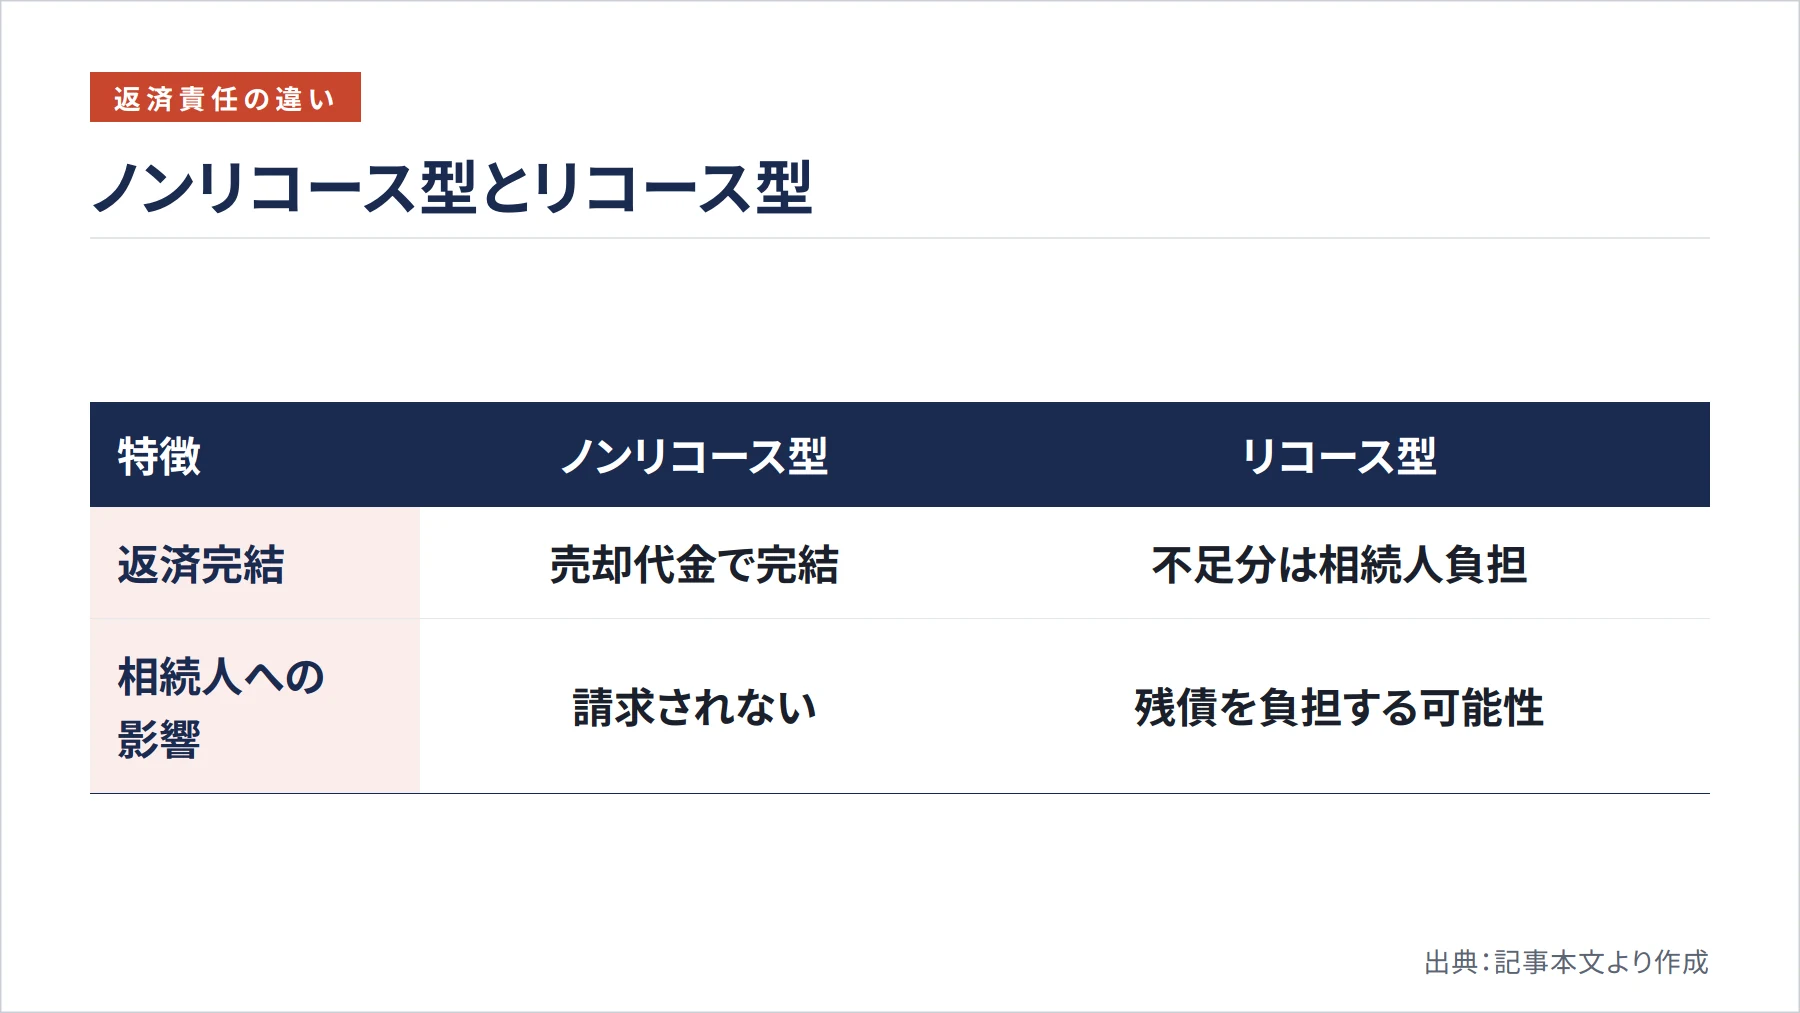
次に、ノンリコース型とリコース型の違いについても理解しておくことが重要です。ノンリコース型は担保物件の売却代金で返済が完結し、残債があっても相続人に請求されない仕組みです。一方、リコース型は売却代金で不足した場合に相続人が残債を負担する可能性があります。どちらの型かによって相続人への影響が大きく変わるため、契約前に必ず確認してください。
また、リバースモーゲージはあくまでも「借入」であり、受け取った資金は返済義務を伴うものです。老後の資金計画全体の中で位置づけを明確にし、年金・貯蓄・リバースモーゲージをどのように組み合わせるかを総合的に考えることが大切です。不安な点は金融機関の担当者だけでなく、ファイナンシャルプランナーなどの専門家にも相談することをおすすめします。
まとめ
リバースモーゲージは、自宅という資産を活かしながら老後の生活資金を確保できる、シニア世代にとって有力な選択肢です。毎月の支払いが利息のみで済む点や、資金の受け取り方を選べる柔軟性は大きな魅力といえます。一方で、担保割れリスクや相続への影響、事業・投資目的での利用制限など、理解しておくべき注意点も少なくありません。住宅金融支援機構のリ・バース60をはじめ、各金融機関の商品内容を比較しながら、自分のライフプランに合った選択をすることが成功への近道です。まずは公的機関の情報を確認し、専門家への相談も積極的に活用してみてください。
参考文献・出典
- 住宅金融支援機構「リ・バース60」 — https://www.jhf.go.jp/kojin/yushihoken_revmo/index.html
- 住宅金融支援機構 新卒採用サイト「リ・バース60とは?」 — https://www.jhf.go.jp/recruit/initiatives/reverse60.html
- 東京都消費生活総合センター「今月の話題 リースバックって何?家を売っても住み続けられるの?」 — https://www.shouhiseikatu.metro.tokyo.lg.jp/kurashi/2409_10/wadai.html
- 国土交通省「令和7年度 民間住宅ローンの実態に関する調査 結果報告書」 — https://www.mlit.go.jp/jutakukentiku/house/content/001991073.pdf
- 三井住友信託銀行「商品概要・仕組み|不動産活用ローン(リバースモーゲージ)」 — https://www.smtb.jp/personal/loan/reverse/realestate_mortgage_system
- 楽天銀行「(リバースモーゲージ)申込できる条件はありますか?」 — https://help-personal.rakuten-bank.net/%EF%BC%88%E3%83%AA%E3%83%90%E3%83%BC%E3%82%B9%E3%83%A2%E3%83%BC%E3%82%B2%E3%83%BC%E3%82%B8%EF%BC%89%E7%94%B3%E8%BE%BC%E3%81%A7%E3%81%8D%E3%82%8B%E6%9D%A1%E4%BB%B6%E3%81%AF%E3%81%82%E3%82%8A%E3%81%BE%E3%81%99%E3%81%8B%EF%BC%9F-643cc766f231dd001b5cc8cb
