
不動産の購入や賃貸経営を考えるとき、建物の構造によって固定資産税がどれくらい変わるのか気になる方は多いのではないでしょうか。鉄骨造(てっこつぞう=柱や梁に鉄骨を使った構造)は木造より税金が高いというイメージがありますが、実際には評価のしくみを理解すると、その差の理由と例外がはっきり見えてきます。本記事では固定資産税の計算方法から、木造と鉄骨造で税額が変わる理由、築年数ごとの評価額の推移、新築や中古での軽減の扱い、さらに保険や修繕まで含めたトータルコストの考え方までを、公的資料をもとにわかりやすく解説します。
固定資産税はどのように計算されるのか

まず押さえておきたいのは、家屋の固定資産税がどう算出されるかという基本のしくみです。習志野市の説明によると、新築家屋の評価額は「再建築費評点数×経年減点補正率×評点一点当たりの価額」という式で決まります。そしてこの評価額に税率1.4%を掛けて税額を求めます。少しむずかしく見えますが、要するに「同じ建物を今新しく建てたらいくらか」を基準にして、築年数による価値の低下を反映させるしくみです。
ここで重要なのは、実際にかかった建築費や購入価格をそのまま使うわけではないという点です。柏市によると、家屋の評価は木造と木造以外に区分して価格を求め、取得価格は評価に直接用いません。船橋市も、家屋の価格は地方税法と総務大臣告示の固定資産評価基準にもとづく再建築価格方式で決めると説明しています。実際の建築費が高くても、それがそのまま固定資産税に反映されるわけではないという点は、最初に理解しておきたいところです。
お持ちのマンションは、いま売るといくらか 無料のAI査定で確かめる
鉄骨造と木造で固定資産税が違う理由
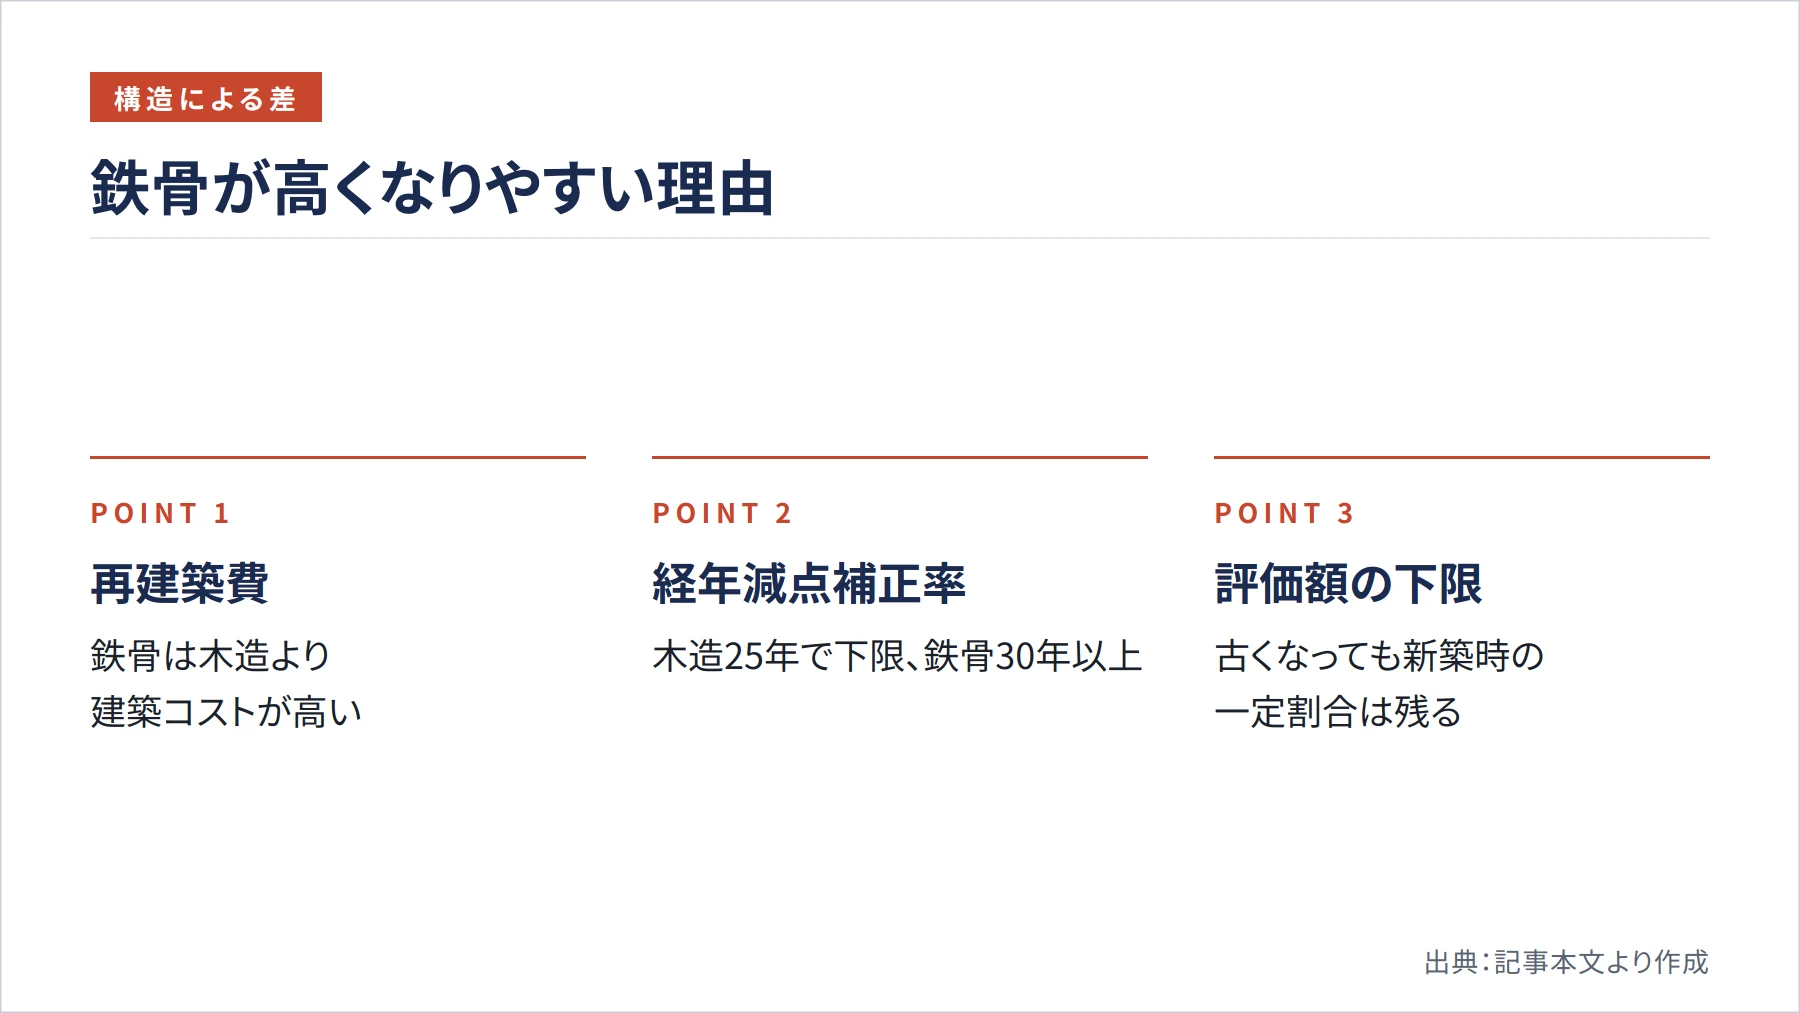

鉄骨造の固定資産税が木造より高くなりやすい理由は、大きく二つあります。ポイントは、建てるときの再建築費の水準と、評価額が下がるスピードの違いです。
一つ目は再建築費です。鉄骨は木材より建築コストが高い傾向があり、その分だけ評価の出発点となる再建築費も高くなりやすくなります。この差がそのまま評価額の差につながり、初年度から鉄骨造のほうが高めの税額になりやすいわけです。
二つ目は経年減点補正率、すなわち築年数に応じて評価額が下がっていくスピードの違いです。日進市の説明によると、一般的な木造の居宅は25年、軽量鉄骨造の居宅は30年かけて補正率が下限まで下がります。下関市の資料では、鉄骨造の住宅・アパートは骨格材の厚さによって20〜40年、鉄筋コンクリート造では60年と幅があります。いずれにしても鉄骨造は木造より評価額の下落がゆるやかで、長い期間にわたり高めの評価額が維持されるため、その分だけ税を払い続けることになります。
評価額はゼロにはならない
ここで誤解しやすいのが、「築年数が経てば評価額はゼロに近づく」という思い込みです。柏市によると、家屋の価格は原則として一定の下限を下回らず、0円にはなりません。これは建物を維持管理していることで、使用価値が新築時の一定割合は残るという考え方にもとづくものです。つまりどれだけ古くなっても評価額は新築時の一定割合を下回らないため、古い鉄骨造でも一定の税負担は残り続けます。
鉄骨の厚みによる区分と、築年数別の下がり方
ひとくちに鉄骨造といっても、評価上は骨格材の肉厚によって区分され、下がり方も変わります。下関市の説明のとおり、鉄骨造の減価カーブは1本ではなく、骨格材が厚い重量鉄骨ほど頑丈で耐久性が高いため再建築費も高く、評価額も高めに維持されます。同じ「鉄骨造」でも軽量か重量かで税負担が変わる点は覚えておくとよいでしょう。
築20年時点でどの程度の評価額が残るかは、京都市が公表する令和6年度の経年減点補正率基準表が参考になります。京都市の「令和6基準」の表では、20年の補正率はRC造0.6478、れんが・コンクリートブロック造0.5572、鉄骨造は4mm超0.4813・3mm超4mm以下0.3364・3mm以下0.3364とされています。一方、木造は評点帯によって20年時点で0.20から0.43程度まで区分が分かれます。
数値を並べると差がわかりやすいので、京都市の同基準表から20年時点の目安を整理します。
| 構造・区分 | 築20年時点の補正率(目安) |
|---|---|
| 木造(評点帯により変動) | 約0.20〜0.43 |
| 鉄骨造 肉厚3mm以下(軽量) | 0.3364 |
| 鉄骨造 肉厚3mm超4mm以下 | 0.3364 |
| 鉄骨造 肉厚4mm超(重量) | 0.4813 |
| 鉄筋コンクリート造 | 0.6478 |
このように、木造は築20年でかなり下がるのに対し、重量鉄骨や鉄筋コンクリート造は半分以上の評価額が残ります。ただし木造の下がり方も一律ではなく、下関市によれば1㎡当たりの再建築費評点数によって15〜35年と幅があります。あくまで所在地自治体の基準にもとづくため、正確な数値は市区町村への確認が確実です。
3年に一度の評価替えと、税額が変わるタイミング
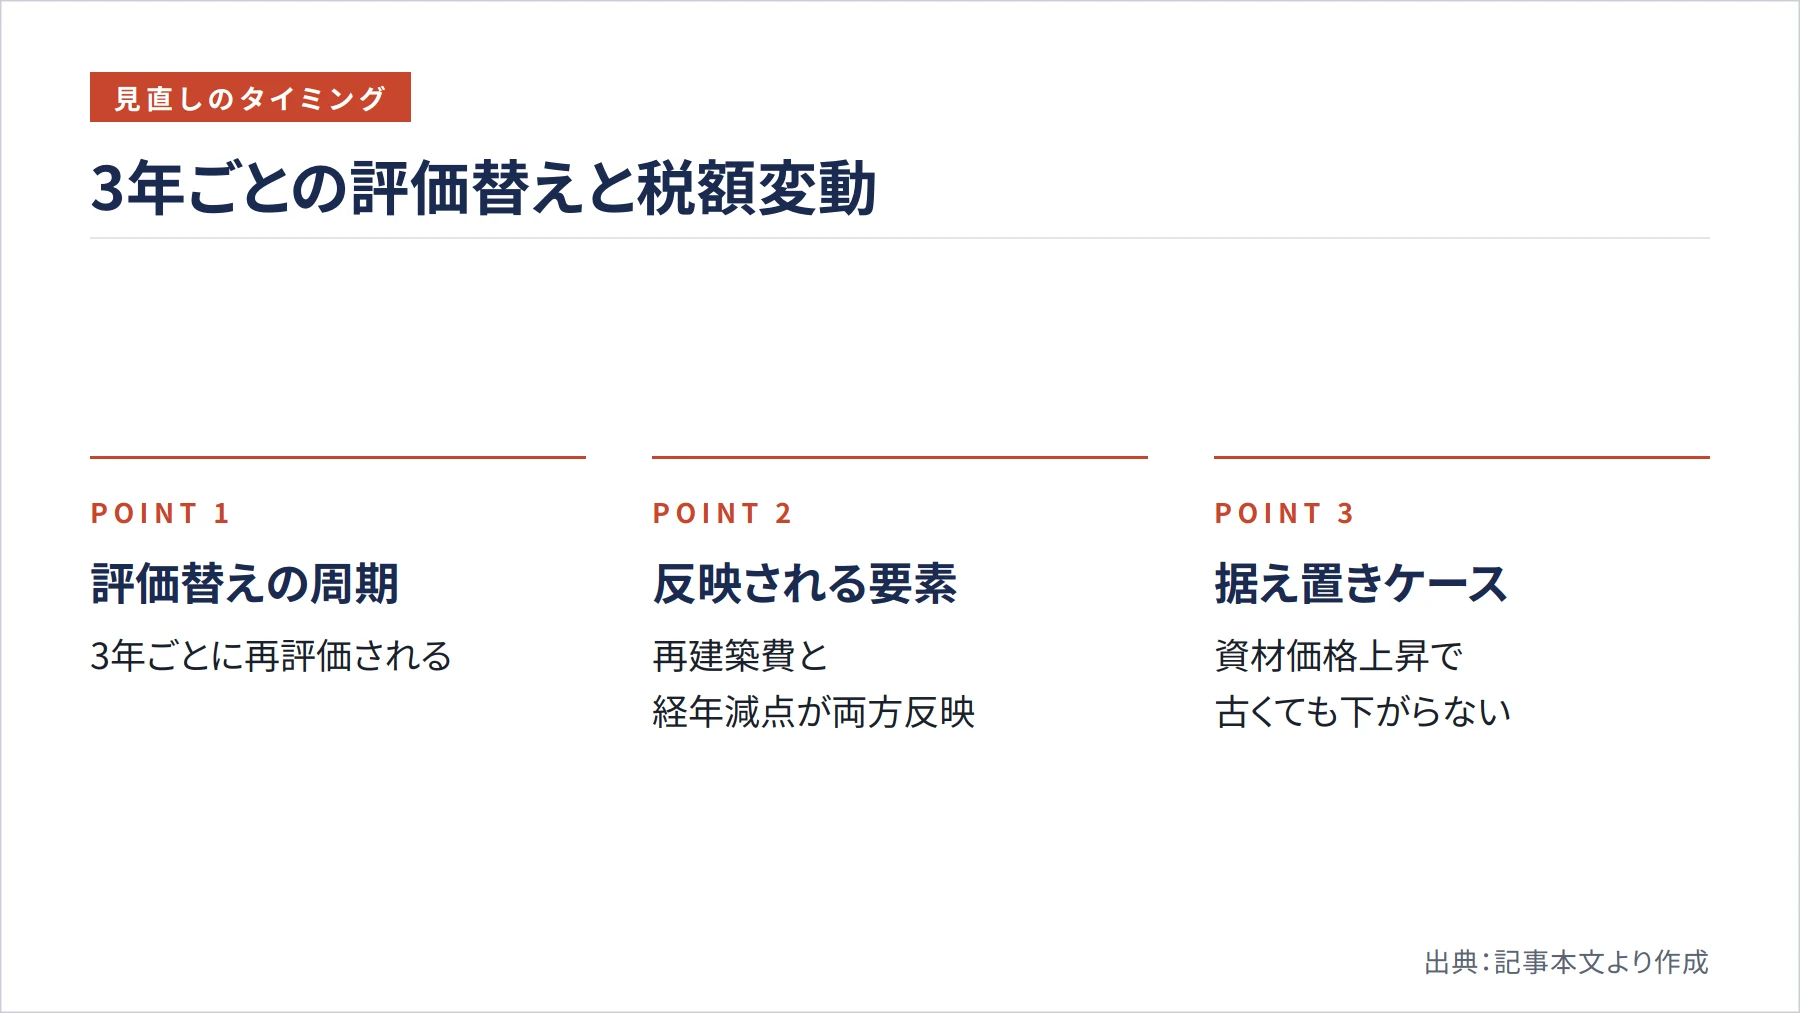
「いつ税額が変わるのか」という疑問にも触れておきましょう。家屋の評価額は毎年見直されるのではなく、下関市の説明のとおり原則3年ごとの評価替えで見直されます。評価替えでは、再建築費評点補正率の見直しと経年減点補正率の進行の両方が反映されます。
ここで注意したいのが、築年数が進んでも税額が下がらない場合がある点です。下関市によると、評価替えで再計算した評価額が前年度を上回る場合には、前年度の価格が据え置かれます。建築資材の価格が上昇すると再建築費が上がり、経年分の下落を相殺して据え置きになることがあるのです。「古くなれば必ず安くなる」とは限らないと理解しておきましょう。税額が上がって見えるときは、後述する新築減額の終了によるものか、評価替えの据え置きによるものかを切り分けて考えると混乱しません。
新築で使える固定資産税の軽減措置と要件
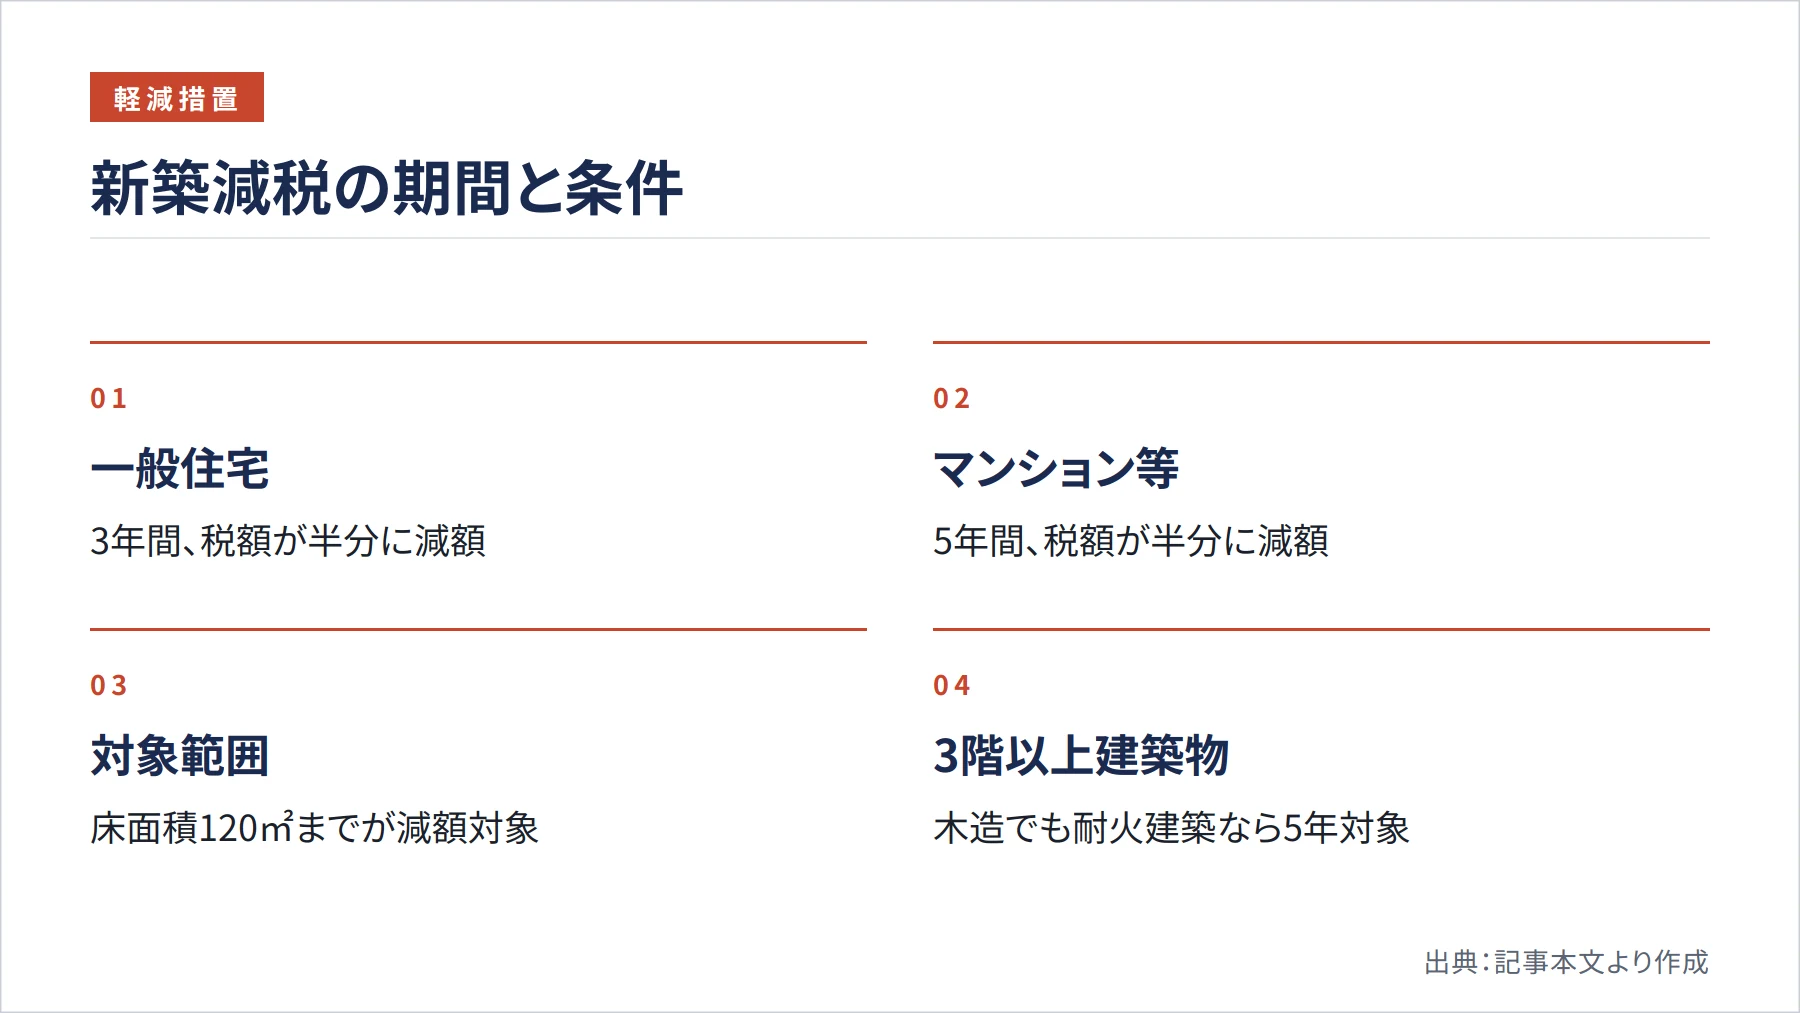
鉄骨造の負担が気になる方にとって心強いのが、新築住宅に対する軽減措置です。国土交通省によると、新築住宅は要件を満たすと、家屋部分の固定資産税が一般住宅で3年間、マンション等で5年間、いずれも2分の1に減額されます。この期間中は本来の税額の半分で済むため、初期の資金負担をかなり抑えられます。
この減額を受けるには床面積の要件があります。船橋市の案内によると、居住用部分の床面積が契約書に定められた基準を満たすことが必要です。併用住宅の場合は居住部分の割合が2分の1以上であることも必要です。さらに重要なのは、減額されるのは居住用部分120㎡までで、それを超える部分は本来の税額がかかるという点です。これらの要件は木造か鉄骨造かで変わらず、構造ではなく床面積と用途で判定されます。
木造でも5年減額になる場合がある
5年減額の対象を「鉄骨のマンション」とだけ理解している方は多いのですが、実際はやや異なります。5年減額の対象となるのは、地上3階以上の耐火建築物・準耐火建築物である住宅です。つまり木造でも準耐火建築物の認定を受けた3階建てなら5年減額の対象になり得ます。逆に、2階建ての軽量鉄骨住宅は3年減額にとどまることもあり、鉄骨だから自動的に長く優遇されるわけではありません。耐火・準耐火の判定は建築確認上の区分によるため、新築を検討する際は設計段階でハウスメーカーや自治体に確認しておくと安心です。
鉄骨だから必ず高いとは限らない
ここまで鉄骨造が高くなりやすい傾向を説明してきましたが、実際には逆転するケースもあります。税額を左右する主な要素は、構造だけではありません。床面積、屋根や外壁・設備の仕上げグレード、そして自治体ごとの評点一点当たりの価額が組み合わさって評価額が決まります。
たとえば、簡素な仕様の軽量鉄骨住宅と、高級な設備をそろえた木造住宅を比べると、木造のほうが評価額が高くなることもあります。また床面積が小さい鉄骨住宅と大きな木造住宅では、木造のほうが税額が高くなるのはむしろ自然です。さらに、新築減額の期間中と終了後では有利不利の見え方が変わります。構造名だけで税額の高低を判断するのは早計で、床面積と仕様、減額の適用状況まで含めて比較することが大切です。
中古住宅を買う場合の固定資産税の見方
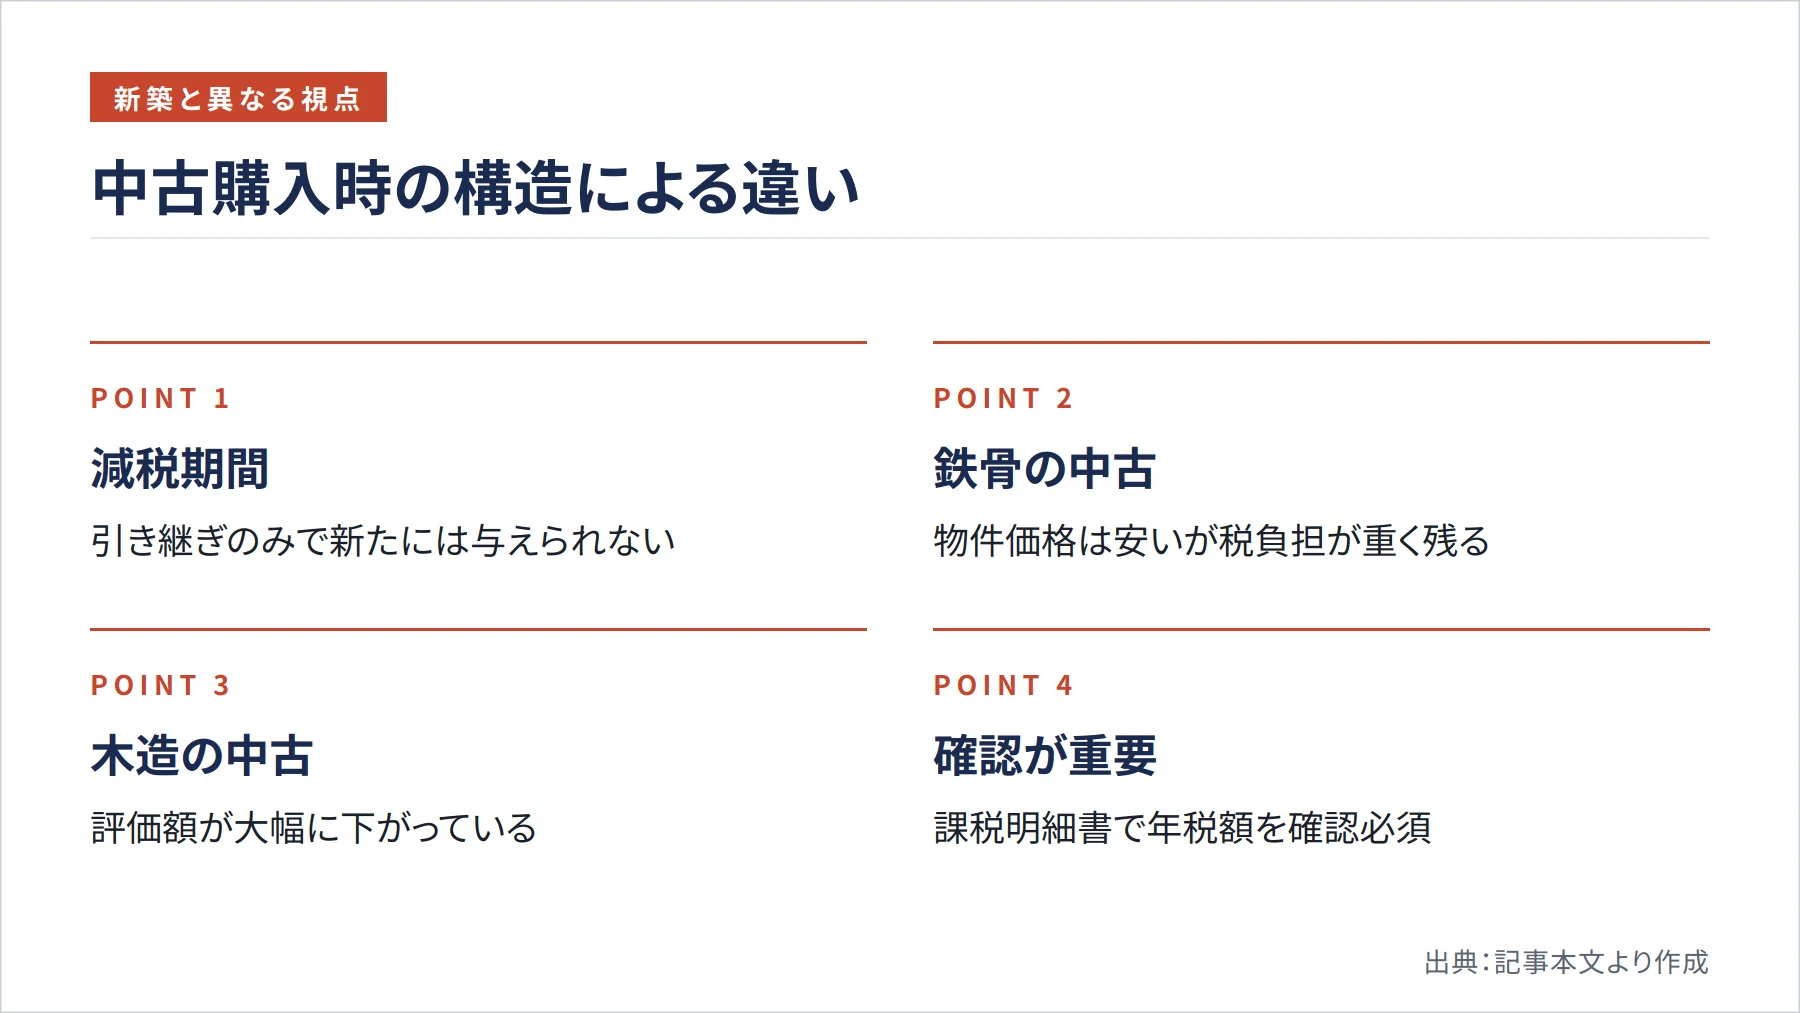
中古住宅を検討している方は、新築とは違う視点が必要です。まず、新築住宅の減額は購入者に新たに与えられるものではありません。減額期間の残りがあればそのまま引き継がれますが、すでに期間が終わっていれば本来の税額がかかります。築浅でなければ、基本的に減額は使えないと考えておくとよいでしょう。
ここで注意したいのが鉄骨造の中古です。前述のとおり重量鉄骨や鉄筋コンクリート造は築20年でも評価額の6〜7割程度が残るため、物件価格は手ごろでも固定資産税が重く残っているケースがあります。木造の中古なら評価額がかなり下がっている一方、鉄骨造は下がりきっていない点が、購入後の保有コストに効いてきます。物件価格の安さと固定資産税の安さは別物だと考えてください。判断を誤らないためにも、購入前に売主や仲介を通じて課税明細書を取り寄せ、固定資産税評価額と年税額を必ず確認しておくことをおすすめします。
住宅用地の軽減も税額に大きく効く
固定資産税を考えるうえで、建物だけでなく土地の扱いも見逃せません。東京都主税局によると、住宅が建っている土地には課税標準の特例があり、住宅1戸につき200㎡までの小規模住宅用地は価格の6分の1、それを超える一般住宅用地の部分は3分の1に軽減されます。この軽減があるからこそ、住宅用地の税負担は大きく抑えられているのです。逆にいえば、住宅を取り壊して更地にするとこの特例が外れ、負担が一気に増える可能性があります。木造でも鉄骨造でも、土地の軽減は総額に大きく影響する重要なポイントです。
減価償却で見る木造と鉄骨造の違い
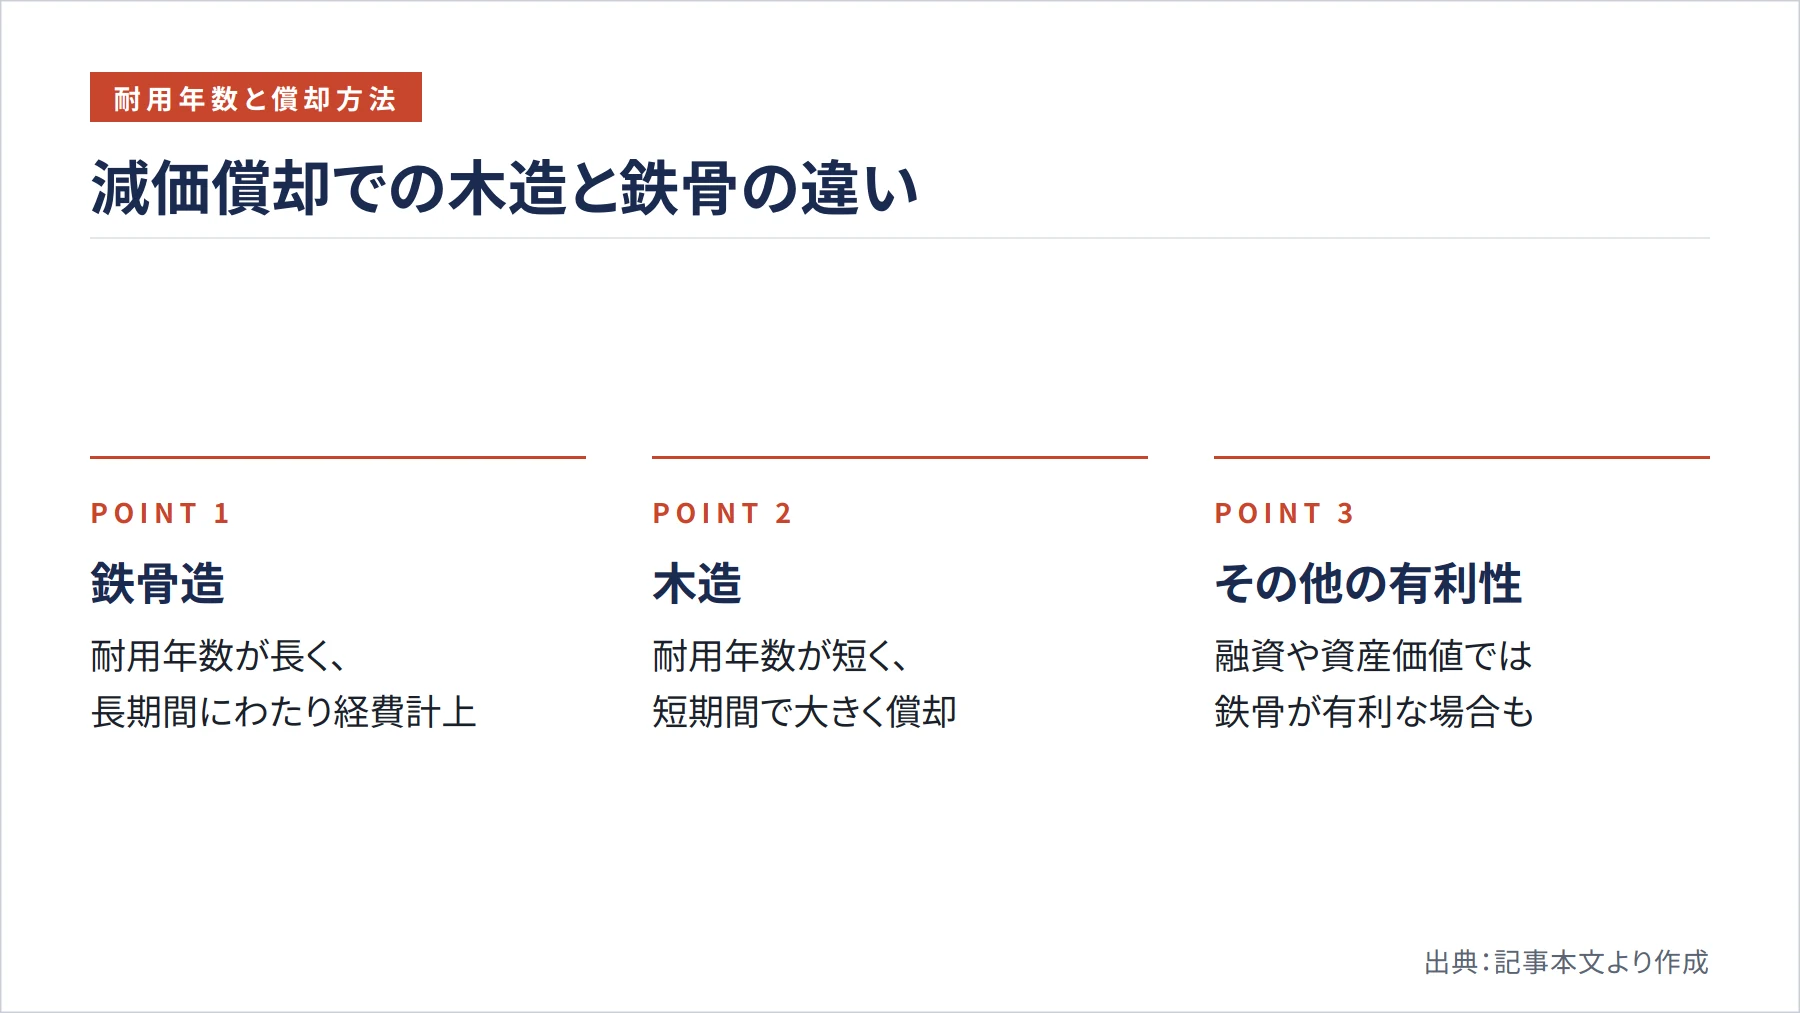
固定資産税とあわせて理解しておきたいのが、所得税の計算に関わる減価償却です。賃貸経営を行う場合、建物の取得費を法定耐用年数にわたって経費に計上できます。住宅用の金属造は骨格材の厚みに応じて、木造は木造として、それぞれ耐用年数が定められています。
鉄骨造は木造より耐用年数が長いため、1年あたりの償却費は小さくなりますが、その分だけ長期間にわたって経費計上を続けられます。一方、木造は耐用年数が短いぶん、短期間で大きく償却できるのが特徴です。固定資産税では鉄骨造が不利に見えても、融資の受けやすさや資産価値の維持といった面では有利に働くこともあるため、税額の一面だけで優劣を判断するのは避けたほうがよいでしょう。
固定資産税だけで選ばない:トータルコストで考える
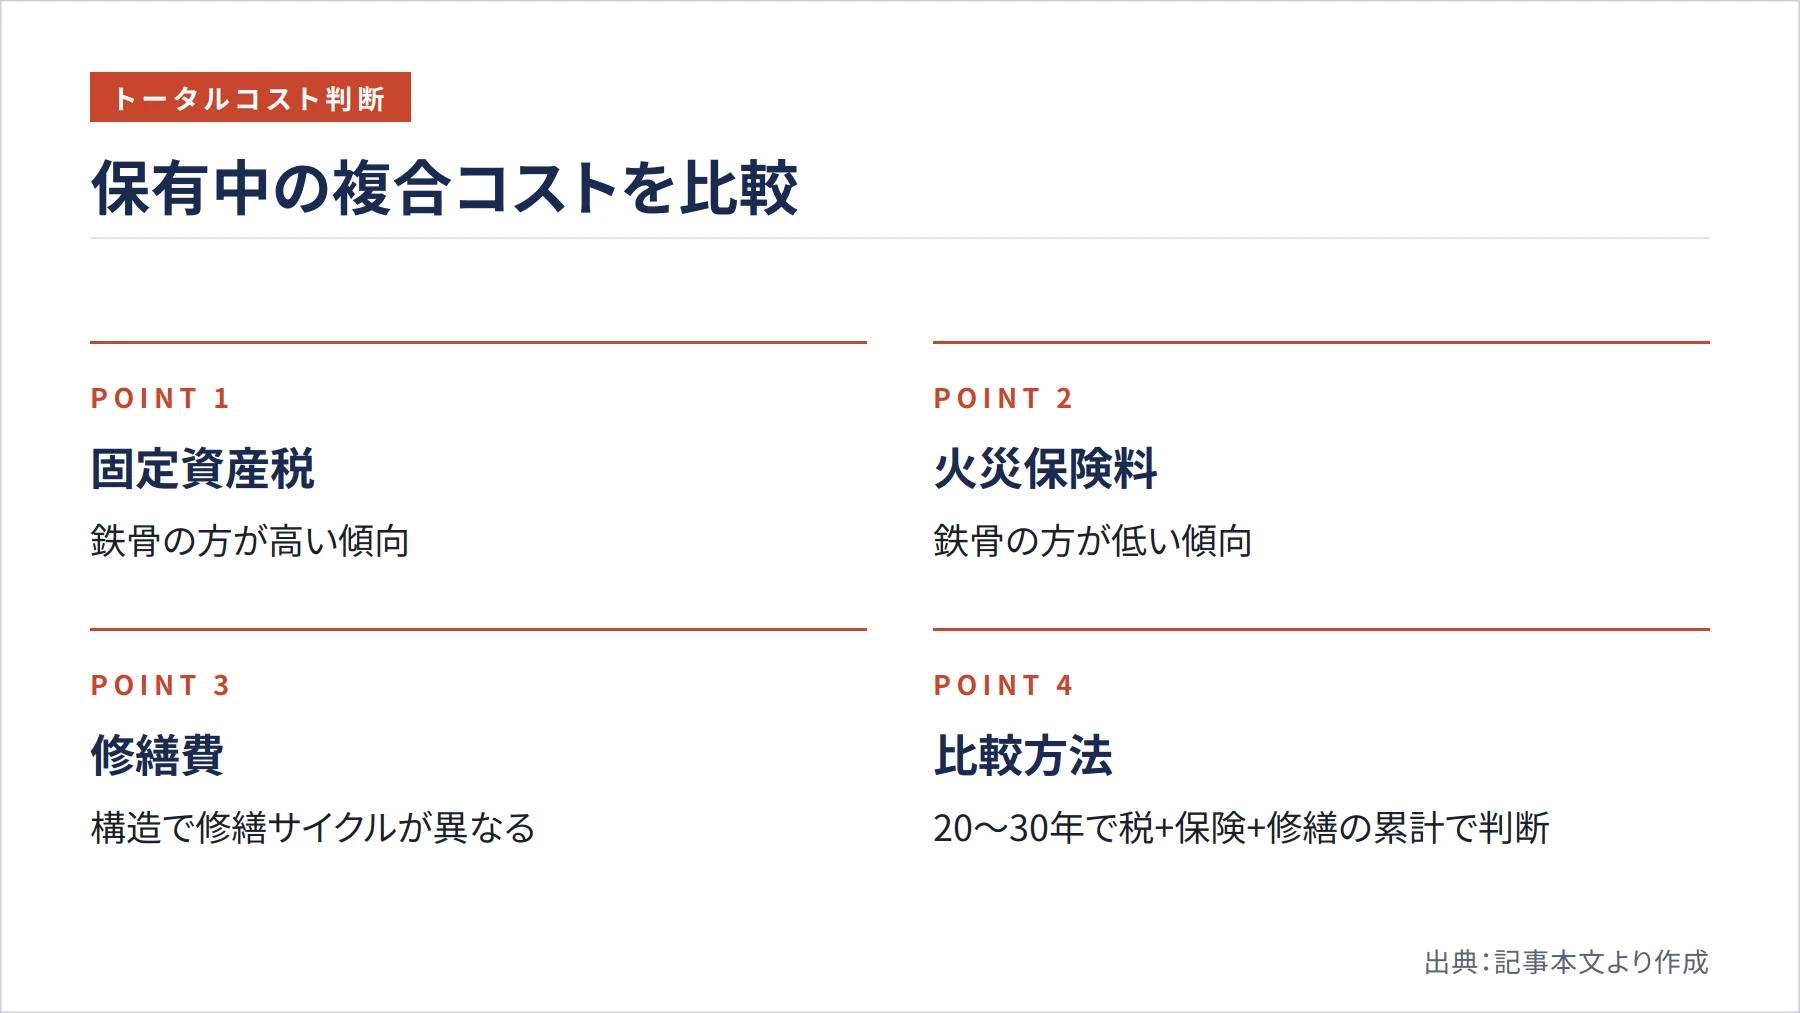
構造選びの最終判断では、固定資産税の差だけでなく、保有中にかかるコスト全体を見渡すことが重要です。とくに見落とされがちなのが火災保険料と修繕費です。
火災保険は建物の構造級別(M構造・T構造・H構造)によって保険料が変わり、燃えにくい鉄骨造は木造より保険料が低く設定されやすい傾向があります。修繕についても、外壁や屋根の材料や劣化のしかたが構造ごとに異なり、修繕サイクルや1回あたりの費用に差が出ます。つまり、鉄骨造で固定資産税が高めでも、その差が保険料の安さや耐用年数の長さで一部相殺される場面があるのです。
したがって、木造と鉄骨造を比べるときは、20年・30年といった保有期間で「税+保険+修繕」の累計をイメージして考えるのが賢明です。固定資産税だけを見て高い・安いと判断するのではなく、保有コスト全体で比較する視点を持つことが、後悔しない構造選びにつながります。
まとめ
本記事では、固定資産税の計算のしくみから、木造と鉄骨造で税額が変わる理由、築年数ごとの評価額の推移、新築減額や中古購入時の見方、そして保険や修繕を含めたトータルコストの考え方までを解説してきました。鉄骨造は再建築費が高く、評価額の下がり方もゆるやかなため、木造より固定資産税が高くなりやすい傾向があります。しかし評価額には一定の下限があり、床面積や仕様によっては木造のほうが高くなる逆転もあります。構造名だけで判断せず、新築減額の要件や住宅用地の特例まで含めて考えることが大切です。
実際の税額は自治体、床面積、設備グレード、土地評価額、特例の適用状況によって大きく変わります。本記事で紹介した数値はあくまで目安であり、正確な金額や最新の制度内容については、物件所在地の市区町村や公的機関の公式サイトで必ずご確認ください。構造ごとの特性を理解したうえで、長期的な収支を見据えた判断をしていただければと思います。
参考文献・出典
- 船橋市 家屋に対する評価と課税 – https://www.city.funabashi.lg.jp/kurashi/zei/003/02/p000830.html
- 柏市 家屋課税制度を知りたい方 – https://www.city.kashiwa.lg.jp/shisanzei/kurashitetsuzuki/zeikin/koteishisanzei_toshikeikakuzei/kaokunitaisurukazei/20260101.html
- 習志野市 家屋の評価 – https://www.city.narashino.lg.jp/kurashi/zeikin/shisanzei_keikakuzei/kaoku/kaoku_hyouka.html
- 日進市 家屋の課税について – https://www.city.nisshin.lg.jp/kurashi/seane/zeikin/kotei/8150.html
- 下関市 家屋について – https://www.city.shimonoseki.lg.jp/soshiki/17/63865.html
- 東京都主税局 固定資産税・都市計画税(土地・家屋) – https://www.tax.metro.tokyo.lg.jp/kazei/real_estate/kotei_tosi
- 国土交通省 新築住宅に係る税額の減額措置 – https://www.mlit.go.jp/jutakukentiku/house/jutakukentiku_house_tk2_000021.html
- 京都市 令和6年度 固定資産評価要領(家屋編) – https://www.city.kyoto.lg.jp/gyozai/cmsfiles/contents/0000082/82048/R6_kaoku_yoryo.pdf
