
この記事の結論
- 借り換えが効きやすい目安は「残高1,000万円以上・残存10年以上・金利差1%以上」の3条件です。
- 2026年10月時点の10年固定借り換え金利は、ネット銀行で年3.379%〜3.405%が最低水準です。
- 金利だけでなく事務手数料・団信・繰上返済手数料まで含めて比較することが重要です。
住宅ローンの借り換えを検討しているものの、「今が本当にタイミングなのか」「10年固定を選ぶべきか」と迷っている方は多いのではないでしょうか。特に変動金利で借りている方は、金利上昇への不安を感じながらも、どこへ借り換えればよいか判断しにくい状況が続いています。この記事では、借り換えを検討すべき具体的な目安から、2026年10月時点の主要銀行の10年固定金利の比較、さらに見落としがちなコストまで、初心者でも理解できるよう順を追って解説します。
借り換えを検討すべき3つの目安
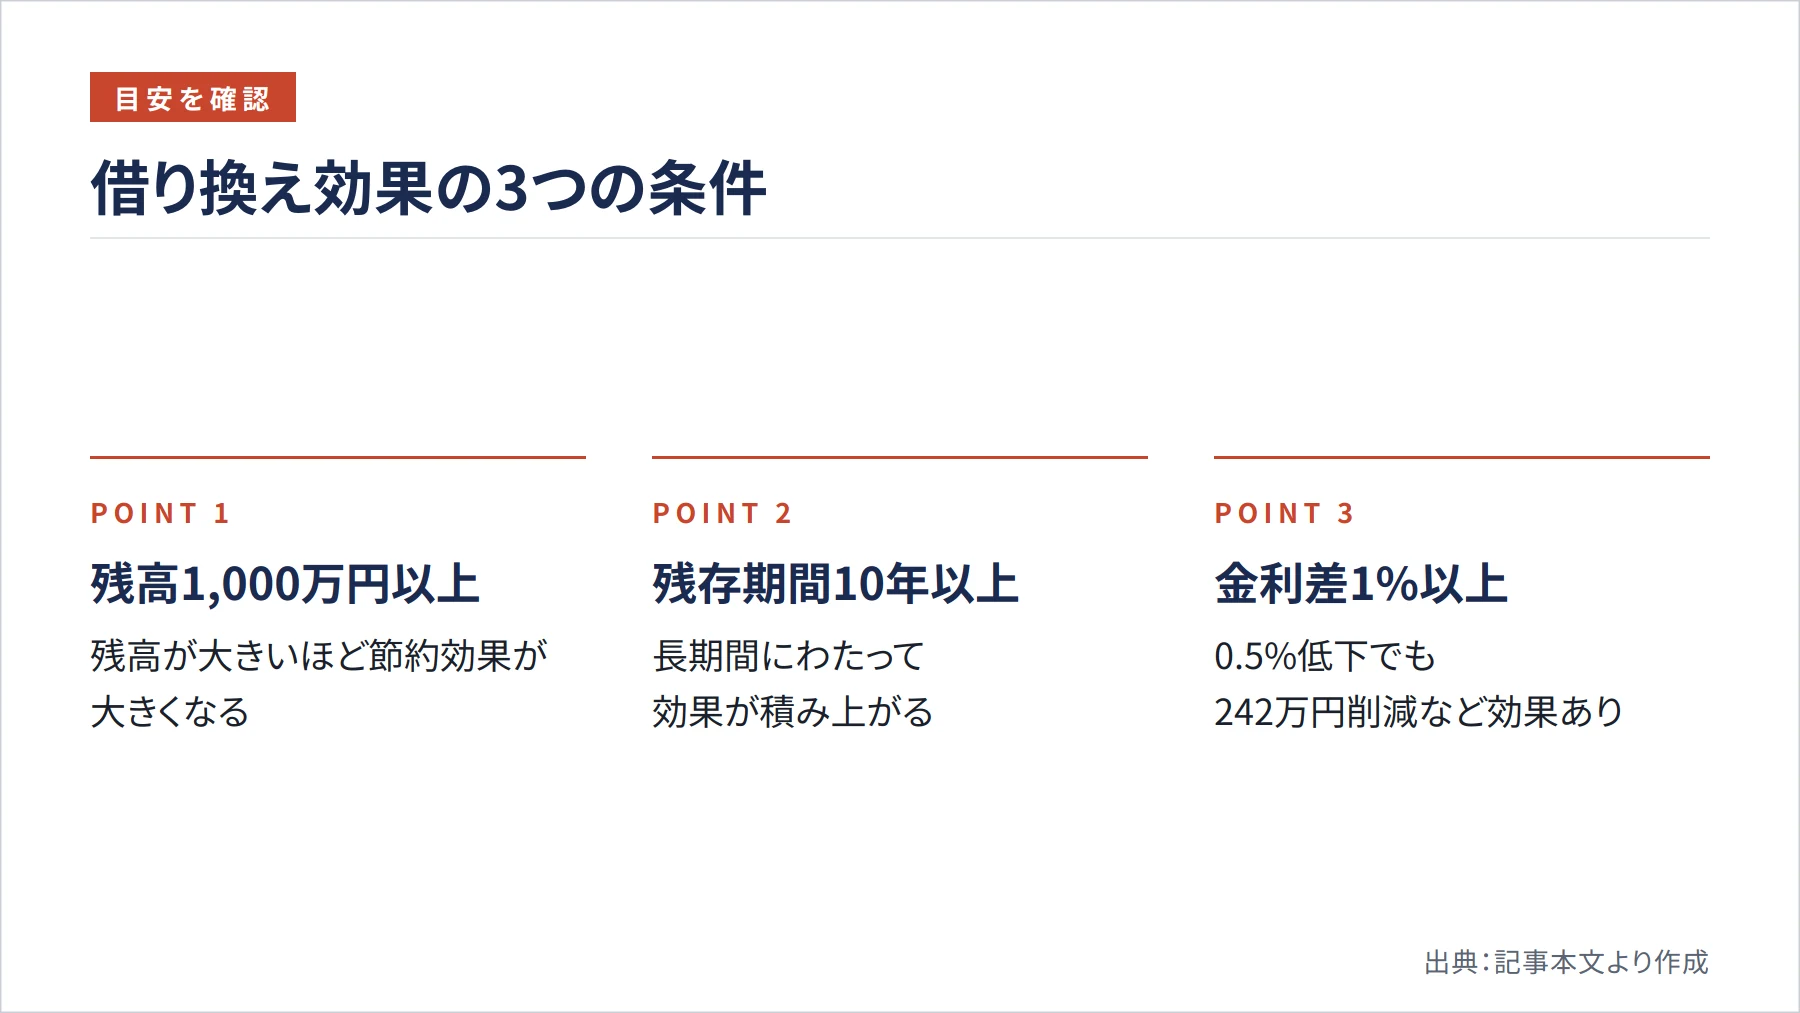
借り換えの効果が出やすいかどうかを判断するには、まず3つの条件を確認することが出発点になります。一般的には「ローン残高が1,000万円以上」「残りの返済期間が10年以上」「現在の金利と借り換え後の金利の差が1%以上」の3条件をすべて満たすと、借り換えの効果が出やすいとされています。
ただし、金利差が1%に満たなくても借り換え効果が生まれるケースは十分あります。SBI新生銀行の資料によると、借入額3,000万円・返済期間30年の住宅ローンで金利を年0.5%下げられた場合、総返済額の差額は約242万円になるとされています(SBI新生銀行)。残高が大きいほど、わずかな金利差でも長期間にわたって積み上がる節約効果は無視できません。
一方で、借り換えには事務手数料や登記費用などの諸費用がかかります。これらのコストを回収できるかどうかも、タイミングを判断する重要な要素です。残存期間が短すぎると、諸費用を差し引いた実質的な節約額がほとんど残らないこともあります。まず自分のローン残高・残存期間・現在の金利を確認し、シミュレーションを行うことが第一歩です。
お持ちのマンションは、いま売るといくらか 無料のAI査定で確かめる
2026年10月時点の10年固定金利を比較する
近年の金利水準では、借り換え向け固定10年の最低金利はネット銀行で年3.379%〜3.405%程度、主要都市銀行で年3.600%程度となっています。ネット銀行と都市銀行の間には0.2%以上の差があり、金利水準だけを見ればネット銀行が有利な状況です。
主要各行の金利を具体的に見ると、以下のような状況です。ドコモSMTBネット銀行(WEB申込コース)の当初引下げプランが年3.379%で最低水準でしたが、同コースは2026年10月30日17時をもって仮審査の受付を終了しています(ドコモSMTBネット銀行)。現在から申し込む場合は対面相談コースへの切り替えが必要で、同じ条件がそのまま適用されるとは限りません。auじぶん銀行の固定10年(当初期間引下げプラン)は2026年11月借入の場合で年3.405%、SBI新生銀行の借り換え固定10年は年3.400%となっています(auじぶん銀行・SBI新生銀行、2026年10月時点)。
都市銀行では三菱UFJ銀行の借り換え向け固定10年が年3.89%となっており、ネット銀行との差は約0.5%あります(三菱UFJ銀行)。金利だけを比較すればネット銀行が優位ですが、対面でのサポートを重視する方や、既存の取引関係を活かしたい方には都市銀行も選択肢になります。
表面金利だけでは比較できない理由
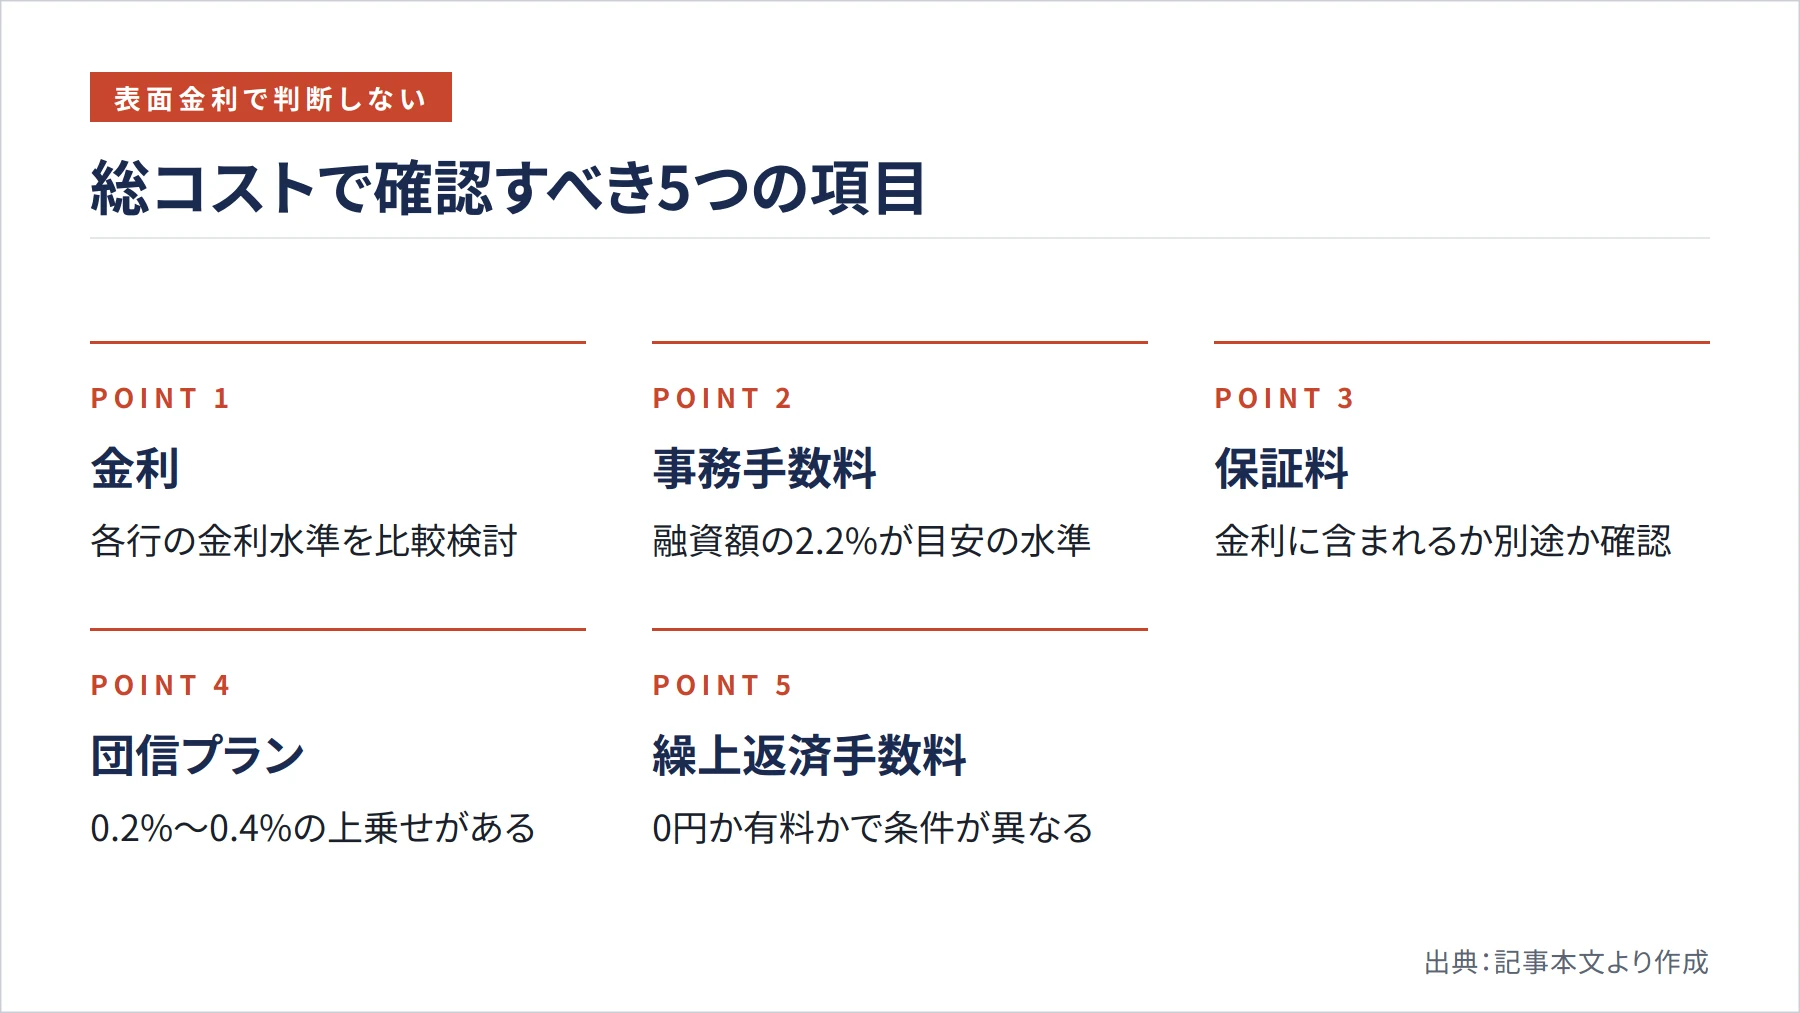
金利の低さだけで借り換え先を選ぶと、諸費用を含めた総コストで損をするリスクがあります。借り換えを比較する際は、金利・保証料・事務手数料・団信の内容・繰上返済手数料の5つを必ずセットで確認することが重要です(SBI新生銀行)。
事務手数料については、主要なネット銀行・都市銀行で融資金額の一定割合が設定されていることが一般的です。たとえば残高2,000万円で借り換える場合、事務手数料が融資額の2.2%であれば44万円かかる計算です。auじぶん銀行・ドコモSMTBネット銀行・SBI新生銀行・ソニー銀行・三井住友銀行のいずれも同程度の水準で、この点では大きな差はありません。ただし、三井住友銀行は保証料が借入金利に含まれる形であり、「低金利に見えても保証料が別途かかる」タイプではないことも確認できています(三井住友銀行)。
団信(団体信用生命保険)については、選ぶプランによって金利に上乗せが発生する場合があります。たとえばドコモSMTBネット銀行では、選択する団信プランによって年0.2%〜0.4%の上乗せが生じることがあり、表面金利だけでは実際の負担を正確に把握できません(ドコモSMTBネット銀行)。繰上返済手数料についても、SBI新生銀行は一部繰上返済手数料が0円であるなど、銀行ごとに条件が異なります(SBI新生銀行)。
10年固定を選ぶ際に確認すべきポイント
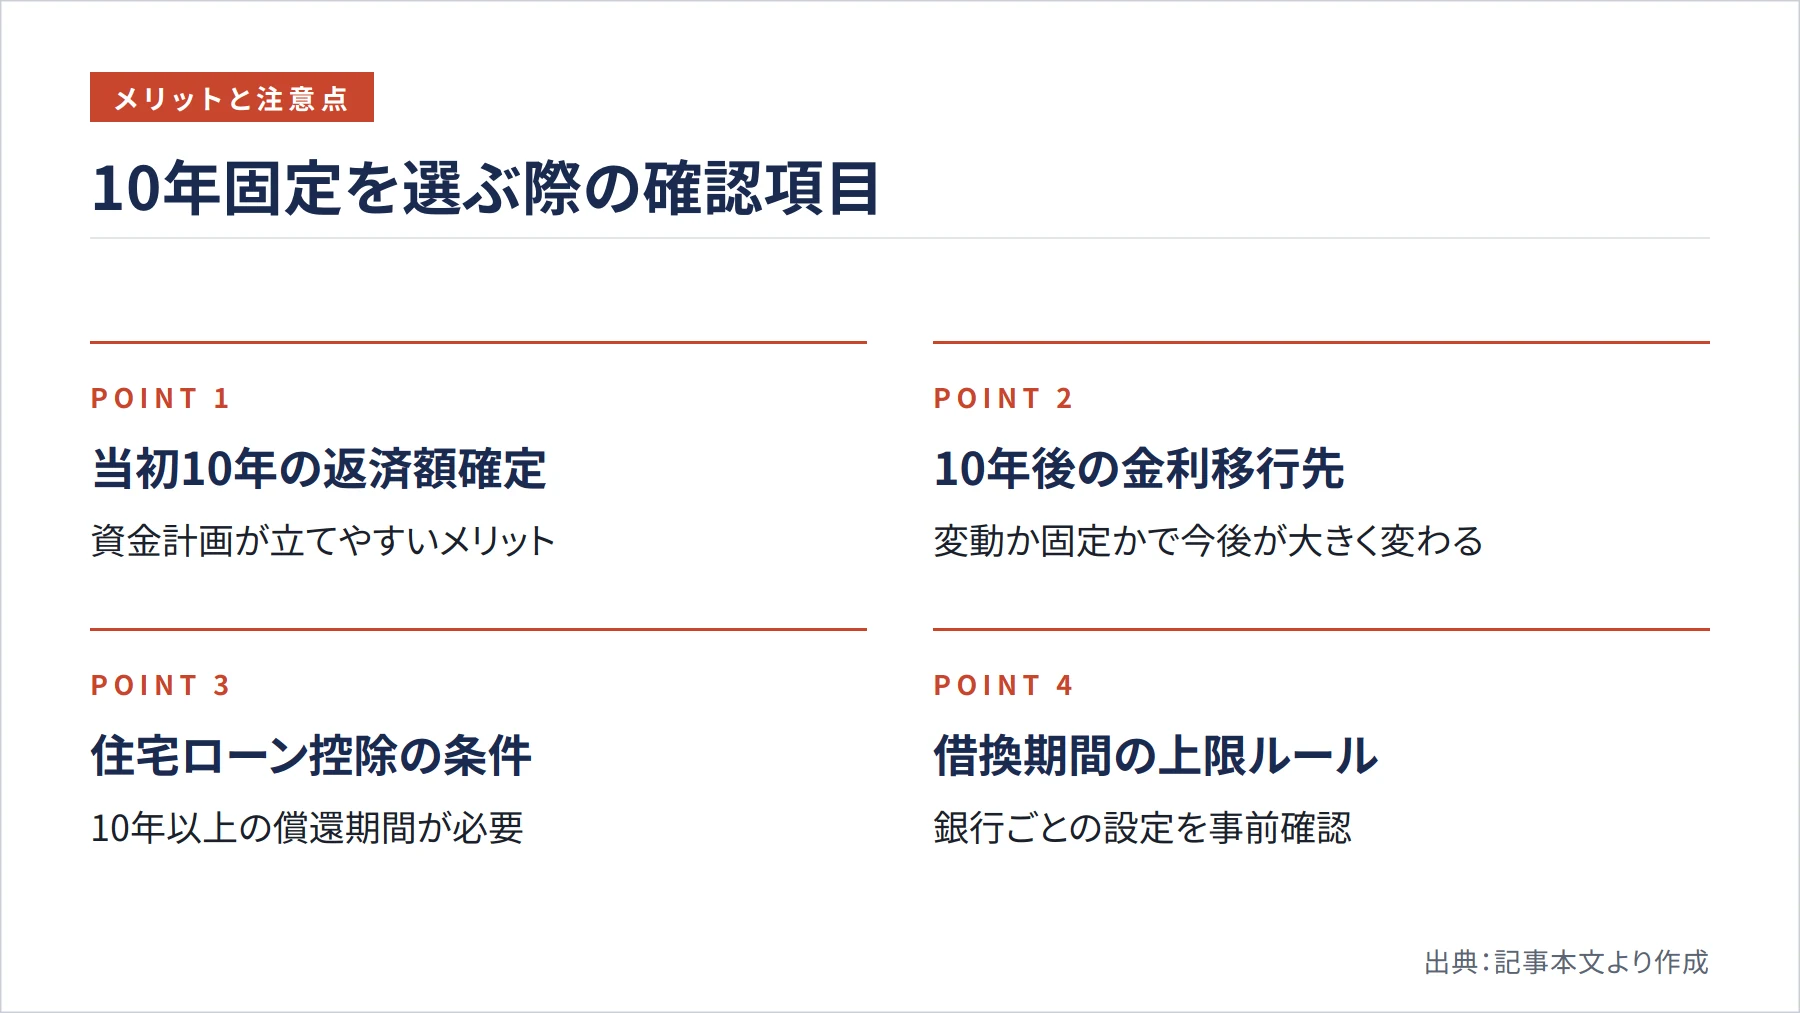
10年固定を選ぶ最大のメリットは、当初10年間の返済額が確定することで資金計画を立てやすい点にあります。変動金利の上昇リスクを一定期間ヘッジしながら、全期間固定(フラット35など)よりも低い金利水準を狙えるのが10年固定の特徴です。
重要なのは、固定期間が終わった後に何の金利へ移行するかまで含めて比較することです。ソニー銀行の固定セレクト住宅ローンでは、固定金利期間満了後に特に手続きがない場合は変動金利へ移行する仕組みになっています(ソニー銀行)。10年後の金利環境によっては、変動金利への移行が有利になることも不利になることもあります。借り換え時点だけでなく、10年後の選択肢まで視野に入れて検討することが大切です。
また、借り換え後も住宅ローン控除(住宅借入金等特別控除)を継続して受けるためには、新しいローンが10年以上の償還期間であることが必要です(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1233.htm)。ただし、借り換えによって控除の適用年数が延びるわけではありません。居住の用に供した年から一定期間という枠は変わらず、借り換えで控除期間を延長することはできないと国税庁は明示しています。この点を誤解して借り換えを検討している方は注意が必要です。
さらに、ドコモSMTBネット銀行では借換期間の上限が原則「35年-経過期間」となっており、当初35年超で借りた案件は残存期間が上限になります(ドコモSMTBネット銀行)。借り換え先の期間設定ルールも事前に確認しておきましょう。
借り換えの手順と失敗しないための注意点
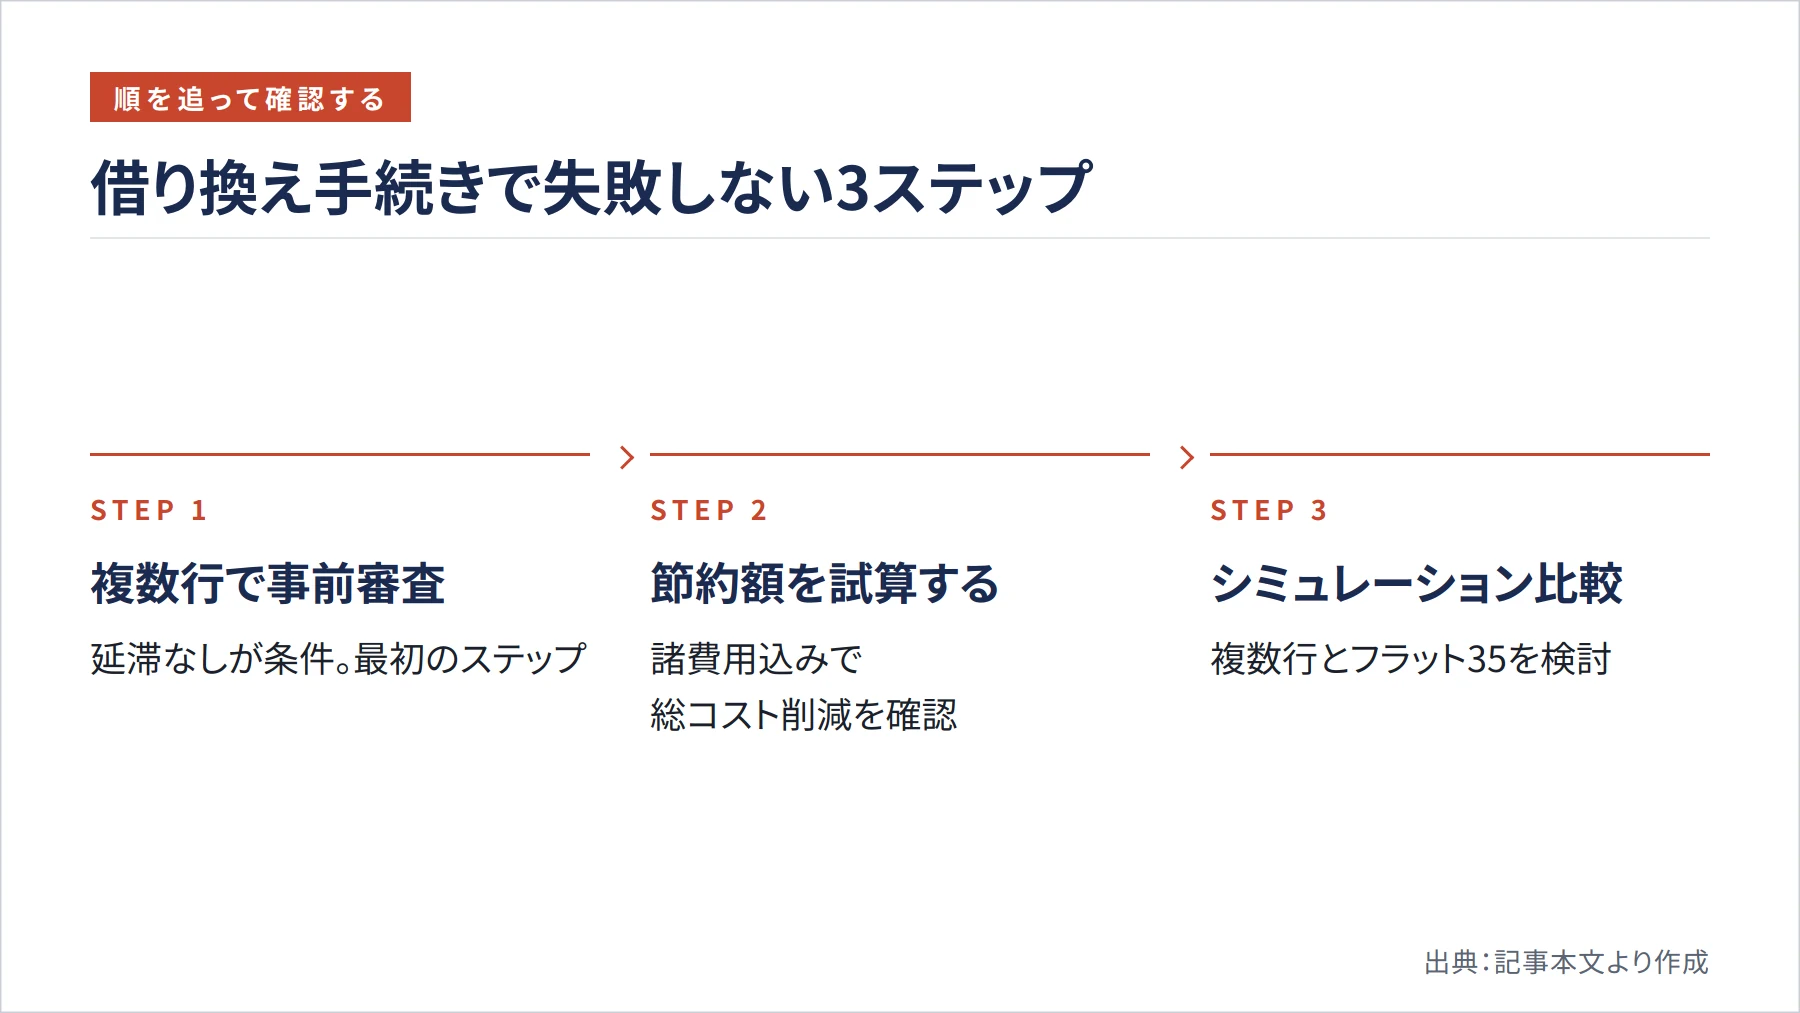
借り換えを実際に進める際は、まず複数の金融機関で事前審査(仮審査)を受けることから始めます。auじぶん銀行では借り換えの申込条件として、延滞がないことが求められています(auじぶん銀行)。三井住友銀行のWEB申込専用借り換えローンでは、現在のローン借入後2年以上・直近1年延滞なしが条件となっています(三井住友銀行)。延滞履歴がある場合は審査に影響するため、現在のローンを滞りなく返済し続けることが前提条件です。
諸費用を含めた「実質的な節約額」を試算してから申し込むことが、失敗を防ぐ最も確実な方法です。ソニー銀行の資料では、残高2,267万円・残存25年で借入利率が0.4%下がる場合、25年間の総返済額が約123万円削減されるという試算例が示されています(ソニー銀行)。このような具体的なシミュレーションを、自分のローン条件に当てはめて計算することが重要です。各銀行の公式サイトには借り換えシミュレーターが用意されていることが多いため、複数行で試算を比較してみてください。
なお、フラット35(全期間固定)を比較軸に加えることも一つの方法です。楽天銀行のフラット35(借り換え)は住宅金融支援機構の金利検索上で年3.830%、融資事務手数料は融資額の0.99%・最低165,000円となっています(住宅金融支援機構 https://www.simulation.jhf.go.jp/flat35/kinri/index.php/rates?flat35_years=35&product_type=1&product_type_org=1&renewal=1)。10年固定より金利は高いものの、全期間にわたって金利が変わらない安心感を重視する方には検討の余地があります。
まとめ
借り換えのタイミングを判断する基本は「残高1,000万円以上・残存10年以上・金利差1%以上」の3条件ですが、金利差が0.5%程度でも残高が大きければ数百万円の節約効果が生まれることがあります。2026年10月時点のネット銀行の10年固定金利は年3.379%〜3.405%が最低水準ですが、表面金利だけでなく事務手数料・団信・繰上返済手数料まで含めた総コストで比較することが不可欠です。また、固定期間終了後の移行先や住宅ローン控除の扱いも事前に確認しておきましょう。まずは複数の銀行でシミュレーションを行い、自分の条件に最も合った借り換え先を見つけることが、長期的な資産形成の第一歩になります。
参考文献・出典
- auじぶん銀行 住宅ローンの金利(お借り換え) — https://www.jibunbank.co.jp/products/homeloan/interest_refinance/
- auじぶん銀行 商品詳細 | 住宅ローン — https://www.jibunbank.co.jp/products/homeloan/plan_detail/?cid=hlnv07
- ドコモSMTBネット銀行 お借入条件 | WEB申込コース — https://www.netbk.co.jp/contents/lineup/home-loan/web/rule/
- ドコモSMTBネット銀行 金利 | WEB申込コース — https://www.netbk.co.jp/contents/lineup/home-loan/web/kinri/
- SBI新生銀行 住宅ローンの借り換えを考えた時の比較するポイントを徹底解説 — https://www.sbishinseibank.co.jp/retail/housing/column/vol88.html
- SBI新生銀行 住宅ローンに関わる各種お手続きの手数料について — https://www.sbishinseibank.co.jp/retail/housing/pdf/news_hl_190905.pdf
- 三菱UFJ銀行 住宅ローン金利 — https://www.bk.mufg.jp/kariru/jutaku/yuuguu/index.html
- 三井住友銀行 WEB申込専用借り換えローン 特設ページ — https://www.smbc.co.jp/kojin/special/jutaku-loan-kinri/karikae/
- 国税庁 No.1233 住宅ローン等の借換えをしたとき — https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1233.htm
- 住宅金融支援機構 お借入金利の検索結果:【フラット35】 — https://www.simulation.jhf.go.jp/flat35/kinri/index.php/rates?flat35_years=35&product_type=1&product_type_org=1&renewal=1
- 価格.com 住宅ローン金利比較|2026年10月最新の金利推移と動向・相場 — https://kakaku.com/housing-loan/rate/
