この記事の結論
- 相続登記は令和6年4月1日から義務化され、相続を知った日から3年以内に法務局へ申請が必要です。
- 期限内に通常の登記が難しい場合は「相続人申告登記」を活用すれば基本義務を履行できます。
- 正当な理由なく申請を怠ると10万円以下の過料の対象になる可能性があります。
親や祖父母が亡くなり、不動産を相続したものの「法務局での手続きが複雑そうで、何から始めればいいかわからない」と感じている方は多いのではないでしょうか。実は2024年4月から相続登記が義務化されており、放置し続けると過料のリスクが生じます。この記事では、法務局への相続登記の申請手順から必要書類、費用、そして期限に間に合わない場合の対処法まで、初心者にもわかりやすく解説します。法務省が公表している公式資料をもとに正確な情報をお届けしますので、ぜひ最後まで読んでみてください。
相続登記の義務化で何が変わったのか

まず押さえておきたいのは、令和6年(2024年)4月1日から相続登記が法律上の義務になったという点です。これまでは「いつかやればいい」と後回しにしても罰則がありませんでしたが、現在は相続したことを知った日から3年以内に法務局へ申請しなければなりません(法務省 https://www.moj.go.jp/MINJI/minji05_00599.html)。
この義務化には経過措置もあります。令和6年4月1日より前にすでに相続が発生していた不動産についても対象となり、その場合は令和9年3月31日までに相続登記を済ませる必要があります(法務省 https://www.moj.go.jp/content/001460687.pdf)。ただし、令和6年4月以降に「相続で取得したことを知った日」が到来した場合は、その日から3年以内が期限となる細かい起算ルールがあります(法務省 https://www.moj.go.jp/MINJI/minji05_00599.html)。
また、義務を負うのは「その不動産を相続で取得した人」に限られます。遺産分割の結果として不動産を取得しなかった相続人には、当然には申請義務が生じません(法務省 https://www.moj.go.jp/content/001381141.pdf)。さらに、遺産分割が後からまとまった場合には、遺産分割の日から3年以内に改めて相続登記を申請する追加義務も発生します。義務化の全体像を正しく理解することが、手続きの第一歩です。
お持ちのマンションは、いま売るといくらか 無料のAI査定で確かめる
法務局への申請に必要な書類を揃える
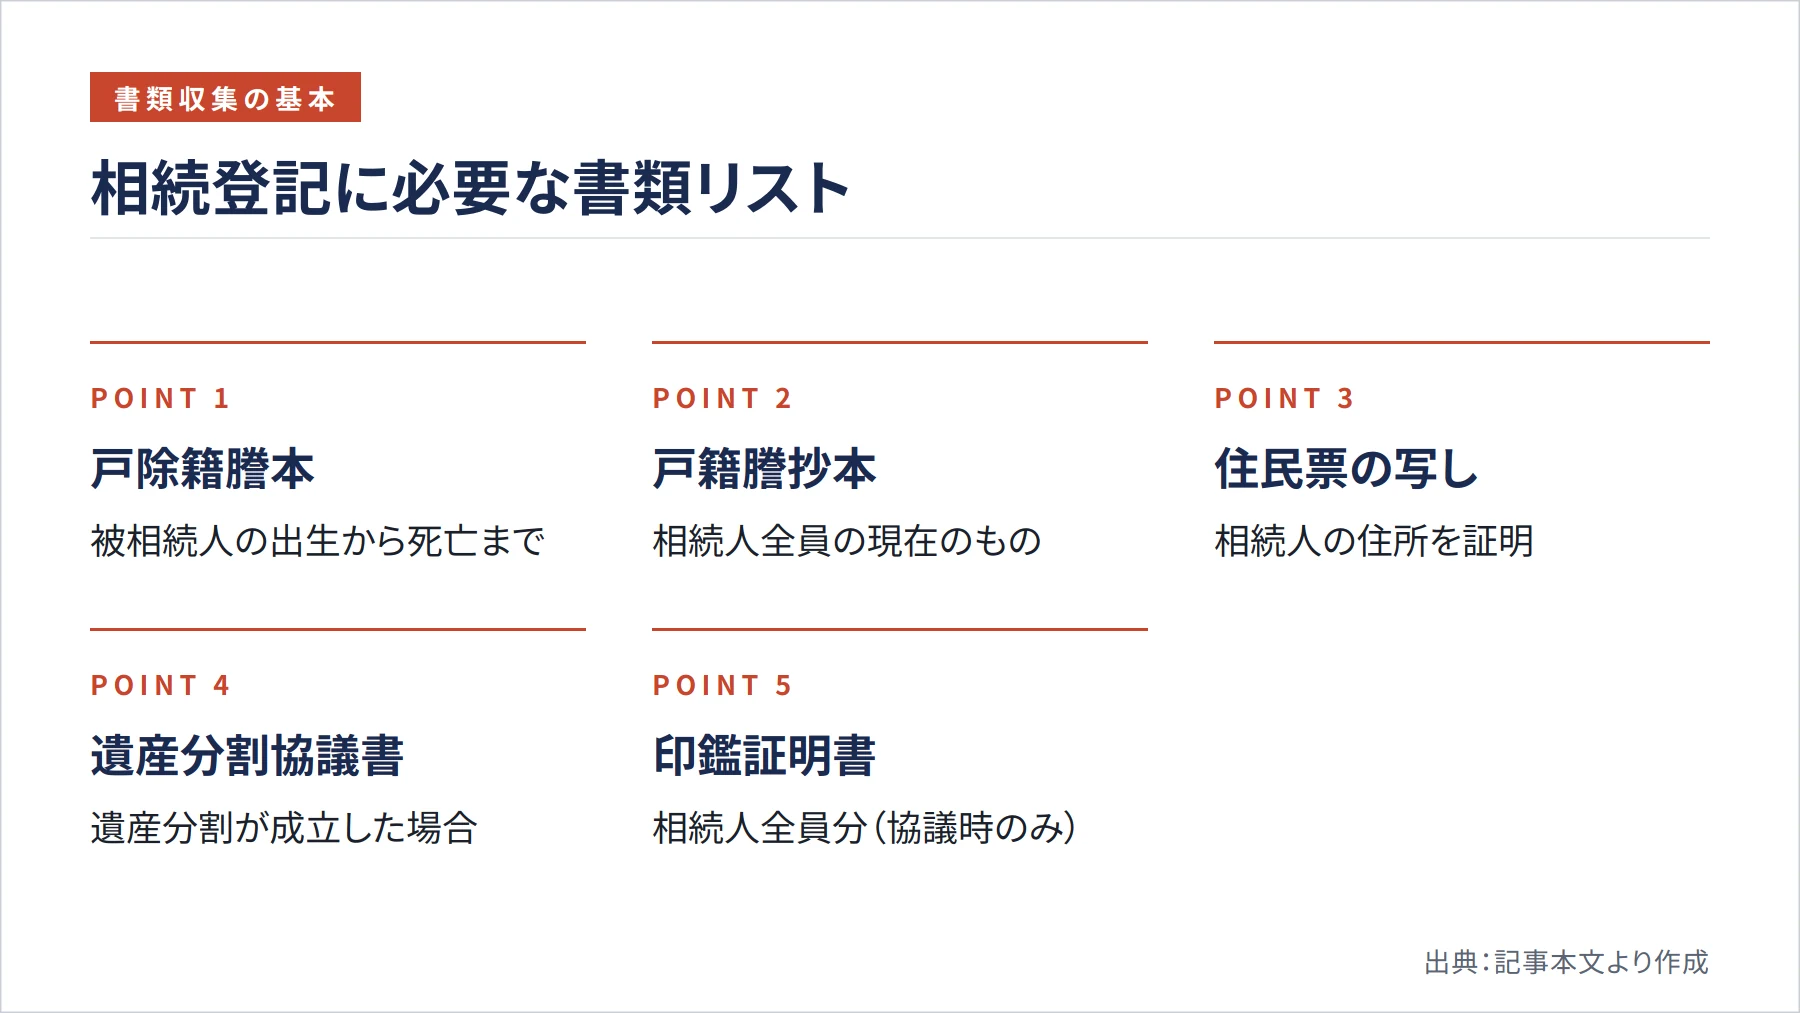
相続登記の手続きで多くの方が最初につまずくのが、書類の収集です。一般的に必要となる書類は、被相続人(亡くなった方)の出生から死亡までの戸除籍謄本、相続人全員の現在の戸籍謄抄本、そして相続人の住民票の写しなどです(法務局 https://houmukyoku.moj.go.jp/kagoshima/content/001427179.pdf)。
遺産分割協議によって特定の相続人が不動産を取得する場合は、これらに加えて遺産分割協議書と相続人全員の印鑑証明書が必要になります。重要なポイントとして、印鑑証明書には「作成後3か月以内」のような有効期限の制約はありません(法務局 https://houmukyoku.moj.go.jp/homu/content/001437202.pdf)。一般的な行政手続きでは有効期限を求められることが多いため、誤解しやすい点です。
被相続人の登記上の住所と戸籍上の本籍が異なる場合は、「戸籍上の被相続人」と「登記上の所有者」が同一人であることを証明するため、住民票の写し・除票・戸籍の附票のいずれかを追加で添付する必要があります(法務局 https://houmukyoku.moj.go.jp/homu/content/001437202.pdf)。書類の不備は申請の遅れにつながるため、事前に法務局の手続案内(予約制・1回20分以内)を活用して確認することをおすすめします(法務省 https://www.moj.go.jp/content/001460687.pdf)。
戸籍謄本の収集が大変な場合は、「法定相続情報証明制度」の活用が便利です。法務局に戸除籍謄本一式と法定相続情報一覧図を提出すると、登記官が内容を確認し、法定相続人を一覧にした証明書を無料で交付してもらえます。この写しを使えば、銀行や税務署など複数の窓口で戸籍の束を繰り返し提出する手間を大幅に省けます(法務局 https://houmukyoku.moj.go.jp/homu/page7_000013.html)。また、令和8年2月2日に施行された「所有不動産記録証明制度」を利用すると、被相続人名義の不動産がどこにあるか不明な場合でも、相続人が一覧証明を請求できます(法務省 https://www.moj.go.jp/content/001444017.pdf)。
申請書の作成から法務局への提出まで
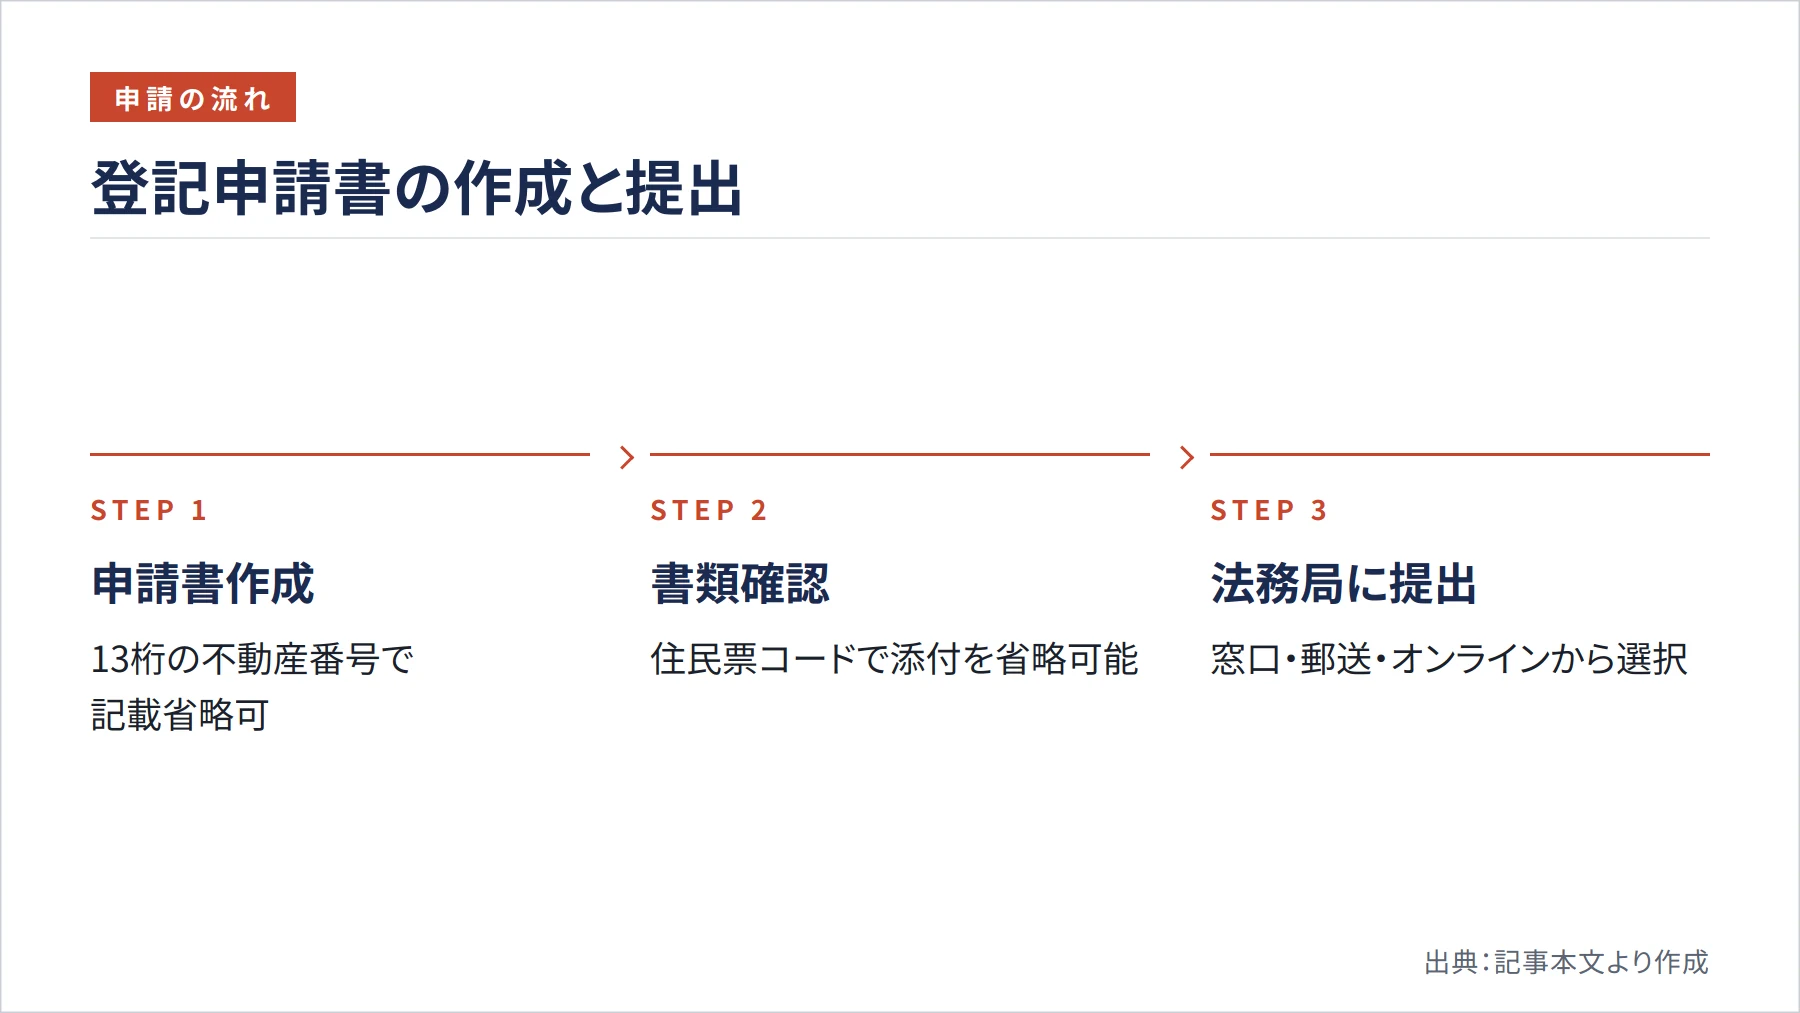
書類が揃ったら、次は登記申請書の作成です。申請書には不動産の情報を記載しますが、13桁の不動産番号を記入すれば、土地の所在・地番・地目・地積、建物の所在・家屋番号・種類・構造・床面積などの記載を省略できます(法務局 https://houmukyoku.moj.go.jp/homu/content/001437202.pdf)。不動産番号は登記事項証明書(登記簿謄本)に記載されているため、事前に取得しておくとスムーズです。
相続人の住所証明については、原則として住民票の写しを添付しますが、申請書に住民票コードを記載した場合は添付を省略できます(法務局 https://houmukyoku.moj.go.jp/homu/content/001437202.pdf)。また、相続関係説明図を一緒に提出すると、戸籍証明書の原本をコピーなしで還付してもらえるため、他の手続きで同じ書類を再利用できます。
申請先は「申請する不動産の所在地を管轄する法務局(登記所)」です。提出方法は窓口への持参、郵送、オンラインの3種類から選べます。郵送の場合は封筒の表面に「不動産登記申請書在中」と記載し、書留郵便で送ることが必要です(法務局 https://houmukyoku.moj.go.jp/homu/content/001437202.pdf)。なお、戸籍の広域交付制度により、本人・配偶者・直系尊属・直系卑属の戸籍謄本等は本籍地以外の市区町村窓口でも請求できるため、書類収集の負担を軽減できます。
登録免許税と免税措置を正しく理解する
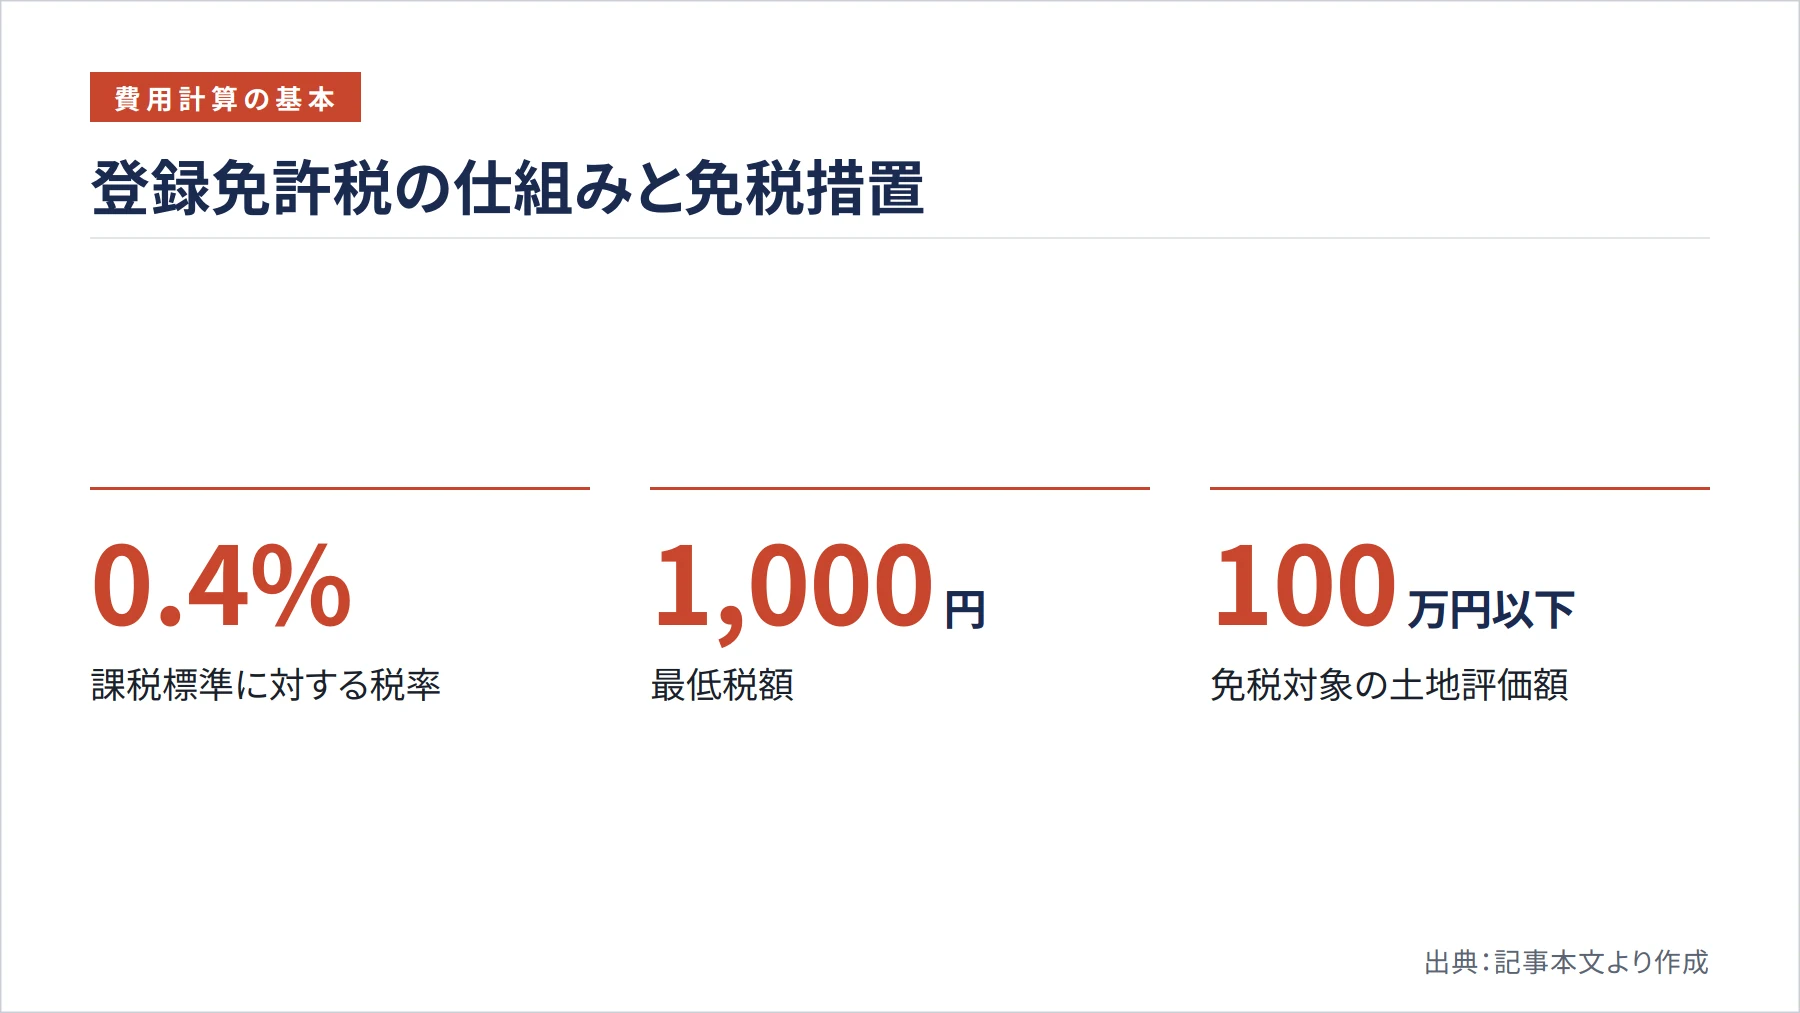
相続登記には費用がかかります。国税庁によると、相続による所有権移転登記の登録免許税は、原則として課税標準となる不動産価額に0.4%を掛けて計算します。計算した額が1,000円未満の場合は1,000円となります。たとえば固定資産税評価額が2,000万円の不動産であれば、登録免許税は8万円となる計算です。
ただし、一定の条件を満たす土地については免税措置が設けられています。国税庁の資料によると、令和7年度の税制改正により、この免税措置の適用期限が令和9年3月31日まで2年延長されました(国税庁 https://www.nta.go.jp/publication/pamph/sonota/0018003-081-01.pdf)。主な対象は、①相続により土地を取得した個人が登記前に死亡した場合の中間相続未登記分、②評価額100万円以下の土地の相続登記等です。評価額の低い土地を多数相続した場合などは、この免税措置によって費用を抑えられる可能性があります。
期限に間に合わない場合の「相続人申告登記」と過料のリスク
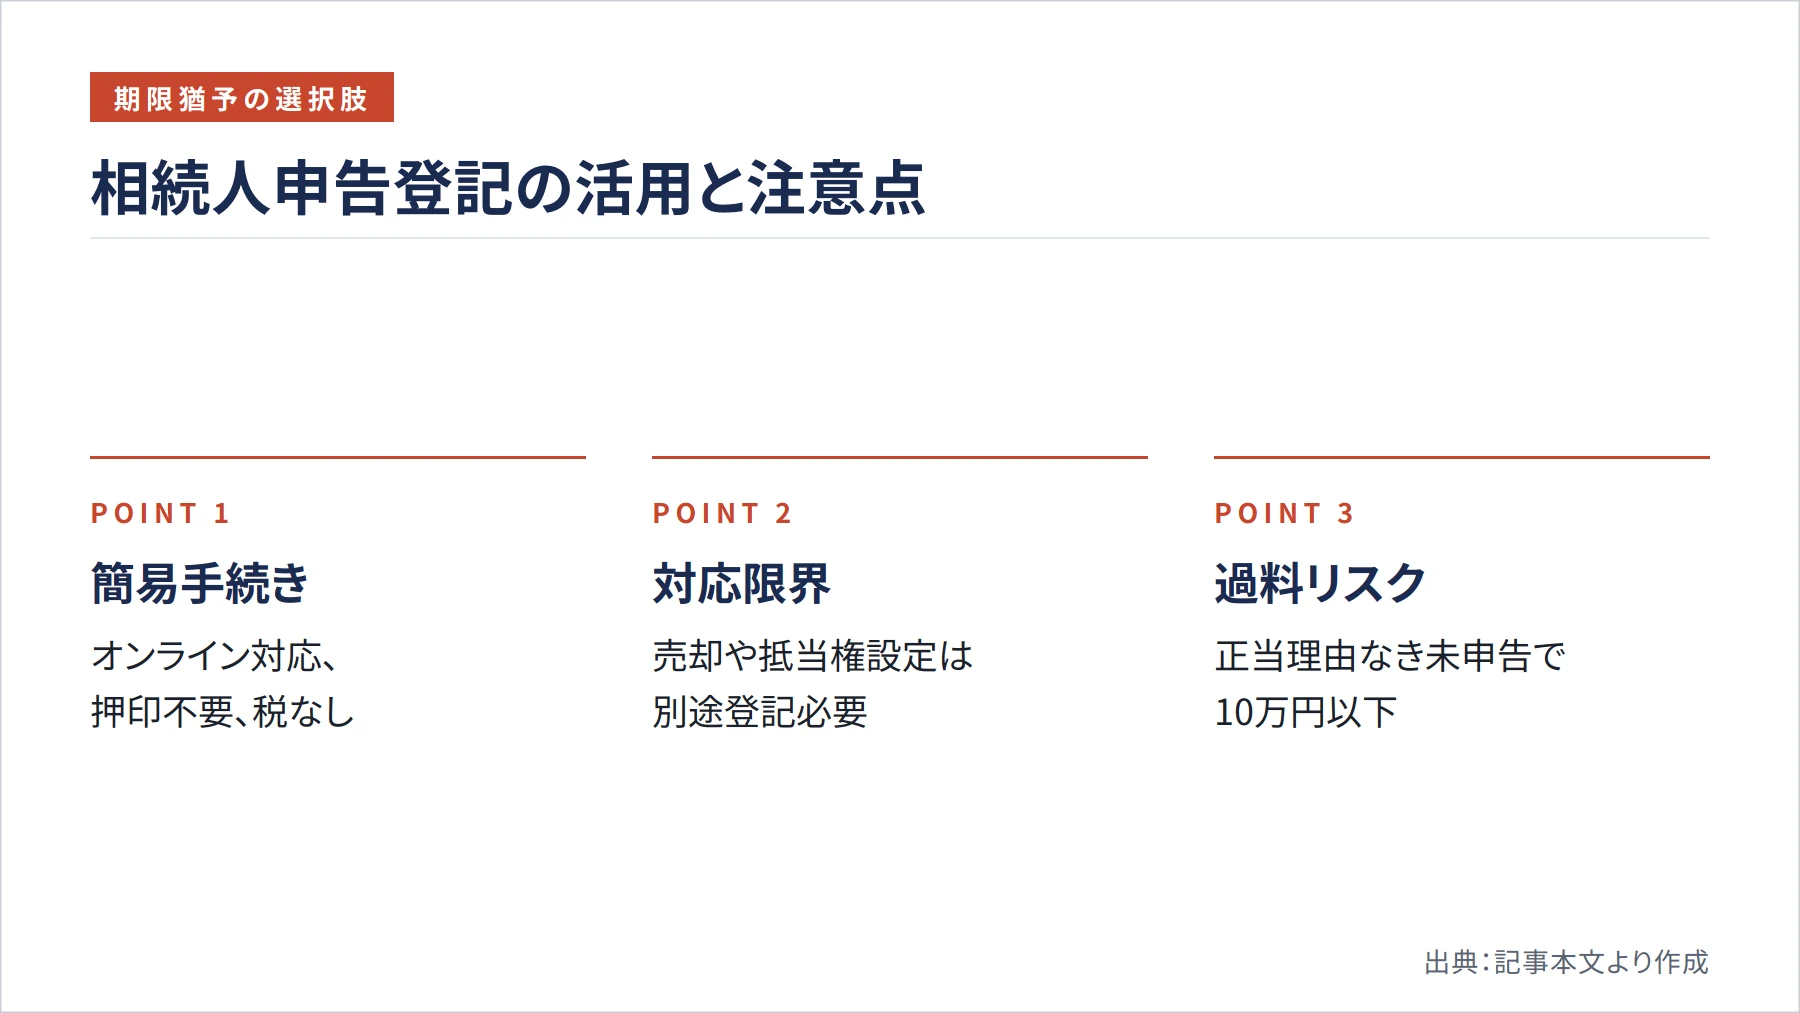
3年以内に通常の相続登記を完了させることが難しい事情がある場合、「相続人申告登記」という簡易な制度を活用できます。これは自らが登記簿上の所有者の相続人であることを期限内に登記官に申し出ることで、基本的な申請義務を履行したとみなされる仕組みです(法務省 https://www.moj.go.jp/content/001381141.pdf)。特定の相続人が単独で申し出ることができ、オンラインでの手続きも可能で、押印・電子署名は不要、登録免許税もかかりません(法務省 https://www.moj.go.jp/content/001424097.pdf)。
ただし、相続人申告登記には重要な限界があります。不動産を売却したり抵当権を設定したりする場合は、別途通常の相続登記が必要です(法務省 https://www.moj.go.jp/content/001381141.pdf)。また、遺産分割が成立した後の追加義務は、相続人申告登記だけでは履行できません。あくまでも「時間を稼ぐための暫定措置」と理解しておくことが大切です。
正当な理由なく申請義務に違反した場合は、10万円以下の過料の対象となり得ます。ただし、法務局は違反を把握しても直ちに裁判所へ通知するのではなく、まず申請義務を負う者に催告を行い、それに応じれば通知しない運用方針が示されています(法務省 https://www.moj.go.jp/content/001444017.pdf)。「正当な理由」として認められる例としては、相続人が極めて多数で戸籍収集に時間がかかる場合、遺言の有効性が争われている場合、相続人に重病・DV被害・経済的困窮などの事情がある場合などが挙げられています(法務省 https://www.moj.go.jp/content/001381141.pdf)。ただし、最終的な判断は個別の事情によります。
まとめ
相続登記は令和6年4月1日から義務化され、相続を知った日から3年以内に法務局への申請が必要です。必要書類の収集から申請書の作成、登録免許税の支払いまで、手順を一つひとつ確認しながら進めることが大切です。法定相続情報証明制度や所有不動産記録証明制度など、手続きを効率化する制度も積極的に活用しましょう。期限内の対応が難しい場合は相続人申告登記で義務を一時的に履行しつつ、専門家への相談も検討してください。法務局では登記手続きの案内(予約制)を行っていますが、遺産分割協議書の作成などは司法書士や弁護士に相談することが前提となります。まずは管轄の法務局に予約を入れることから、一歩を踏み出してみてください。
参考文献・出典
- 法務省:相続登記の申請義務化について — https://www.moj.go.jp/MINJI/minji05_00599.html
- 法務省:相続登記の申請義務化に関するQ&A — https://www.moj.go.jp/MINJI/minji05_00565.html
- 法務省:相続登記の申請義務化と過料について — https://www.moj.go.jp/content/001444017.pdf
- 法務省:相続登記の申請義務化(正当な理由・相続人申告登記) — https://www.moj.go.jp/content/001381141.pdf
- 法務省:相続人申告登記手続のご案内 — https://www.moj.go.jp/content/001424097.pdf
- 法務局:登記申請手続のご案内(相続登記①/遺産分割協議編) — https://houmukyoku.moj.go.jp/homu/content/001437202.pdf
- 法務局:相続登記に必要なもの(鹿児島地方法務局) — https://houmukyoku.moj.go.jp/kagoshima/content/001427179.pdf
- 法務局:「法定相続情報証明制度」について — https://houmukyoku.moj.go.jp/homu/page7_000013.html
- 法務省:不動産を相続した方へ(周知チラシ) — https://www.moj.go.jp/content/001460687.pdf
- 国税庁:相続による土地の所有権の移転登記等に対する登録免許税の免税措置について — https://www.nta.go.jp/publication/pamph/sonota/0018003-081-01.pdf